Prestar dinero a un familiar, recibir una transferencia de un amigo o dividir los gastos de una reunión son situaciones habituales. Sin embargo, cuando esos movimientos aparecen en una cuenta bancaria, es importante que el titular pueda explicar su origen, sobre todo si la operación pudiera confundirse con un ingreso derivado de una actividad económica.
17 de octubre 2026 - 17:00
El SAT aplica multas de hasta $35,000 a los contribuyentes que realicen estas operaciones con familiares o amigos
Los depósitos entre familiares o amigos no generan automáticamente una multa del SAT; el origen del dinero y la documentación son claves.
-
Listado de trabajadores que están obligados a pagarle ISR al SAT por el aguinaldo 2026
-
Ricardo Salinas Pliego, el multimillonario opositor a Claudia Sheinbaum, cuestiona impuestos del SAT: "Todos callaron"
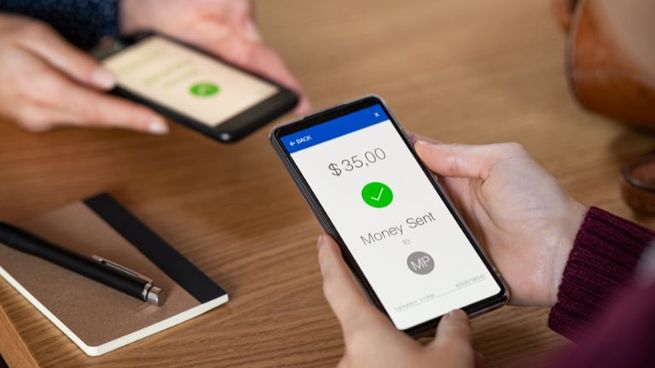
El SAT aplica multas de hasta $35,000 a los contribuyentes que realicen estas operaciones con familiares o amigos
El Servicio de Administración Tributaria (SAT) puede revisar información financiera en el marco de sus facultades legales, pero eso no significa que cualquier transferencia entre personas cercanas esté prohibida o genere automáticamente una sanción. La naturaleza de la operación es lo que permite determinar qué obligaciones fiscales pueden corresponder.


Por qué el SAT impone multas de hasta $35,000
La cifra de 35,000 pesos que aparece en el planteamiento de esta nota debe vincularse con una infracción específica antes de presentarse como una sanción aplicable a todos los depósitos familiares. No es correcto afirmar que recibir un préstamo o una transferencia de un amigo genera, por sí solo, una multa automática de esa cantidad.
Lo que puede generar dudas fiscales es que el contribuyente no consiga explicar el origen de determinados recursos o que los movimientos no coincidan con la información declarada. En una revisión, la autoridad puede solicitar aclaraciones y documentación conforme a las facultades que le concede la ley.
Para comprender el tratamiento de un depósito hay que identificar qué ocurrió realmente. Un préstamo no es lo mismo que un pago por un servicio, y tampoco equivale necesariamente a una donación o a un reembolso de gastos. Cada operación puede tener implicaciones distintas, por lo que conviene conservar pruebas que correspondan a su naturaleza.
Si se trata de un préstamo, por ejemplo, pueden conservarse los comprobantes de transferencia y un documento que describa el acuerdo de devolución. La documentación debe reflejar una operación real y no utilizarse para disfrazar un ingreso que en realidad proviene de una venta, un servicio u otra actividad económica.
Cuando el dinero corresponde al pago de un trabajo o de una actividad comercial, su tratamiento fiscal puede ser diferente. Por eso, no basta con que el depósito provenga de un familiar o amigo para concluir que está exento de cualquier obligación.
También resulta útil llevar un registro de los movimientos entre cuentas y utilizar conceptos claros al realizar transferencias. Esa práctica no elimina por sí misma una obligación tributaria, pero puede ayudar a identificar la finalidad del movimiento si posteriormente se necesita aclararlo.
Si el SAT envía un requerimiento, el contribuyente debe leerlo con atención, comprobar los plazos y reunir la documentación relacionada con los movimientos señalados. La respuesta debe ajustarse a lo solicitado y, cuando exista una duda sobre el tratamiento fiscal, puede ser conveniente consultar a un contador.
La cifra de una posible multa tampoco debe confundirse con el impuesto que pudiera corresponder a un ingreso. Una sanción requiere una conducta tipificada como infracción y debe analizarse conforme a las circunstancias del caso y las disposiciones aplicables.
Por eso, antes de alarmarse por una transferencia entre familiares, conviene identificar el motivo del depósito, conservar los comprobantes y verificar si existe una obligación fiscal concreta. La relación personal entre quien envía y quien recibe el dinero no sustituye ese análisis, pero tampoco convierte automáticamente la operación en una irregularidad.