La Ley de Economía Digital para Pagos Digitales y Electrónicos busca reducir el uso de efectivo en México y ampliar las operaciones mediante tarjetas, transferencias y códigos QR. La iniciativa fue aprobada por la Cámara de Diputados el 6 de octubre y por el Senado de la República el 20 de octubre de 2026 pero todavía debe publicarse en el Diario Oficial de la Federación (DOF) para avanzar hacia su aplicación.
28 de octubre 2026 - 15:38
Ley de Economía Digital: cuándo empieza a regir y cómo cambiará los pagos que ahora haces en efectivo
La iniciativa contempla pagos con QR, transferencias inmediatas y una reducción gradual del uso de dinero en efectivo.
-
Carlos Slim Helú, el hombre más rico de México, elogia la administración económica de Claudia Sheinbaum: "Hay crecimiento"
-
Claudia Sheinabum le responde a Marie Le Pen sobre "mexicanización de los cárteles" en Francia: "Está mal informada"
Ley de Economía Digital: cuándo empieza a regir y cómo cambiará los pagos
El proyecto contempla cambios en la forma de pagar bienes, servicios y trámites, con el objetivo de aumentar la trazabilidad de las operaciones y favorecer la formalización económica. Sin embargo, la legislación abrió un debate sobre las facultades de la Secretaría de Hacienda y Crédito Público (SHCP), los costos para pequeños negocios y la seguridad de las transacciones digitales.


Ley de Economía Digital: cuándo comienza a regir y qué sectores deberán aceptar pagos digitales
La aplicación de la Ley de Economía Digital depende de su publicación en el DOF. Una vez que esto ocurra, la SHCP tendrá un plazo de 15 días para determinar cuáles serán los sectores considerados estratégicos en los que se deberá aceptar exclusivamente el pago mediante medios digitales.
El artículo 13 de la legislación establece esta facultad para Hacienda, aunque especialistas del despacho Uruchurtu y Snipeliski cuestionaron que el texto no precise qué debe entenderse por un sector estratégico ni establezca montos, criterios o condiciones para limitar el uso de efectivo.
Ron Snipeliski, socio del despacho jurídico, advirtió que la norma deja un margen amplio de decisión a la dependencia federal. "Lo que tenemos aquí es una ley que básicamente en un artículo le da la facultad a la Secretaría de Hacienda de determinar qué sectores (acepten pagos digitales). Esto ocurre sin que la Ley de Economía Digital le dé un parámetro o criterio para decidir por qué razón hacerlo", explicó a Expansión.
El debate podría llegar a la Suprema Corte de Justicia de la Nación (SCJN) mediante amparos de empresas que consideren afectados sus derechos. Los especialistas señalaron como antecedente la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita, conocida como Ley Antilavado, que enumera las actividades sujetas a restricciones para el uso de efectivo.

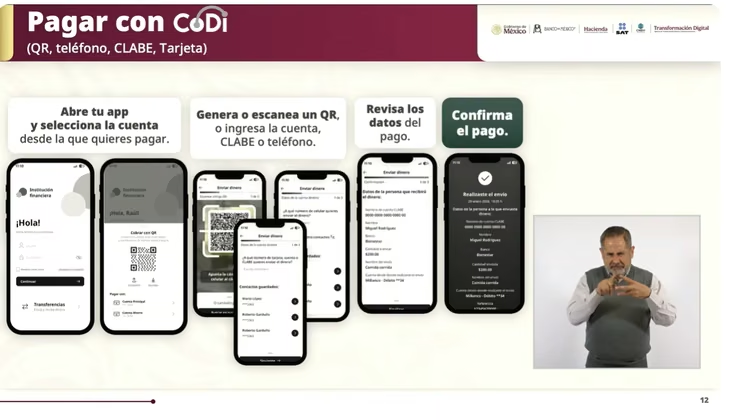
En cuanto a la implementación, el Gobierno plantea ampliar las opciones de pago mediante herramientas como el Sistema de Pagos Electrónicos Interbancarios (SPEI), CoDi, transferencias electrónicas, tarjetas, códigos QR y tecnología NFC.
La iniciativa incluye, además, la CURP Digital como mecanismo para acreditar la identidad de las personas sin necesidad de acudir físicamente a una oficina ni presentar documentos en papel. A esto se suma el Expediente Digital Ciudadano, con el que se busca simplificar gestiones y reducir trámites burocráticos.
Qué otros puntos contempla la Ley de Economía Digital
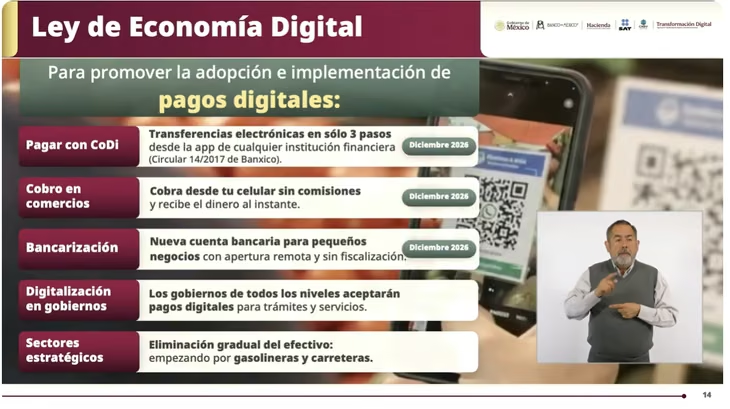
De acuerdo a José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones (ATDT), la iniciativa busca ampliar los pagos digitales mediante infraestructura que ya existe en México. Uno de los principales cambios será permitir transferencias electrónicas en tres pasos y realizar pagos con CoDi, con una implementación prevista para diciembre de 2026.
Para los comercios, la propuesta contempla un sistema de cobro desde el celular sin comisiones y con recepción inmediata del dinero.
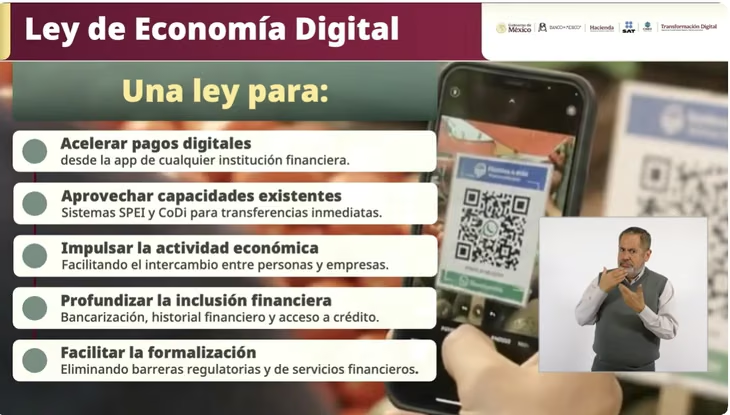
Otro de los ejes es la bancarización de pequeños negocios y trabajadores independientes. La iniciativa plantea facilitar la apertura remota de cuentas y ampliar los límites de las cuentas simplificadas mediante la incorporación de transferencias digitales. La información presentada señala que el límite pasaría de 25 mil a 135 mil pesos.
La ley contempla la digitalización de los pagos en los gobiernos de todos los niveles, de modo que las autoridades puedan aceptar medios digitales para trámites y servicios.
El objetivo es profundizar la inclusión financiera mediante una mayor bancarización, la generación de historial financiero y un mayor acceso al crédito.
Qué pasará con los pagos en efectivo y cómo cambiará la seguridad ante los fraudes digitales
La Ley de Economía Digital no plantea la desaparición inmediata del efectivo en todas las operaciones del país. El objetivo es reducir su utilización en determinados sectores y promover alternativas electrónicas.
La presidenta Claudia Sheinbaum resumió el propósito de la iniciativa durante una Mañanera del Pueblo: "Queremos ir disminuyendo el efectivo y que se pague mas por vías electrónicas".
"Nos ayuda para el tema de seguridad y le facilita la vida a las personas para no tener que traer efectivo y poder pagar con el celular y otros mecanismos de manera directa", detalló. Además, afirmó que la digitalización contribuye "a la formalización de la economía a través de una mayor digitalización de todo lo monetario".
Entre los argumentos del proyecto figura la posibilidad de que los pagos electrónicos generen registros útiles para acceder a servicios financieros. La iniciativa sostiene: "Cada pago digital contribuye al desarrollo de un historial financiero que facilita el perfilamiento crediticio y, por tanto, el acceso al crédito y la inclusión financiera".
En su Reporte Económico del 27 de octubre, Banamex advirtió que el éxito de la legislación dependerá de mejorar la bancarización, ampliar la conectividad y ofrecer condiciones accesibles para consumidores y establecimientos.
De acuerdo con la Encuesta Nacional de Inclusión Financiera de 2024, citada por la institución, el 85.2% de los adultos utiliza habitualmente efectivo para compras de hasta $500, mientras que el 73.5% recurre a este medio en operaciones de mayor valor.
Banamex señaló que imponer restricciones sin resolver las barreras tecnológicas y financieras podría excluir a personas sin cuentas bancarias y elevar los costos operativos de los micronegocios. También identificó diferencias regionales en el uso de efectivo en gasolineras: los porcentajes van del 16.2% en Sonora al 52.9% en Nayarit, además de existir estaciones sin cobertura móvil adecuada.
A estos desafíos se suman las comisiones bancarias y el costo de las terminales de pago, que podrían presionar los márgenes de ganancia de tiendas de barrio y pequeñas empresas. Por ello, la institución destacó la importancia de reducir comisiones, impulsar la educación financiera y reforzar la ciberseguridad.

El Consejo Ciudadano para la Seguridad y Justicia de la Ciudad de México pidió fortalecer las medidas de prevención ante el aumento de las operaciones digitales. Entre 2021 y 2026, el organismo atendió a 11,700 personas por fraudes relacionados con compras por internet; el 84% de estos casos se consumó, principalmente, mediante depósitos a cuentas personales.
Las afectaciones económicas reportadas oscilaron entre 5 mil y 4 millones 500 mil pesos. Además, las compras por internet representan el 29% de los reportes por fraude digital recibidos por los funcionarios, con casos que incluyen productos no entregados, suplantación de identidad y falsas ofertas de viajes.
El organismo advirtió que la inteligencia artificial facilita la creación de mensajes, correos electrónicos y sitios web fraudulentos que imitan a bancos y empresas legítimas.
Ley de Economía Digital: medidas de seguridad para evitar fraudes digitales
El Consejo Ciudadano para la Seguridad y Justicia de la CDMX recomendó verificar la identidad de quien recibe una transferencia, comprobar las direcciones electrónicas de las plataformas y evitar pagos fuera de los canales oficiales.
También pidió no compartir contraseñas, NIP ni códigos de verificación, activar las notificaciones bancarias y revisar periódicamente los movimientos de las cuentas. Ante una operación sospechosa, la recomendación es contactar de inmediato a la institución financiera y reportar el movimiento.
El Consejo Ciudadano ofrece orientación gratuita y confidencial a través de la Línea de Seguridad y Chat de Confianza, en el número 55 5533 5533, disponible las 24 horas durante todo el año.
- Temas
- Claudia Sheinbaum