
La economía de los jóvenes de 18 a 29 años fue la de mayor deterioro en el primer trimestre de 2026. El aumento de gastos de vivienda y servicios, la caída del empleo registrado, de los salarios y las mayores dificultades en materia financiera generaron un escenario de mayor dificultad para independizarse. En ese contexto, la porción de ese segmento etario que pudo emanciparse del hogar familiar retrocedió al 22,2% en el primer trimestre de 2026, apenas por encima del registro de igual período del año pasado y, si se excluye ese dato, la más baja desde el segundo trimestre de 2021, según un informe de la consultora Analytica.
Cada vez es más difícil independizarse: 140.000 jóvenes volvieron al hogar familiar entre 2023 y 2026
La baja se amplía a cerca de 240.000 personas si se toma como referencia el máximo de las últimas dos décadas, del 27,8%, alcanzado en 2006. Las dificultades económicas también se trasladan al sistema financiero, donde casi el 40% cayó en mora.
-
El 72% de los menores de 40 años se queda sin plata antes del día 20 y seis de cada diez se endeudaron
-
Las ventas en supermercados cayeron por tercer mes consecutivo en agosto

Las dificultades económicas también se trasladan al sistema financiero, donde casi el 40% cayó en mora.
La tendencia de la media móvil de cuatro trimestres que muestra una caída significativa del pico de 26% en el segundo trimestre de 2023 a 23,3% en el primer trimestre de este año. La caída representa unos 140.000 jóvenes menos viviendo en hogares independientes, aunque la baja se amplía a cerca de 240.000 personas si se toma como referencia el máximo de las últimas dos décadas, del 27,8%, alcanzado en 2006.


Inflación, empleo precario y salarios que no alcanzan
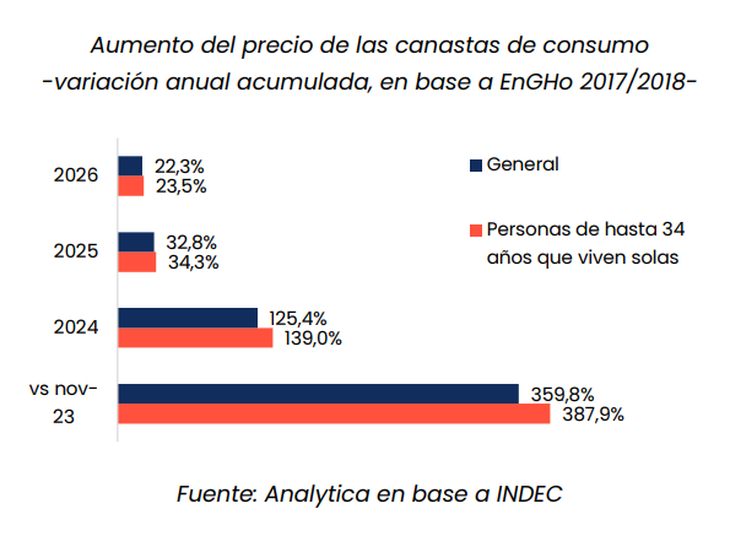
La inflación golpeó con mayor fuerza a quienes deben afrontar solos los gastos de vivienda y servicios, ya que desde noviembre de 2023 la canasta de consumo de las personas de hasta 34 años que viven solas acumuló un aumento del 387,9%, frente al 359,8% del nivel general, calculado con ponderadores actualizados.
La diferencia se explica, en buena medida, por el peso de los servicios en el presupuesto de los jóvenes. Vivienda, agua, electricidad, gas y otros combustibles representan el 26,6% de sus gastos, casi el doble que en la canasta general, donde esa división tiene una ponderación del 13,5%. Desde noviembre de 2023, los precios de ese rubro acumularon una suba del 637,9%.
Aunque el problema central fue que el costo de vida aumentó mientras se deterioraron el empleo y los ingresos. En el primer trimestre de 2026, la tasa de desempleo entre los menores de 30 años alcanzó el 15%, frente al 6% entre las personas de 30 a 49 años y al 4,7% entre los mayores de 50.
En paralelo, la pérdida de puestos formales también fue más pronunciada: la cantidad de asalariados de hasta 29 años con descuento jubilatorio cayó un 14,7% entre el primer trimestre de 2023 y el mismo período de 2026. Esto implica que fue casi tres veces más que la reducción del 5,3% registrada en el conjunto de los trabajadores.
Como resultado, solo el 38,3% de los jóvenes ocupados tenía un empleo formal en el primer trimestre de este año. La proporción retrocedió 7,8 puntos porcentuales frente al mismo período de 2024. Entre los trabajadores de 30 años o más, en cambio, la tasa de formalidad se ubicó en el 60,6%.
En paralelo, la remuneración promedio de los trabajadores registrados de hasta 29 años durante marzo se encontraba un 4,7% por debajo del promedio de 2023 en términos reales. Al calcular la pérdida con una canasta específica para jóvenes independientes, el retroceso ascendía al 9,1%.
La combinación de salarios rezagados y empleos más inestables limita la capacidad de ahorro necesaria para afrontar un alquiler, los gastos de ingreso a una vivienda y los costos recurrentes de alimentación, transporte y servicios.
La morosidad juvenil llega al 39% y suma otra barrera
Las dificultades económicas también se trasladan al sistema financiero, donde los jóvenes de entre 18 y 30 años registraban un nivel de mora del 39,1% al cierre de julio, unos 10,8 p.p. más que el nivel general de los deudores. Entre las personas de 31 a 50 años, la proporción era del 31,1%, mientras que entre los mayores de 50 descendía al 19,6%.
Los jóvenes que acumulan atrasos en sus obligaciones pueden deteriorar su historial crediticio y encontrar mayores restricciones para acceder a financiamiento en el futuro.
Esa situación agrega un obstáculo para quienes buscan independizarse, ya que las dificultades para pagar las deudas existentes pueden limitar la posibilidad de financiar consumos importantes o encarar proyectos de largo plazo, incluso si las condiciones laborales mejoran.
El informe también advierte sobre el crecimiento de las apuestas online. En julio, la recaudación de esa actividad fue un 373,6% superior, en términos reales, a la de enero de 2024. La consultora señala que, en un contexto de vulnerabilidad económica, las plataformas pueden aparecer como una alternativa para generar ingresos adicionales, aunque impliquen riesgos para quienes ya tienen dificultades financieras.
- Temas
- jóvenes
- Alquileres
- Salarios
- morosidad