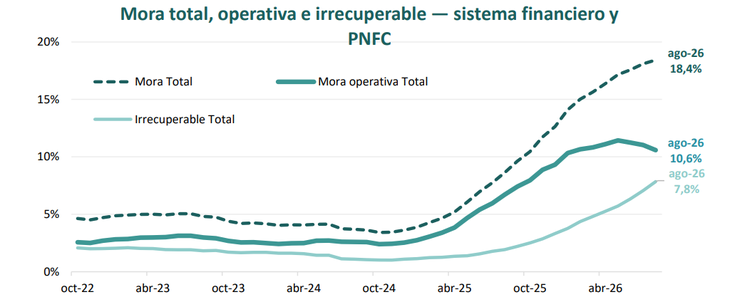
El endeudamiento de las familias argentinas continúa creciendo y la morosidad alcanza niveles cada vez más preocupantes. Según el último informe elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral, el 27% de las personas con financiamiento registra al menos una deuda en situación irregular, mientras que la mora medida sobre el monto total de los créditos llegó al 18,4% en agosto, acumulando 22 meses consecutivos de incremento.
Morosidad récord: el 27% de los deudores tiene pagos atrasados y las familias acumulan deudas por $73,8 billones de pesos
La irregularidad de los créditos alcanzó el 18,4% en agosto y acumuló 22 meses consecutivos de aumento, según un informe de EcoGo y la Universidad Austral. En paralelo, un relevamiento de Focus Market reveló que la deuda bancaria promedio por hogar endeudado asciende a $13,38 millones, mientras crece la presión sobre los ingresos familiares.
-
La mora de las familias mostró una leve baja en agosto, pero volvió a subir en las empresas
-
Cómo impactan los problemas financieros de los colaboradores en el clima laboral

La morosidad alcanza más de 6 millones de personas.
El deterioro de la capacidad de pago se produce en un escenario en el que el crédito continúa expandiéndose, aunque a un ritmo moderado, y los hogares enfrentan mayores dificultades para cumplir con sus compromisos financieros. En paralelo, un relevamiento de Focus Market mostró que las familias acumulan una deuda estimada de $73,8 billones entre obligaciones bancarias y no bancarias, con un fuerte incremento de los montos promedio por hogar endeudado.


Los datos adquieren relevancia en momentos en que el endeudamiento familiar se prepara para ingresar al debate en la Cámara de Diputados este miércoles, en medio de las preocupaciones por el avance de la morosidad y su impacto sobre los presupuestos de los hogares.
De acuerdo con el informe de EcoGo y la Universidad Austral, el financiamiento a personas físicas alcanzó los $101,9 billones en agosto de 2026, lo que representa un incremento real del 0,8% mensual y del 3,9% interanual. Sin embargo, pese a esta recuperación, el volumen de crédito todavía se mantiene por debajo del máximo registrado en diciembre de 2025, cuando había alcanzado los $102,4 billones, medidos a precios de agosto de 2026.
La contracara de esta evolución es el aumento de los incumplimientos. La mora por monto creció 0,3 puntos porcentuales respecto de julio y 9,8 puntos frente al mismo período del año anterior. En tanto, la proporción de deudores con al menos un saldo irregular avanzó 0,3 puntos en el mes y 8 puntos porcentuales en términos interanuales.
No obstante, el informe identifica una señal de moderación en los incumplimientos más recientes. La denominada mora operativa, que excluye los créditos considerados irrecuperables, retrocedió por segundo mes consecutivo y se ubicó en el 10,6% de la cartera. En cambio, los préstamos clasificados como irrecuperables representaron el 7,8% del total, lo que explica buena parte del deterioro del indicador general.
Las familias deben más de $13 millones en promedio a los bancos
Otro de los datos que refleja el deterioro de las finanzas familiares surge de un informe de Focus Market, que estimó que los hogares argentinos acumulan actualmente $73,8 billones en deuda, de los cuales $66,48 billones corresponden a financiamiento bancario y $7,36 billones a obligaciones no bancarias.
El relevamiento muestra un cambio significativo en la composición del endeudamiento: aunque disminuyó la proporción de hogares que recurren al crédito, quienes mantienen obligaciones bancarias registran montos considerablemente superiores a los de comienzos de año.
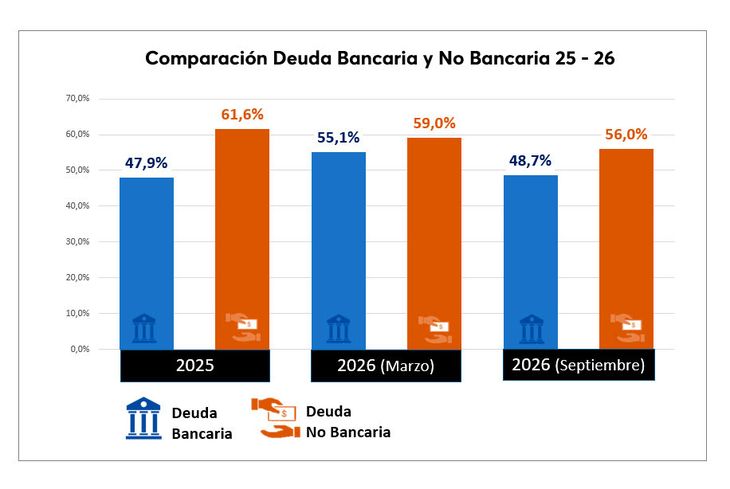
Actualmente, el 48,68% de los hogares tiene deuda bancaria, equivalente a unos 4,97 millones de hogares, frente al 55,1% registrado en enero de 2026. Por su parte, el 56% mantiene algún tipo de deuda no bancaria, porcentaje que también retrocedió respecto del 59% observado al inicio del año.
Sin embargo, la deuda bancaria promedio por hogar endeudado prácticamente se duplicó con creces: pasó de $5.702.809 a comienzos de 2026 a $13.380.294 en la última medición. En tanto, la deuda no bancaria promedio aumentó de $1.116.013 a $1.288.161.
La magnitud de estas obligaciones se vuelve más evidente al compararla con los ingresos formales. Según Focus Market, la deuda bancaria promedio equivale a 6,88 salarios promedio del sector registrado, tomando como referencia el RIPTE de julio de 2026, que se ubicó en $1.946.028.
Damián Di Pace, director de Focus Market, explicó que los datos reflejan un cambio en el perfil del endeudamiento de los hogares, dado que menos familias utilizan crédito, pero aquellas que continúan financiándose mediante el sistema bancario acumulan obligaciones significativamente mayores. Este comportamiento puede interpretarse como una señal de mayor concentración del endeudamiento y de una presión financiera creciente sobre determinados sectores de la población.
Créditos personales y tarjetas, entre los más afectados por la mora
El deterioro de los indicadores de pago no se distribuye de manera uniforme entre las distintas modalidades de financiamiento.
Según los datos relevados por Focus Market a partir de las estadísticas del BCRA, los préstamos personales registraron una tasa de irregularidad del 16,7% en julio de 2026, frente al 3,5% de enero de 2025. Esto implica que más de uno de cada seis pesos prestados mediante esta modalidad presenta problemas de pago.
Las tarjetas de crédito también mostraron un incremento significativo en los incumplimientos, con una mora que pasó del 2% al 12,8% durante el mismo período.
En el caso de los créditos prendarios, la irregularidad avanzó del 3,5% al 8,1%, mientras que los hipotecarios mantuvieron los niveles más bajos, con un incremento del 1% al 1,6%.
El mayor deterioro se observó en la categoría de otros préstamos, cuya mora escaló del 10,7% al 39,8%, lo que significa que prácticamente cuatro de cada diez pesos financiados bajo esta modalidad se encuentran en situación irregular.
A su vez, el informe de EcoGo y la Universidad Austral advierte sobre una diferencia importante entre las entidades financieras tradicionales y los proveedores no financieros de crédito.
Mientras que la mora por monto del sistema financiero alcanzó el 16,1% en agosto, entre los proveedores no financieros trepó al 31,7%, prácticamente el doble. Estos últimos concentran el 14,8% del crédito informado, equivalente a unos $15 billones.
El mapa de la morosidad: cuáles son las provincias más afectadas
El deterioro de la capacidad de pago también presenta diferencias significativas entre las distintas jurisdicciones del país. De acuerdo con el relevamiento de EcoGo y la Universidad Austral, La Rioja encabezó el ranking de morosidad por monto, con una tasa del 26,2%, seguida por Santa Cruz y San Luis, ambas con el 24,2%.
Detrás se ubicaron Catamarca, con el 23,4%; San Juan, con el 22,6%; Tucumán, con el 21,8%; y la provincia de Buenos Aires, donde la irregularidad alcanzó el 21,5%.
En contraste, La Pampa registró el menor nivel de mora del país, con el 9,6%, seguida por la Ciudad de Buenos Aires, con el 12,5%, y Entre Ríos, con el 14,5%.
El informe también destacó que la irregularidad por monto aumentó en 23 de las 24 jurisdicciones durante agosto, mientras que en la comparación interanual todas las provincias registraron un deterioro de sus indicadores.
Impuestos impagos y préstamos familiares: cómo crece el endeudamiento fuera de los bancos
En paralelo con las dificultades para cumplir con las obligaciones bancarias, los hogares argentinos recurren a mecanismos alternativos de financiamiento para afrontar sus gastos cotidianos.
De acuerdo con Focus Market, el endeudamiento no bancario alcanza al 56% de los hogares, equivalente a unos 5,72 millones de familias, con un stock acumulado de $7,36 billones.
Dentro de este universo se incluyen préstamos fuera del sistema bancario, ayuda económica de familiares y amigos, impuestos atrasados, expensas impagas, cuotas escolares pendientes y otras formas de financiamiento cotidiano.
Los préstamos personales no bancarios representan el 46,4% de esta deuda, seguidos por los préstamos de familiares o amigos, con el 18,6%, y los impuestos impagos, que explican el 17,6%.
Para Di Pace, esta tendencia refleja las restricciones de liquidez que enfrentan los hogares, que recurren a fuentes alternativas de financiamiento para resolver necesidades de corto plazo.
En ese sentido, el especialista advirtió sobre la importancia de seguir la evolución de la capacidad de pago y de los niveles de endeudamiento, dado que estas estrategias pueden constituir una señal de presión creciente sobre los ingresos familiares.
Otro fenómeno relevante es la expansión del crédito fintech. Según datos de Analytica citados por Focus Market, la cantidad de personas con financiamiento a través de estas plataformas pasó de menos de 500.000 antes de la pandemia a más de 10 millones en la actualidad. De ese universo, 3,8 millones no mantienen créditos bancarios.
“El hecho de que los hogares recurran principalmente al no pago de impuestos, préstamos personales y ayuda de familiares y amigos como mecanismos de financiamiento refleja una creciente presión sobre sus ingresos. Más que una simple estrategia financiera, este comportamiento puede interpretarse como una señal de restricción de liquidez: las familias buscan resolver sus necesidades de corto plazo fuera del sistema bancario tradicional. La mayor utilización de estas fuentes no bancarias evidencia, además, la importancia de monitorear la capacidad de pago de los hogares y su nivel de endeudamiento”, señaló Damián Di Pace Director de la Consultora Focus Market.
Esta evolución permitió incorporar nuevos usuarios al mercado formal de financiamiento, aunque no necesariamente implicó una reducción de las obligaciones informales.