El CEO de Adcap Asset Management y Wealth Management, Andrés Nobile; el CEO de BYMA, Gonzalo Pascual Merlo; el presidente de Cambre, Alberto Battisti; y el CEO y presidente de Scania Argentina, Sebastián Figueroa, formaron parte del cuarto panel de la Cita de CEOs de Ámbito Debate.
18 de noviembre 2026 - 14:28
El financiamiento como motor del crecimiento: oportunidades y límites para el mercado de capitales
Ejecutivos de Adcap, BYMA, Cambre y Scania participaron del tercer panel de la cita de CEOs de Ámbito Debate.
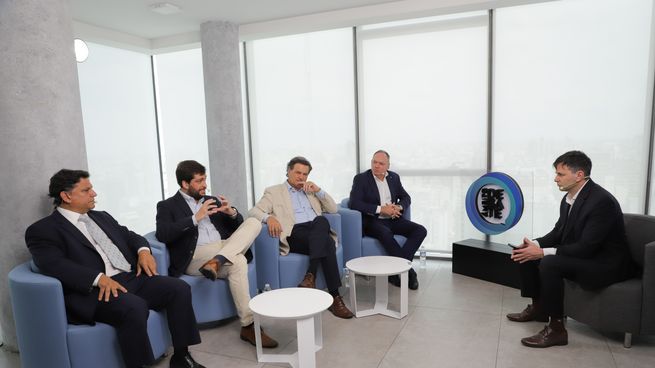
Ejecutivos de Adcap, BYMA, Cambre y Scania participaron del tercer panel de la cita de CEOs de Ámbito Debate.
En el evento, moderado por el jefe de redacción de Ámbito, Ariel Basile, Nobile trazó un balance de 2026 y señaló: “En términos globales fue un muy buen año, sobre todo en el sector del mercado de capitales, con baja volatilidad, sobre todo en el primer semestre, y destacando la cantidad de emisiones de ON que colocó el mercado, que ha sido récord, y el aumento en el nivel de fondos de comunes de inversión”.
Al mismo tiempo, admitió que “termina con algún sinsabor por el lado de la suba del riesgo país y lo que ha implicado para el resto de los activos de la economía, por lo que se termina mirando 2027 con algunos desafíos”.
Pascual Merlo coincidió con el diagnóstico y planteó: “Fue un año súper interesante. Mi expectativa con los triggers que se generaron a nivel mercado a fines del año pasado era que podíamos tener alguna llegada más profunda de inversores extranjeros, pero hay que reconocer que fue un año lleno de triggers fuera de Argentina, como las elecciones en Estados Unidos, Brasil y Colombia, que terminan llevando tensiones a otros lugares”.
De todos modos, consideró que “el crecimiento del mercado se sostiene, con un viraje hacia mayor sofisticación, porque la gente empieza a salir del producto más transaccional y empieza a tomar posiciones y a elegir qué quiere comprar” y marcó la perspectiva del sector: “Somos privilegiados como una industria que sostuvo un buen nivel de actividad con buenos resultados”.
La construcción, a la espera del crédito
Battisti aportó la mirada de la construcción, donde Cambre participa “sobre todo en la parte de material eléctrico” y admitió: “Ha sido un año regular, mejor que un duro 2024, estable con respecto a 2025 y tal vez un poco pobre con respecto a años anteriores”.
Al analizar ese escenario, sostuvo que “mientras hubo inflación y a la gente le quemó la plata, construyó. Pero en este momento la construcción tiene un valor en dólares que se considera alto” y advirtió: “Yo no lo veo así, considerando que la inflación americana desde 2000 hasta ahora está en el 90%”.
Por esto, marcó al crédito como la variable clave. “Se está dando poco en Argentina y, si no se mueve, no se va a mover la construcción”, apuntó.
Año récord para la venta de camiones
En tanto, Figueroa destacó que Scania vivió “un año especial por los 50 años de la marca” y destacó que nivel de venta de camiones “tuvo el año pasado un récord en resultados y volúmenes y este año se repite”.
“Cuando uno ve la estructura, tracciona mucho lo que fue minería, oil and gas y el agro. Eso hizo que la operación realmente crezca. Fue un muy buen año y con expectativas de seguir evolucionando”, expresó.
Al hablar de diferencias con las operaciones de vehículos de pasajeros, indicó: “En el mercado que analicemos, si el PIB crece, nuestra actividad crece porque hay que mover más mercadería y materiales. Entonces, si Argentina proyecta crecimiento de mercado, acompañaremos con más nivel de venta”.
Clima de negocios: entre el riesgo país y la adaptación
Al analizar el clima de negocios y las perspectivas para 2027, Nobile marcó que “una de las mejores variables para medirlo es el riesgo país, que de alguna manera nos está dando datos de los riesgos que implican las elecciones presidenciales, aunque también es un país que tiene un rumbo económico con un anclaje fiscal, una política monetaria contractiva y una lucha contra la inflación”.
“Los desafíos del riesgo país tienen que ver con el crecimiento, que va a estar en el ojo del mercado y en ese contexto se van a desarrollar todos los negocios, tanto sectores cíclicos como el petrolero, la minería y los que abarcan a la economía argentina”, observó.
Pascual Merlo definió al escenario como “heterogéneo” y explicó: “Estamos viendo un proceso dispar en distintas regiones e industrias que es parte de la nueva naturaleza que se viene. Hoy la matriz económica del país está migrando y vamos en un camino hacia una mayor federalización porque hoy la capacidad de generación de riqueza empieza a encontrarse en el interior”.
“Este proceso de cambio tiene ganadores y perdedores y no es que a la gente no le guste el cambio, no le gusta la pérdida asociada al cambio”, sostuvo, por lo que planteó que “para transitar esos cambios lo más importante es sostener un mecanismo de reglas de juego claras” y, si bien dijo que “hay un camino trazado”, consideró que se debe profundizar.
Battisti sumó a esta mirada el concepto de derrame. “Todo esto que está sucediendo con los RIGI tiene que empezar a derramar y, a medida que empiecen a mejorar los sueldos de la gente, va a empezar a moverse la construcción y la gente acceder a los créditos”, indicó.
En ese sentido, admitió que “Anses ha lanzado una línea que le ha prestado a los bancos y están prestando créditos de UVA más siete a 20 años con 25% de downpayment para construcción” y evaluó: “Eso va a funcionar, pero ahora los bancos no llegan a colocarlos porque la gente no está en las condiciones de poder pagar. Tiene que mejorar el salario, que no lo veo para el año que viene, porque va a ser electoral y el argentino siempre se guarda en dólares y suele no gastarlos”.
Al mismo tiempo, admitió que el sector “está muy influenciado con la importación” y agregó que “la obra pública por supuesto impacta, sobre todo al sector cementero”.
A su vez, Figueroa reconoció que “a toda empresa le ha tocado adaptarse a este clima de negocios” y comparó: “Veníamos de muchos años donde la ineficiencia y la parte de competitividad hacía que se relajen las compañías y uno vendía lo que había”.
“Hoy cambió mucho cómo hay que ver la empresa internamente y adaptarse al cambio. En un país normal es esta la forma de competir y tratar de ver cómo somos eficientes y exportar, como nuestra fábrica, que exporta el 100% de lo que produce, pero sigue siendo cara por los impuestos a la producción”, sostuvo y deseó que “ojalá esos cambios lleguen”.
Qué pasa con las marcas chinas en el segmento de camiones
Al referirse al ingreso de las marcas chinas en el segmento, Figueroa sostuvo que “están apareciendo”, pero indicó que “están en el 2% del mercado”. Ante el escaso margen en la comparación con otro tipo de vehículos, explicó que se da porque "el cliente necesita servicios, no es un tema de venta”.
“Es algo más específico para las operaciones en minas, actividad petrolera, en el campo. Hay que mover mecánicos, estar preparados con servicios, con repuestos y el cliente busca disponibilidad y seguridad”, observó.
Por esto, el referente de Scania destacó que “ahí las marcas europeas prevalecen sobre las chinas”, aunque de todos modos llamó a “no descuidar y seguir invirtiendo para dar un mejor servicio”.
La oportunidad del mercado de capitales para apalancar proyectos
Nobile puso de relieve el potencial del mercado para apalancar proyectos y precisó que se verifica en “el volumen de ON, dominado por sectores de energía y minería que están liderando el tren del crecimiento”.
En lo relativo a Adcap, mencionó el desarrollo de “una plataforma para el financiamiento que permite acercar a este tipo de productos” y graficó: “La idea es que el mercado de capitales no solamente pueda nutrir a las empresas de financiamiento de corto plazo, sino que en algún momento podamos tener el lanzamiento de algunos fondos de infraestructura y podamos ofrecer la extensión de plazo, que es lo que necesita el mercado”.
“Falta un inversor de largo plazo como eran las AFJP. Hay un intento de regreso como el manejo de fondos a través del FAL. Argentina tiene que desarrollar un mercado que permita el ingreso de ese tipo de inversores para tener un nivel mayor de sofisticación”, mencionó como limitante.
Sobre este punto, Pascual Merlo aseguró que “el crecimiento del mercado ha sido muy grande en los últimos siete años” y repasó que “Argentina tiene una estructura especial: tenemos más de 28 millones de cuentas y cuando contamos CUITs únicos hay más de 14 millones de argentinos con una cuenta comitente que les permite invertir”.
“No todas tienen saldo todo el tiempo ni operan todos los días, pero vemos niveles de actividad muy altos. Hay meses donde dos millones y medio de personas operan activamente y eso muestra un cambio de comportamiento muy significativo, de un pueblo que ve el mercado como una herramienta”, resaltó el referente de BYMA.
Al definir al mercado, lo calificó como “el mecanismo que lleva plata de donde sobra a donde falta” y detalló: “Hay familias que tienen ahorros que ahora están disponibles para empresas que tienen proyectos y es ahí donde se viene la gran oportunidad, porque tenemos pymes que no terminan de crecer porque les faltaba financiamiento”.
“Este nivel de adopción sienta las bases para un proceso de expansión del mercado de capitales que puede movilizar el crecimiento del país”, sentenció.
El crédito como impulsor de la economía
Battisti vinculó esta necesidad de inversiones con la baja de la inflación y comparó: “En los últimos años, el país que más invirtió y menos consumió de Latinoamérica fue Chile. El que menos invirtió y más consumió fue Argentina. Uno destina a ahorro o a inflación”.
“Al haber parado la inflación en el país, esa plata va a ahorros, que se prestan a la industria e invierte y crece el país”, consideró sobre este círculo virtuoso. Sin embargo, contrapuso: “Todavía no estamos ahorrando y nos da miedo colocar un plazo fijo a 90 o 180 días. Mientras eso no se logre, no van a aparecer los créditos a 30 años”.
En la misma línea, Figueroa consideró que “el crédito es un factor clave para ser más competitivo”. “Tenemos que entender que la inflación es del 30%, todavía altísima para cualquier fijación de tasa”, apuntó.
Al respecto, destacó: “En un futuro de inflación controlada, lo que se necesita para cualquier bien de capital o actividad que desarrolle, es el crédito accesible. Un camión se financia en el mundo al 5/6% anual y acá esas tasas no existen todavía”.
“Somos usuarios de ON en el mercado y nos fue muy bien, pero es por una necesidad de financiar. Tenemos financiera propia y tenemos que salir a buscar fondeo, pero en un mundo normal te podés financiar de la casa matriz u otras entidades”, comparo.
Para el referente de Scania, “todas las restricciones que fue teniendo Argentina limitaron ese crédito, pero, si aparece de nuevo, estamos convencidos de que se va a dar una renovación de flotas” y detalló: “No hay cliente que no tenga flota de ocho o nueve años en operación, que es muy antiguo. Eso hace que el consumo no sea eficiente, las reparaciones sean más frecuentes y el costo operativo sea malo”.
El FAL y la falta de profundidad
Nobile aseguró que el FAL “es el primer escalón dentro de una serie de potenciales medidas que puedan venir a partir de 2028” y recordó que “es un negocio que por año son 2.000 millones de dólares y en cinco años tendremos más de 10.000”, al comparar que la industria de fondos hoy maneja 77.000 millones de dólares. “Es decir, que el FAL va a ser un jugador importante, pero no más grande que la industria”, precisó.
“A nuestro entender, vendrán después nuevos jugadores como fondos de retiro, ingreso de jugadores del exterior y tener un mercado de capitales mucho más rico. Creo que eso es lo que viene para la segunda etapa”, vaticinó.
Algo similar planteó Pascual Merlo: “Se tiene que agregar un componente nuevo de duration en las carteras para extender el plazo. Hoy tenemos un mercado secundario con niveles de operación superiores a Chile, que tiene una estructura más profunda”.
“Es fantástico que los argentinos estén operando, nos faltan estos grandes jugadores que vengan a tomar posiciones de largo plazo”, sostuvo sobre la integración del mercado y recordó que “el 97,5% del volumen es operado por argentinos, no por extranjeros, cuando durante el gobierno de Macri llegó al 25%”. A su entender, la llegada de inversores del exterior “es una oportunidad, porque ante un escenario bueno hay potenciales compradores y, ante uno malo, no hay vendedores”.