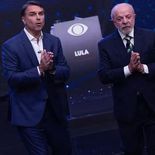
El denominado trade electoral en Brasil llega a su fin este domingo 25 de octubre, con el balotaje presidencial entre Luiz Inácio Lula da Silva y Flávio Bolsonaro. Después de meses en los que los inversores ajustaron sus posiciones en función de las encuestas y las probabilidades de victoria de cada candidato, el mercado financiero brasileño se prepara para una nueva etapa: la atención dejará de estar concentrada en las expectativas electorales y pasará a las decisiones económicas concretas del próximo gobierno.
25 de octubre 2026 - 14:26
Balotaje en Brasil: llegó a su fin el "trade electoral" y el mercado pone la mira en el ajuste fiscal
Tras una suba del 15,3% del Ibovespa desde agosto y una apreciación del real, los inversores se preparan para el impacto del balotaje entre Lula da Silva y Flávio Bolsonaro.
-
A qué hora se conocen los resultados del balotaje en Brasil
-
Trump, entre la atención por el balotaje en Brasil y el hermetismo sobre Lula y Bolsonaro

El Citi realizó una encuesta proyectando el movimiento de los activos post elecciones.
Durante los últimos meses, la posibilidad de una alternancia política impulsó una fuerte valorización de los activos brasileños, ante las expectativas de una mayor disciplina fiscal y una reducción del gasto público. Sin embargo, el resultado de las elecciones no necesariamente garantizará la continuidad de ese movimiento.


El trade electoral impulsó al Ibovespa más de 15% y fortaleció al real
Las expectativas sobre el resultado electoral tuvieron un impacto significativo sobre el comportamiento de los principales activos financieros de Brasil.
Desde agosto, cuando quedaron confirmadas las candidaturas presidenciales, el Ibovespa acumuló una valorización del 15,3%, mientras que el dólar retrocedió alrededor del 2% frente al real brasileño.
El movimiento se intensificó después de la primera vuelta del 4 de octubre, cuando Flávio Bolsonaro consiguió una ventaja sobre Lula superior a la anticipada por las encuestas.
En el primer día de operaciones posterior a esa votación, el principal índice bursátil brasileño registró un salto del 7,7%, su mayor suba diaria desde marzo de 2020, y superó por primera vez los 200.000 puntos. En paralelo, el dólar cayó cerca del 4% y las tasas de interés futuras registraron una fuerte compresión.
La reacción reflejó las expectativas de los inversores de que un eventual gobierno opositor pudiera avanzar hacia una política fiscal más restrictiva y un mayor control de la deuda pública. En el último día de operaciones previo al balotaje, el viernes 23 de octubre, el Ibovespa cerró en torno a los 205.082 puntos, mientras que el dólar terminó por debajo de los 5 reales.
Sin embargo, la fuerte valorización acumulada también abrió interrogantes sobre cuánto de un eventual cambio de gobierno ya estaba incorporado en las cotizaciones y qué margen quedaría para nuevas subas.
Citi advierte que la Bolsa podría caer más de 5% si Lula gana las elecciones
La incertidumbre sobre el resultado electoral llevó a los principales bancos de inversión a evaluar distintos escenarios para el comportamiento de las acciones, el tipo de cambio y las tasas de interés.
Un relevamiento realizado por Citi entre 73 gestores de fondos de acciones y multimercados mostró una marcada diferencia entre las expectativas para cada candidato.
En caso de una victoria de Flávio Bolsonaro, el 49,3% de los participantes espera que el Ibovespa registre una suba superior al 5% durante la primera rueda posterior a las elecciones, mientras que otro 48% anticipa ganancias de entre el 1% y el 5%.
En el mercado cambiario, el 78,1% de los gestores proyecta una apreciación del real de entre el 2% y el 5% frente al dólar. Asimismo, el 54,9% espera una caída de entre 50 y 100 puntos básicos en las tasas de interés futuras con vencimiento en enero de 2029.

En cambio, ante una eventual reelección de Lula, cerca del 80% de los consultados anticipa una caída superior al 5% del Ibovespa, mientras que el 63% espera una depreciación del real de más del 5%.
Las expectativas también son negativas para la curva de rendimientos: alrededor del 67% de los gestores considera que las tasas futuras podrían aumentar más de 100 puntos básicos.
El relevamiento refleja una asimetría en las expectativas de los inversores: aunque todavía consideran que existen oportunidades de valorización de los activos brasileños, también contemplan pérdidas más pronunciadas en un escenario contrario a las posiciones que construyeron durante la campaña electoral.
Del resultado electoral a las cuentas públicas: el nuevo foco del mercado
Más allá de la reacción inicial de los activos financieros, los analistas coinciden en que el principal desafío para Brasil estará relacionado con la sostenibilidad de las cuentas públicas.
Durante la campaña, ambos candidatos presentaron propuestas económicas diferentes, aunque persisten interrogantes sobre la capacidad de financiar las medidas anunciadas y garantizar una trayectoria sostenible de la deuda.
Flávio Bolsonaro plantea una agenda orientada a reducir el tamaño del Estado, contener el gasto público y generar condiciones favorables para la inversión privada. Sin embargo, los especialistas advierten que todavía existen dudas sobre la implementación de esas iniciativas, el alcance del ajuste y la composición de su eventual equipo económico.
Por su parte, Lula propone continuar con una estrategia de mayor intervención estatal, inversiones públicas y fortalecimiento de programas sociales, aunque enfrenta cuestionamientos sobre el impacto fiscal de esas políticas.
La preocupación por las cuentas públicas no se limita a un eventual nuevo mandato del actual presidente. De acuerdo con un análisis publicado este domingo por Folha de S.Paulo, las promesas electorales de ambos candidatos podrían incrementar las presiones sobre el presupuesto de 2027.
En el caso de Lula, el impacto fiscal de algunos de los beneficios anunciados durante la campaña se estima entre 53.600 millones y 82.000 millones de reales para el próximo año.
Bolsonaro, en tanto, también presentó propuestas de expansión de beneficios, reducción de impuestos y alivio financiero para determinados sectores, aunque varias todavía no cuentan con estimaciones definitivas sobre su costo fiscal.