
Los precios de los departamentos y las casas, el acceso al crédito hipotecario y la capacidad de ahorro marcan las diferencias entre los mercados inmobiliarios de las principales ciudades del país. Comprar una vivienda exige comparar mucho más que el precio publicado.
La brecha inmobiliaria entre Buenos Aires y el interior: cuánto cuesta comprar una propiedad
Córdoba, Rosario, Mendoza y Mar del Plata ofrecen alternativas con valores inferiores a los de la Capital Federal. El ahorro previo y la menor participación de los préstamos bancarios condicionan las operaciones.
-
Romain Nadal: "Para defender nuestros intereses no necesitamos alinearnos con nadie"
-
Colapinto le baja el pulgar a una disputa entre África y Argentina por un lugar en la Fórmula 1: "Tenemos las mismas probabilidades que antes"
Buscar una propiedad para comprar implica comparar precios, ubicaciones y opciones de financiación. Córdoba, Rosario, Mendoza y Mar del Plata ofrecen alternativas más económicas que CABA en varios segmentos del mercado inmobiliario
Los precios de las viviendas fuera de CABA son, en general, más bajos. La diferencia puede superar el 30% en departamentos de dos ambientes y rondar el 45% en algunas casas, aunque depende de la ciudad y la zona.


En Buenos Aires, los valores promedio de Reporte Inmobiliario son los siguientes:
-
Dos ambientes de 55 m2: u$s116.490.
-
Tres ambientes de 80 m2: u$s163.040.
Córdoba, Rosario, Mendoza y Mar del Plata ofrecen alternativas más económicas en varias tipologías. Sin embargo, el precio no es el único factor: el ahorro previo, el acceso al crédito hipotecario y la financiación de propietarios o desarrolladores también condicionan las posibilidades de compra.
Cuadro de situación en La Docta
Córdoba ofrece valores inferiores a los de CABA en buena parte de su mercado de departamentos, aunque la brecha depende de la ubicación y la tipología. Según Nicolás Casas Díaz, director de Lainmo, vocal del Colegio Profesional de Corredores Inmobiliarios de Córdoba (CPI) y presidente de la asociación civil MLS Córdoba, un departamento de dos ambientes en Córdoba Capital se publica alrededor de u$s76.000, mientras que uno de tres ambientes ronda los u$s98.000.
Los valores de referencia para las casas también muestran tickets de compra diferentes según la superficie, el lote y las prestaciones:
-
Departamento de dos ambientes, un dormitorio: u$s76.000.
-
Departamento de tres ambientes, dos dormitorios: u$s98.000.
-
Casa de tres ambientes, dos dormitorios: u$s129.000.
-
Casa de cuatro ambientes, tres dormitorios: u$s171.000.
Las cifras corresponden a precios de oferta orientativos para Córdoba Capital. La antigüedad, el estado de conservación, la ubicación y la calidad constructiva pueden modificar el valor final. Además, Juan Pablo Baca, coordinador general y CEO de La Red de Negocios Inmobiliarios de Córdoba, aportó referencias para Nueva Córdoba, uno de los barrios con mayor actividad: allí, un departamento de dos ambientes ronda los u$s80.000 y uno de tres ambientes llega a u$s120.000.

La comparación con CABA permite dimensionar la diferencia. Frente al promedio porteño de u$s116.490 para un departamento de dos ambientes de 55 m2, los valores cordobeses citados son inferiores. Sin embargo, la comparación no es exacta porque las referencias locales no especifican una superficie uniforme. Para los tres ambientes, el promedio porteño de u$s163.040 también supera los valores de oferta de Córdoba Capital, aunque en Nueva Córdoba la brecha se reduce.
El mercado cordobés atraviesa una etapa de mayor selectividad. Entre enero y septiembre de 2026 se registraron 39.782 escrituras, un 9% menos que en el mismo período de 2025. En el tercer trimestre, las operaciones cayeron un 12,2% interanual. Casas Díaz describió un escenario en el que los compradores comparan más propiedades y negocian con mayor información, mientras crece la distancia entre el precio pretendido y el que el mercado acepta.
El acceso al crédito hipotecario es una de las variables que condicionan la actividad. Baca vinculó la desaceleración con la falta de financiación bancaria a escala masiva y con las dificultades de las familias para reunir el ahorro previo. Explicó: "El poder adquisitivo de la gente, al estar con poco poder de compra, es un factor que limita la capacidad de ahorro y aplicar para sacar créditos hipotecarios".
A esa dificultad se suma una oferta que creció más que la demanda, con compradores que necesitan más tiempo para elegir. Para Baca, todavía existen oportunidades de compra, pero el mercado requiere precios realistas y una mayor capacidad de los profesionales para explicar las condiciones de cada operación. El economista inmobiliario también cuestionó la idea de que todos los precios publicados reflejan el valor real de las propiedades: la diferencia entre la expectativa del vendedor y la capacidad económica del comprador puede demorar una operación.

Casas Díaz coincidió en que el mercado exige una evaluación más precisa de cada inmueble. En su análisis, una propiedad con una valuación realista y una presentación profesional tiene más posibilidades de concretar una venta, mientras que las unidades sobrevaluadas acumulan tiempo en publicación. La financiación puede ampliar la demanda, aunque no resuelve por sí sola la distancia entre los ingresos, el ahorro previo y el precio de las viviendas.
Rosario y dispersión de cotizaciones
Rosario también presenta valores inferiores a los de CABA en varios segmentos. Según Alejandro Bassini, titular de Bassini Negocios Inmobiliarios y referente de la consultora Métricas, los departamentos del área central —delimitada por los bulevares Pellegrini, Oroño y el río Paraná— exhiben precios de oferta que varían según la cantidad de ambientes, la antigüedad y las prestaciones.
Las referencias corresponden a departamentos convencionales, sin cochera, de entre 15 y 30 años de antigüedad. Los valores relevados son los siguientes:
-
Monoambiente: entre u$s35.000 y u$s55.000, con una referencia central de u$s47.000.
-
Departamento de dos ambientes, un dormitorio: entre u$s55.000 y u$s85.000, con una mediana preliminar de u$s65.000.
-
Departamento de tres ambientes, dos dormitorios: entre u$s70.000 y u$s150.000, con una referencia central de entre u$s90.000 y u$s98.000.
-
Casa de tres ambientes, dos dormitorios en Fisherton: u$s100.000.
-
Casa de cuatro ambientes, tres dormitorios en Fisherton: u$s150.000.
La demanda rosarina también muestra diferencias según el perfil del comprador. El área central conserva atractivo por su cercanía al trabajo, las universidades, los comercios y los servicios. Bassini amplió: "Pichincha y el entorno de Puerto Norte captan interés por su proximidad al río y su oferta urbana, mientras que Fisherton aparece como una alternativa para quienes priorizan casas y espacios exteriores. Al mismo tiempo, la zona sur gana espacio como opción residencial y sector con posibilidades de desarrollo."

El mercado tuvo un 2025 favorable, pero durante 2026 perdió parte del ritmo. Diego Ferreyra, de Diego Ferreyra Bienes Raíces y miembro de la consultora Métricas, vinculó la desaceleración con la caída de las operaciones mediante crédito hipotecario. No obstante, destacó que julio fue el mejor mes del año en cantidad de escrituras, con 1.975 transacciones, un nivel similar al promedio mensual de 2025.
Los precios de venta, según Ferreyra, no registraron subas frente a 2025. En ese escenario, una propiedad correctamente tasada demora cerca de 90 días en venderse y la negociación entre el precio publicado y el cierre ronda el 5%. Cuando la pretensión supera en más de un 10% el valor de mercado, el inmueble pierde competitividad y puede quedar fuera de las opciones que evalúan los compradores.
La financiación sigue como una pieza importante para reactivar el mercado. Sin embargo, la compra depende también de la capacidad de ahorro, del ingreso disponible y del margen para afrontar el anticipo. Ferreyra planteó que la caída de las operaciones con crédito explica parte del freno, aunque el repunte de julio mostró que la actividad conserva capacidad de recuperación.
En Rosario, el precio, la conectividad, las prestaciones y el costo de sostener la vivienda pesan en la decisión, tanto para quienes buscan su hogar como para quienes evalúan una inversión. El área central compite con los barrios residenciales y con las nuevas zonas de expansión, donde las familias pueden encontrar otras superficies y características dentro de su presupuesto.
Mendoza el motor cuyano
El Gran Mendoza presenta una referencia distinta porque los datos de inmoMetrics, el Monitor Inmobiliario de Mendoza, corresponden a operaciones efectivamente cerradas y no sólo a precios publicados. El informe actualizado a octubre de 2026 ubicó el ticket promedio general de venta en u$s82.087, con una suba interanual del 3,39%.
Por tipología, los valores promedio de cierre fueron los siguientes:
-
Departamentos: u$s67.349, frente a u$s65.140 en 2025.
-
Casas: u$s116.592, frente a u$s103.839 en 2025.
-
Lotes: u$s35.808.
Las unidades estándar de uno y dos dormitorios se ubican entre u$s50.000 y u$s85.000, según la microzona y la antigüedad. En comparación con CABA, el ticket promedio de los departamentos mendocinos queda por debajo de los u$s116.490 de un dos ambientes porteño. Sin embargo, la diferencia debe leerse con cautela: el promedio mendocino incluye operaciones de distintas tipologías y superficies, mientras que el valor de CABA corresponde a una unidad de 55 m2.
El mercado registró un rebote importante en 2025, cuando el ticket promedio de cierre subió un 20,3% en dólares. En 2026, el ritmo se moderó y el avance interanual quedó en el 3,39%. En el acumulado de los últimos cuatro años, los inmuebles transaccionados recuperaron un 28% de su valor en moneda dura, según el relevamiento de inmoMetrics.
Uno de los datos más relevantes aparece en las formas de pago. Durante 2025, las operaciones con crédito hipotecario crecieron un 405% y alcanzaron el 18,7% de las ventas. En 2026, el financiamiento bancario retrocedió un 37% interanual y pasó a representar el 11,8% de las operaciones. Aun con esa baja, el crédito mantiene una presencia superior a la de 2023, cuando no representaba una porción significativa del mercado.
La financiación privada, a cargo de desarrolladores y propietarios, también cumple un papel. En el acumulado de cuatro años, superó al crédito bancario: representó el 11,6% de las operaciones frente al 9,7% de los préstamos hipotecarios. En 2026, los planes privados explicaron el 10,1% de las compras. Estas alternativas permiten negociar plazos y condiciones, aunque cada propuesta requiere revisar el anticipo, el costo total y las obligaciones asumidas.
Pese a la existencia de distintas vías de financiación, el efectivo sigue como la modalidad predominante. El 75,9% de las transacciones de 2026 se concretó al contado. Esa proporción evidencia el peso del ahorro propio en un mercado donde el acceso al crédito depende de los ingresos demostrables, las condiciones bancarias y la capacidad de afrontar una cuota.
Matías Righi, fundador y director de inmoMetrics y del Monitor Inmobiliario de Mendoza, describió un mercado con un cambio en la composición de las operaciones. Los lotes concentraron el 36,6% de los boletos de compraventa durante 2026, por encima de las casas, con el 33,5%, y los departamentos, con el 25,8%. Sin embargo, las casas reunieron el 52,1% del volumen de dólares de la plaza, una señal del peso de las viviendas unifamiliares en el valor total negociado.
El comportamiento también varía por zona. Maipú concentró el 23,46% de las operaciones del Gran Mendoza y se convirtió en el municipio con mayor actividad, impulsado por loteos y desarrollos residenciales. Luján de Cuyo lideró el volumen de dólares, con el 23,52% de la masa monetaria regional, y reunió algunos de los tickets más elevados, en especial en barrios privados y sectores como Chacras de Coria y Vistalba.
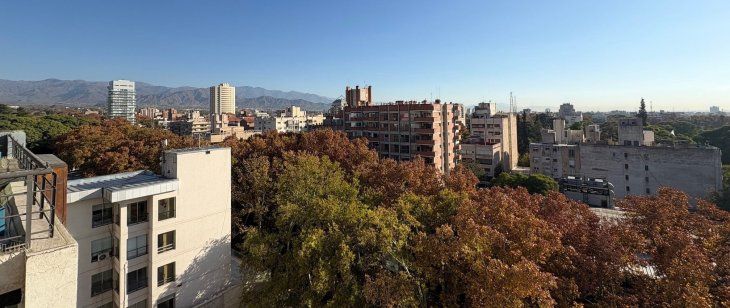
En Ciudad de Mendoza, los departamentos céntricos y las zonas consolidadas de Quinta y Sexta Sección mantuvieron su atractivo. Godoy Cruz se destacó por la velocidad de venta, mientras que San Rafael y Tunuyán registraron plazos de comercialización más cortos que buena parte del área metropolitana.
La negociación también depende de la forma de pago. Righi amplió: "Quienes compraron al contado consiguieron un descuento promedio del 6,5%, frente al 3,2% de quienes recurrieron al crédito hipotecario o a otra financiación".
Por "la Feliz"
Mar del Plata completa la comparación con valores que también quedan por debajo de los promedios de CABA, especialmente en departamentos tradicionales del centro. Rodrigo Sanz, de la inmobiliaria Sanz & Ordoqui, aclaró que hablar de promedios puede resultar impreciso porque el mercado reúne propiedades originales, unidades recicladas, edificios modernos, inmuebles a estrenar y proyectos en construcción.
Para un departamento tradicional del centro, en buen estado, las referencias que aportó son:
-
Departamento de dos ambientes: alrededor de u$s60.000.
-
Departamento de tres ambientes: alrededor de u$s90.000.
Frente a CABA, los valores representan una diferencia de u$s56.490 para los dos ambientes y de u$s73.040 para los tres ambientes. Sin embargo, la comparación no contempla superficies equivalentes ni el estado exacto de cada unidad. En Mar del Plata, un departamento original en buen estado puede tener un precio muy diferente al de una propiedad moderna frente al mar o en sectores de mayor valor.
Sanz describió un mercado con precios lateralizados, es decir, sin grandes subas ni bajas recientes, luego de una caída cercana al 50% entre 2017 y 2023 y una recuperación promedio del 15% desde 2023. En ese contexto, sostuvo que todavía aparecen oportunidades para compradores que cuentan con ahorro disponible y buscan aprovechar valores que permanecen por debajo de los máximos anteriores.
La actividad también muestra interés por parte de propietarios que evalúan poner sus inmuebles a la venta. Sanz mencionó un volumen importante de tasaciones y una demanda que, según su lectura, crece a partir de la mayor estabilidad y de la posibilidad de encontrar precios atractivos. En la ciudad existen cerca de 30.000 propiedades publicadas para la venta, aunque sólo una parte logra concretar operaciones en plazos breves.
La ubicación define buena parte de la demanda. El centro conserva interés por la segunda vivienda y la renta turística, mientras que Playa Grande, los chalets y otros sectores de mayor valor atraen a compradores con preferencias específicas. También se observa una menor oferta de departamentos en primera línea de mar, en un contexto en el que algunos residentes buscan vivir frente a la costa.

Sanz distinguió entre los sectores ligados al turismo y los que concentran la demanda de vivienda permanente. En las áreas cercanas al mar, el interés no proviene sólo de compradores que buscan una segunda propiedad, sino también de marplatenses que quieren vivir frente a la costa. Hacia el interior de la ciudad, en cambio, pesa más la búsqueda de una vivienda para uso cotidiano.
El ahorro propio conserva un papel central. Según Sanz, una propiedad bien publicada y con un precio adecuado puede venderse durante las primeras semanas, mientras que los inmuebles fuera de mercado pierden visibilidad y permanecen más tiempo en la oferta. En sus estimaciones internas, el margen de negociación ronda el 5% del precio publicado.
En todas las plazas, el crédito hipotecario puede ampliar las posibilidades de compra, pero el ahorro previo y la capacidad de sostener el pago siguen como factores decisivos. Sanz resumió: "Si el valor está acorde en la zona que sea, la propiedad se va a vender".