- ámbito
- Secciones Especiales
Los chicos del cable
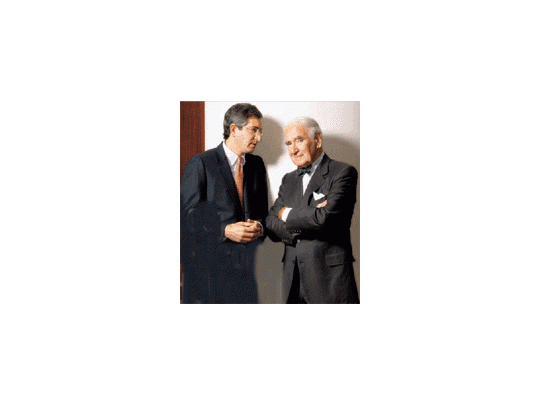
Ralph obligó a su hijo a escalar hasta la cumbre de la pirámide empresarial por us propios medios. Brian, que cursó us estudios en la Escuela de Negocios de Wharton de la Universidad de Pennsylvania, trabajó para Comcast en Trenton (Nueva Jersey) instalando cable y como vendedor a domicilio después de haber desempeñado otros trabajos de verano. Creo que cuando vine a Trenton terminó para mí el sueño y comenzó la realidad , dice Brian. Pasó dos años en Flint (Michigan) para luego regresar a Trenton como gerente de la empresa, que entonces tenía 40 empleados. Con el tiempo, Brian fue ascendiendo hasta convertirse en presidente de Comcast en 1990.
Brian, que es un consumado jugador de squash, pega más fuerte que su padre. Fue Brian quien, en 1997, tuvo las agallas para pedirle a Bill Gates en una cena informal que invirtiera 1.000 millones de dólares en Comcast. Y lo logró. Por aquel tiempo Microsoft se convirtió en el principal inversor de Comcast, un factor crucial en el éxito de la empresa.
A sus 42 años, Brian siempre ha estado dispuesto a pelear cuando lo exigieron las circunstancias, y en el ector del cable esto está a la orden del día. En 1994 él y u padre truncaron el plan que había preparado Barry Diller para fusionar a QVC con CBS porque no querían ver mermada su influencia en la cadena de teletiendas, y destituyeron a Diller como presidente de QVC. En 1997 Brian protagonizó un acalorado enfrentamiento con John Malone, el cacique de Liberty Media, cuando trató de comprar acciones de TCI del patrimonio legado por Robert Magness, fundador de la compañía y antiguo mentor de Malone.
Arrebatarle a AT&T su división de cable sería una dulce venganza. Los Roberts estuvieron a punto de comprar MediaOne en 1999, y AT&T le quitó el caramelo de la boca. AT&T ofreció 62.000 millones de dólares, cifra que superaba en varios miles de millones la oferta de Com-cast. Pero lo más dulce de la venganza es que ahora Comcast podría hacerse con toda la división de cable de AT&T (con MediaOne incluida) por más o menos el mismo dinero que AT&T desembolsó por MediaOne. Comcast desmiente insistentemente que se trate de una venganza y alega que su intención es ólo obtener uficiente público para poder influenciar la programación y hacerse con empresas más importantes.
¿Se llevará a cabo la opera-ción? Las máquinas de crear riqueza siempre parecen terminar en manos de quien sabe sacarles más provecho, y Comcast es una empresa ciertamente capaz. La división de cable de AT&T está atravesando un mal momento, y tiene un margen de beneficio de sólo un 16%, frente al 42% de Comcast. Si Comcast logra aumentar los 8.000 millones dólares de beneficios anuales de ATT&T por cable a unas cifra estratosféricas similares, podría sacarle otros 2.600 millones de beneficio anual. Pero Brian Roberts reconoce que semejante cifra puede estar fuera de su alcance, y ha fijado los objetivos de Comcast en la mitad. (La división de cable de AT&T posee el 25% de Time Warner Entertainment, que es a u vez una división de AOL Time Warner.)
Pero esto no significa que AT&T esté dispuesta a vender. Michael Armstrong, el asediado presidente y supuesto alvador de la antigua Ma Bell ha visto como las acciones perdían el 41% de su valor con respecto al pasado año. Armstrong ha apostado fuerte por el cable, como parte importante de su estrategia a gran escala para convertir a AT&T en una empresa integrada capaz de prestar servicios de telecomunicaciones, Internet, cable y telefonía móvil. Pero ahora Armstrong ha decidido dividir Ma Bell en cuatro ectores. Según parece, pretende asumir personalmente el mando de la unidad de cable, si es que sale a bolsa tal y como está previsto.
Pero es posible que ni siquiera tenga esa oportunidad. Si los grandes inversores de AT&T otorgan su confianza a Comcast, tal vez presionen a los directivos para llevar a cabo la compra. Con Comcast, los accionistas obtendrían algo más que dinero: dos de los directivos más astutos del ector. Y en una era en que la tecnología de las comunicaciones cambia a una velocidad vertiginosa, conviene fiarse de una familia que supo en su día escoger el momento preciso de abandonar el negocio de los cinturones y los gemelos.
-Informe de Eric Roston y Julie Rawe/Nueva York