
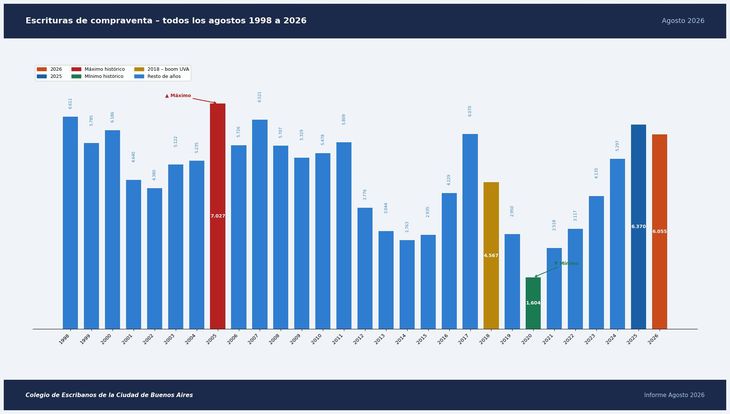
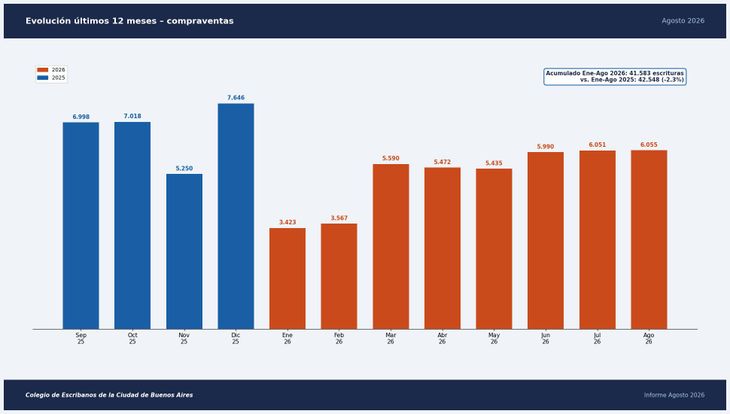
El mercado inmobiliario de la Ciudad de Buenos Aires mantiene un nivel de actividad que, pese a la menor presencia del crédito hipotecario, muestra una base firme. En agosto se realizaron 6.055 escrituras de compraventa, apenas 0,1% más que en julio y 4,9% menos que en el mismo mes de 2025, cuando se habían registrado 6.370 operaciones.
- ámbito
- Real Estate
- Escrituras
Radiografía del mercado inmobiliario en CABA: las proyecciones del sector para lo que queda del año
Expectativa por los nuevos créditos hipotecarios fondeados por el FGS de la ANSES, a qué monto se vende y qué tipos de viviendas tienen mayor demanda.
-
Escrituras en Provincia: descendieron un 6% interanual, ¿los nuevos créditos movilizarán el trimestre final?
-
Alquileres: cuánto aumentan en octubre los contratos que todavía se ajustan por ICL
CABA registró 6.055 operaciones en agosto y acumula 41.583 en los primeros ocho meses de 2026.
PexelsEl dato también muestra que la compraventa porteña conserva un ritmo elevado en términos históricos. Según el Colegio de Escribanos de la Ciudad, agosto de 2026 quedó entre los cinco mejores meses de agosto de los últimos 28 años. El monto total involucrado llegó a $1.098.513 millones, con una suba interanual de 4,8%.


El promedio por operación fue de $181.422.612, equivalente a u$s119.270 al tipo de cambio oficial promedio. En pesos, ese valor medio creció 10,3% en un año, mientras que en dólares registró una baja de 2,7%. En los primeros ocho meses del año se acumularon 41.583 escrituras, apenas 2,3% menos que en igual período de 2025.
Para la presidenta del Colegio de Escribanos de la Ciudad de Buenos Aires, Magdalena Tato, los números muestran que el mercado conserva una demanda sólida. Dijo: “Agosto dejó 6.055 escrituras, un número que sitúa al mes entre los cinco mejores agostos de los últimos 28 años”.
La escribana agregó que la diferencia acumulada respecto de 2025 es reducida: “En los primeros ocho meses del año acumulamos 41.583 escrituras, apenas 2,3% por debajo de 2025: la diferencia es mínima y confirma que el piso de demanda se mantiene sólido”.
Para la presidenta del Colegio de Escribanos porteño, además, el comportamiento del crédito muestra una diferencia respecto de otros ciclos. Señaló: “El dato positivo para rescatar de este proceso es que no se desplomó como en otros años, donde había un boom y luego una caída muy fuerte. Esto nos da otro horizonte”.
De cara al último trimestre, la escribana observa una demanda que permanece activa. “Tenemos razones para ser moderadamente optimistas. El acumulado enero-agosto de 2026 muestra un nivel muy sólido en perspectiva histórica”, agregó. También destacó que el cuarto trimestre suele mostrar mayor actividad por estacionalidad y que este año se suma la expectativa por los créditos fondeados con recursos del FGS de la ANSES.
Tato también puso el foco en las condiciones que todavía deben mejorar para que más operaciones puedan concretarse. “El gran desafío es superar problemas en las condiciones para calificar y las demoras que se generan desde que se inicia la carpeta hasta la firma de la escritura. Allí hay un gran trabajo por sistematizar con el sistema bancario”, afirmó.
Según su análisis, una cuota que guarde relación con el costo de vida y condiciones crediticias sostenibles pueden fortalecer la confianza de quienes toman préstamos a largo plazo.
Un mercado activo, pero con compradores selectivos
La actividad también se sostiene por una demanda que cambió sus criterios de búsqueda. Los compradores comparan más, negocian y prestan especial atención a la relación entre ubicación, estado, superficie y precio. En este escenario, las propiedades que salen al mercado con una tasación acorde encuentran interesados con mayor rapidez que aquellas que parten de valores que el mercado no convalida.
La titular de Maderna Inmobiliaria, Jimena Maderna, observa que existen distintos perfiles de compradores. Contó: “Hoy tenemos los tres perfiles: está el comprador de primera vivienda, para quien el crédito hipotecario es fundamental; está el inversor, que busca principalmente unidades chicas, buena ubicación, bajas expensas y una renta razonable; y también vemos mucho al propietario que vende para comprar”.
En cuanto a los valores, Maderna advierte que no existe un precio único por tipología. En los monoambientes, menciona referencias de u$s90.000 a u$s120.000 en Recoleta, u$s95.000 a u$s130.000 en Palermo y u$s100.000 a u$s135.000 en Belgrano. También aparecen oportunidades puntuales, como un monoambiente en Villa Devoto ofrecido en u$s98.000 con cochera.
Para los dos ambientes, la referencia se ubica aproximadamente entre u$s120.000 y u$s170.000, con diferencias según superficie, estado, antigüedad y ubicación. En tres ambientes, la dispersión es mayor: actualmente, la inmobiliaria tiene una unidad en Belgrano publicada en u$s145.000.
En los cuatro ambientes, el rango es todavía más amplio. Hay unidades desde alrededor de u$s200.000 y propiedades que superan los u$s300.000 o u$s400.000 en barrios como Recoleta, Belgrano, Palermo y Núñez, según superficie, categoría, cochera y estado.
“Lo que vemos en CABA es que no necesariamente se vende primero lo más barato: se vende lo que tiene una buena relación entre ubicación, producto y precio”, afirmó Maderna.
Marta Oriozabala, CEO y founder de Real Capital, coincide en que el mercado atraviesa una etapa selectiva. El valor medio de los departamentos en CABA llegó en agosto a u$s2.476 por m2, con una suba acumulada de apenas 1,1% en 2026. Los departamentos chicos son los que más aumentaron en el año.
Precisó: “Hoy no veo un mercado donde haya que esperar grandes bajas o subas de precios. Veo un mercado mucho más selectivo: el comprador analiza, compara y negocia, y las propiedades que están bien valuadas son las que se mueven”.
Los departamentos de uno y dos ambientes concentran buena parte de la demanda por el menor ticket de entrada y su atractivo tanto para primera vivienda como para inversión. Según la referente de Real Capital, el valor medio ronda los u$s110.000 para un monoambiente y u$s131.000 para un dos ambientes.
El crédito, la variable que puede cambiar el escenario
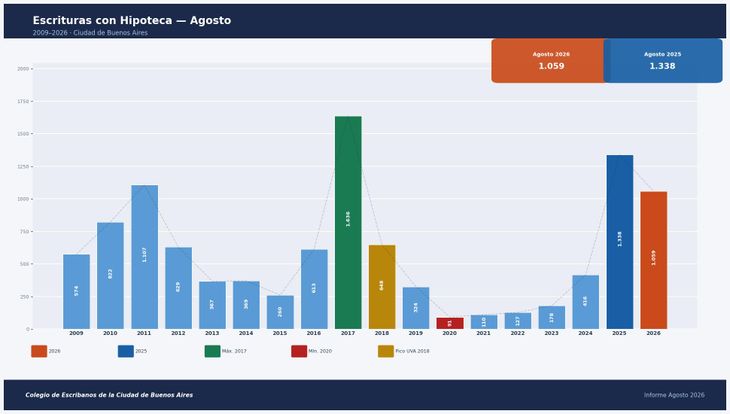
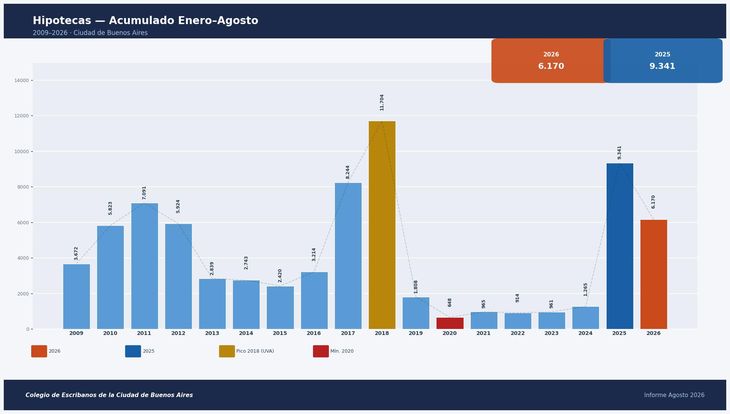
La principal diferencia respecto del nivel de compraventa es la evolución del crédito hipotecario. En agosto se formalizaron 1.059 escrituras con hipoteca, 20,8% menos que un año atrás. En los primeros ocho meses se acumularon 6.170 operaciones, una caída cercana al 34% frente a las 9.341 del mismo período de 2025.
Para Tato, esta brecha representa una oportunidad de crecimiento. “El mercado opera prácticamente al mismo nivel que el año pasado, pero las hipotecas acumulan en ocho meses una caída del 34% respecto de 2025”, dijo.
En ese escenario aparecen las nuevas líneas de crédito hipotecario fondeadas por el FGS de la Anses, con expectativa entre inmobiliarias y compradores. Maderna afirma que el financiamiento ya forma parte de las operaciones de su inmobiliaria. “De nuestras últimas seis operaciones, tres fueron con crédito hipotecario: una con Banco Nación, otra con BBVA Francés y otra con Santander”, relató.
Para la inmobiliaria, uno de los puntos centrales no es solo la existencia del crédito, sino los tiempos de aprobación y escrituración. Una operación que demora demasiado puede llevar al propietario a priorizar una oferta de contado.
Señaló Maderna: “Espero que este nuevo fondeo no solamente permita que más personas accedan a una vivienda, sino que también ayude a acortar y hacer más previsibles los tiempos de los bancos”.
Oriozabala también considera que el crédito puede ampliar la cantidad de compradores. Los nuevos préstamos contemplan condiciones específicas, como primera vivienda y un tope de hasta 150.000 UVA, equivalente a unos u$s200.000 según la referencia aportada por la especialista.
La medida también establece un tope de tasa de UVA + 7,5% anual para los créditos alcanzados por el fondeo del FGS. Oriozabala remarcó que esa condición puede reducir el costo inicial respecto de las tasas que ofrecían algunas entidades antes de esta iniciativa.
Qué puede pasar en el último trimestre
Además del crédito, la demanda se reparte entre primera vivienda, inversión y cambios de propiedad. Maderna ubica buena parte de las búsquedas entre u$s70.000 y u$s200.000, mientras que también aparecen consultas por unidades familiares de mayor valor.
Oriozabala detecta mayor interés por los dos ambientes y un regreso de las consultas por tres y cuatro ambientes, además de oportunidades en usados para reciclar y propiedades a estrenar que todavía mantienen precios competitivos.
Para el último trimestre, Maderna considera que el mercado necesita más crédito, menores tiempos bancarios, vendedores dispuestos a aceptar compradores financiados y precios de publicación realistas. La expectativa es que esas condiciones permitan transformar la demanda existente en nuevas operaciones.

Oriozabala también espera un mercado activo, aunque selectivo. “Soy optimista, pero no creo que tengamos que esperar un boom. Creo que vamos a seguir viendo un mercado activo y selectivo”, sostuvo.
“El mercado inmobiliario no se mueve solamente por el precio. Se mueve cuando comprador y vendedor sienten que es un buen momento para tomar una decisión. Y hoy estamos mucho más cerca de ese escenario que hace algunos años”, concluyó Oriozabala.