- ámbito
- Edición Impresa
Panorama cambiante
Finalmente el clima está dando un respiro y los días de sol y de cuatro días sucesivos con heladas están permitiendo el avance de la cosecha de maíz.
La importante demora en la trilla de maíz trajo complicaciones comerciales a los productores y sobrecostos financieros, en vista de que por fuerza mayor no podían cosechar para cancelar las ventas a futuro y los canjes por cereal. Lo que se cosechaba tenía elevada humedad en el grano. De esta forma, los acopios no daban abasto para secar, generando nuevos retrasos en las entregas.
Los lotes de trigo que se pudieron sembrar en fecha temprana, en forma previa a los temporales y clima húmedo que retrasaron las siembras, presentan un excelente desarrollo y están en etapa de macollaje. Lo sembrado en fecha más tardía evoluciona normalmente.
Los precios en el mercado de Chicago muestran debilidad en las últimas semanas, y bajas que impactan en el MAT y en las proyecciones a cosecha. El USDA proyectó rindes récord en su último informe, aunque relevamientos privados no son tan optimistas.
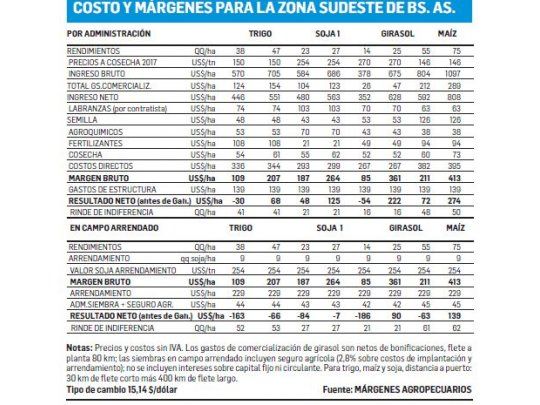
Las bajas impactaron más en las proyecciones de soja de primera y de trigo que en las de maíz. Es previsible que aumente la superficie de maíz y de girasol en la zona, y que la soja disminuya en área. La superficie de trigo ya está resuelta. Cabe mencionar que si bien las proyecciones muestran resultados de quebranto en campo arrendado, los resultados dependerán de las estrategias de venta de cada productor, en vista de que los diferenciales de precio para las posiciones de marzo y julio/17 son entre 10 y 20 u$s/t más altas que la posición de enero/17. Como surge del cuadro, los rindes de indiferencia para siembras en campo propio, que son los que se necesitan para cubrir la totalidad de los costos (implantación, cosecha, comercialización y gastos fijos o de estructura) son del orden de 41 qq/ha en trigo. El resultado proyectado es positivo en campo propio para los rindes altos del rango.
En soja de 1ª, el rinde de indiferencia es de 21 qq/ha, en girasol de 16 qq/ha y en maíz de 48 qq/ha. Se trata de rindes fácilmente alcanzables con clima normal.
Para siembras en campo arrendado, para un valor de arriendo estimado en 9 qq/ha de soja, y para los precios y costos que se muestran en el cuadro, el costo total en quintales se estima en 52 qq/ha para trigo, 27 qq/ha para soja de primera, 21 qq/ha para girasol, y 61 qq/ha para maíz.
Los rindes en EE.UU. serán determinantes para los precios. Falta mucho para la cosecha local y no está claro si habrá Niña débil o fuerte. El próximo mercado climático durante la evolución de los cultivos en Sudamérica permitirá tener un panorama más claro en cuanto a precios y brindará posibilidades de cobertura adicionales para quienes no la tomaron con las pasadas subas.