
La morosidad crediticia se convirtió en una de las principales señales de alerta para los sistemas financieros internacionales, aunque a veces pasa desapercibido dentro del vertiginoso escenario global que se está atravesando. Aunque Argentina presenta indicadores particularmente elevados, el deterioro de la capacidad de pago de los hogares y las empresas no es un fenómeno exclusivamente local. Los últimos datos muestran que los atrasos en el cumplimiento de las obligaciones financieras también avanzan en América Latina y en determinados segmentos del crédito en EEUU, como un fenómeno global que va a atravesar buena parte del 2027 inclusive.
La morosidad no es solo un fenómeno argentino: por qué crecen los atrasos en los créditos de América Latina y EEUU
Un informe de Felaban reveló que la cartera vencida en América Latina aumentó un 44% interanual y ubicó a Argentina como el país con mayor morosidad de la región.
-
Expensas por las nubes, ya superan los $340.000 y cada vez más propietarios dejan de pagar
-
Dólar blue hoy: a cuánto opera este miércoles 18 de noviembre

La morosidad es uno de los temas más relevantes que deberán enfrentar las economías globales.
El escenario combina tasas de interés elevadas, mayores niveles de endeudamiento y dificultades para sostener el consumo. En paralelo, las perspectivas de política monetaria internacional que llevan adelante la Fed, el Banco Central Europeo y los distintos bancos centrales globales introducen nuevas presiones sobre el costo del financiamiento, con consecuencias potenciales sobre la actividad económica.


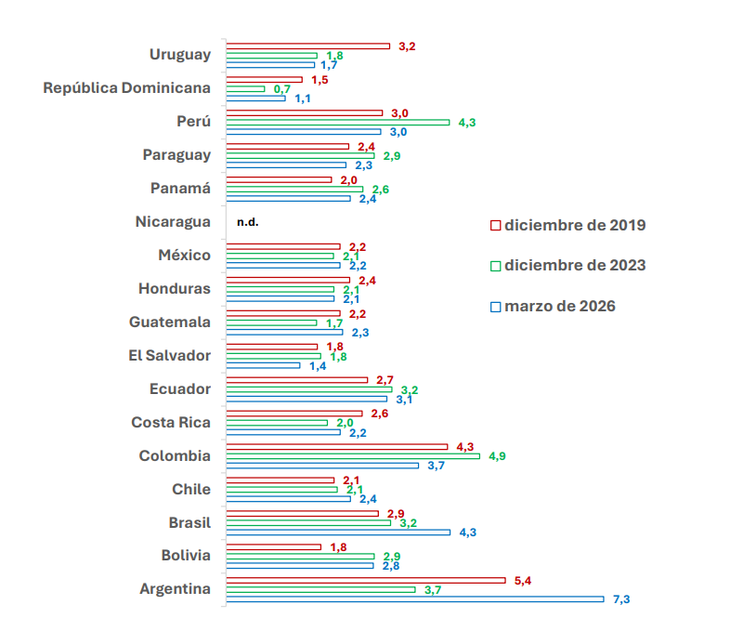
Un informe de la Federación Latinoamericana de Bancos (Felaban) reveló que la cartera de morosidad del sistema bancario regional alcanzó los u$s104.621 millones en marzo de 2026, un incremento del 10% respecto de diciembre de 2025 y del 44% interanual. "La cartera vencida del sistema bancario latinoamericano reforzó su tendencia alcista", señaló el organismo, que además advirtió que el indicador agregado de morosidad pasó del 2,51% al 2,78% en un año.
Argentina lidera la morosidad regional y tiene el menor acceso al crédito
De acuerdo con el relevamiento de Felaban, Argentina registró una morosidad del 7,3% durante el primer trimestre de 2026, el nivel más elevado entre los países analizados y más del doble del promedio regional del 2,78%. Detrás se ubicaron Brasil, con el 4,3%, y Colombia, con el 3,7%. En el extremo opuesto aparecieron República Dominicana (1,1%), El Salvador (1,4%) y Uruguay (1,7%).
Sin embargo, la situación argentina presenta una particularidad adicional: el país también registra la menor penetración del crédito de América Latina. Según Felaban, el financiamiento bancario representa apenas el 14,3% del PBI, frente a un promedio regional del 47,3%.
La combinación de una elevada irregularidad crediticia y un reducido acceso al financiamiento constituye un desafío para la recuperación de la actividad económica, especialmente para los hogares y las pequeñas y medianas empresas.
De hecho, los datos más recientes del Banco Central (BCRA), correspondientes a agosto, muestran que la morosidad del sector privado aumentó hasta el 7,75%. El deterioro es especialmente pronunciado entre las familias, donde el indicador alcanzó el 12,81%, frente al 3,8% registrado entre las empresas.
Brasil y Estados Unidos: el endeudamiento también presiona a los hogares
El deterioro crediticio también alcanza a Brasil, donde la morosidad total llegó al 5% en septiembre de 2026, según el Banco Central de ese país. En el caso de las personas físicas, el indicador alcanzó el 6% y se elevó al 8,1% entre los préstamos de libre disponibilidad.
Uno de los principales factores de presión sobre la economía brasileña es el elevado costo del financiamiento. En reiteradas oportunidades, el presidente Luiz Inácio Lula da Silva reclamó al Banco Central de Brasil una reducción de la tasa Selic, que se ubica en el 13,7% anual. Sin embargo, el costo del crédito para los consumidores continúa siendo considerablemente más alto: la tasa promedio de los préstamos de libre utilización a personas físicas alcanzó el 62,4% anual.
En paralelo, las familias destinaban alrededor del 29% de sus ingresos al pago de deudas, mientras que la morosidad de ese segmento alcanzó el 8,1%, reflejando las dificultades que enfrenta una parte de los hogares para sostener sus obligaciones financieras.
En Estados Unidos, la Reserva Federal de Nueva York informó que el endeudamiento de los hogares alcanzó los u$s19,1 billones durante el tercer trimestre de 2026, mientras que la proporción de deuda con algún grado de atraso aumentó del 4,7% al 5%.
Según la Fed de Nueva York, la proporción de deuda con algún grado de atraso aumentó del 4,7% al 5%, con mayores dificultades en los préstamos hipotecarios y automotores. Si bien el deterioro no es generalizado, la combinación de endeudamiento y costos financieros elevados presiona especialmente sobre los hogares de menores ingresos y plantea interrogantes sobre la evolución del consumo.
El deterioro se observó especialmente en determinadas carteras hipotecarias y de préstamos automotores, aunque la evolución no fue homogénea: algunos indicadores de morosidad de tarjetas de crédito mostraron mejoras. De hecho, para poner solamente en perspectiva: las empresas que cotizan en la bolsa, consideradas como "defensivas", que mayor resisten a una desaceleración económica vienen teniendo retornos de hasta 44% medido en dólares (este es el caso de Coca Cola, Johnson & Johnson y Procter & Gamble).
Por otro lado, si bien los porcentajes de morosidad de los tres países no son directamente comparables por sus diferencias metodológicas, sí permite identificar un hecho puntual en común: las dificultades para sostener el cumplimiento de las obligaciones financieras en un contexto de endeudamiento y tasas de interés elevadas, sumado a un deterioro de los ingresos en la familia.
Tasas de interés y actividad: por qué la morosidad sigue bajo la lupa
A las dificultades de pago se suma un escenario internacional en el que las tasas de interés podrían mantenerse elevadas durante más tiempo. En su informe Se terminó la tregua, publicado el 12 de noviembre, PRISMA, de Áurea Gestión y Vector Alpha, advirtió que los bancos centrales volvieron a ganar protagonismo en la evolución de las curvas de rendimiento, ante la persistencia de las presiones inflacionarias lo que obliga a mantener las tasas altas, y en consecuencia, elevar los indicadores de morosidad.
El análisis señaló que, tras conocerse un dato de inflación estadounidense superior al esperado, el rendimiento del bono del Tesoro a dos años subió 17 puntos básicos, hasta el 4,74%, mientras que la tasa a diez años alcanzó el 5%.
Este escenario resulta relevante para el crédito porque un costo financiero persistentemente elevado puede dificultar la refinanciación de deudas, encarecer nuevos préstamos y afectar las decisiones de consumo e inversión.
"La morosidad es el último vagón del ciclo de tasas, y el problema hoy es que se cortó la tregua. En Argentina y Brasil el foco está en las familias: es deuda en moneda local y de muy corto plazo —básicamente tarjetas y préstamos personales— que llevó la mora a máximos de décadas. En Argentina, casi 13 de cada 100 pesos prestados a hogares tienen algún grado de irregularidad. Que hoy se estén frenando los atrasos nuevos no significa que se haya limpiado el problema de fondo", señaló la economista Ailin do Pazo Glave, una de las economistas fundadoras de PRISMA, una consultora económica que realiza informes técnicos junto a Alberto Ades en diálogo con Ámbito.
Y añadió: "Además, si la Fed vuelve a subir en diciembre y se desarma el carry en yenes, las monedas de la región van a sentir la presión; los bancos centrales no van a tener margen para bajar tasas y el alivio para la gente se va a demorar. Hacia adelante, el próximo punto a mirar de cerca son las empresas que tomaron deuda en dólares sin tener ingresos en esa moneda".

El desafío para 2027: recuperar el crédito sin profundizar la morosidad
La evolución de la morosidad, en este contexto, plantea un desafío para las entidades financieras y los responsables de la política económica: impulsar el financiamiento como motor de la actividad económica sin comprometer la capacidad de pago de los deudores.
En Argentina, el problema adquiere especial relevancia por la combinación de una baja penetración bancaria y elevados niveles de irregularidad que si bien, mejoró entre las familias por los refinanciamientos que llevaron proactivamente los bancos, este factor sigue condicionando a los bancos para prestar más, aún cuando tengan la capacidad. La decisión cautelosa de los bancos argentinos es tal, que incluso no parece ser una preocupación perder algo de participación de mercado contra un actor tan relevante como el Banco Nación.
En Brasil, por otro lado, las tasas de interés y el endeudamiento condicionan el consumo y la actividad económica, con una economía que marcó una desaceleración en el tercer trimestre y se prevé que en 2027, el PBI solo crezca 1% con una SELIC que continuará estando elevada por las presiones inflacionarias que enfrenta el gobierno de Lula Da Silva. En tanto, en Estados Unidos los indicadores muestran un deterioro más concentrado en determinados segmentos como el rubro hipotecario y automotor pero que también presionaron los ingresos de los americanos y por qué no, pensar que fue uno de los factores que generó una mala performance en las elecciones para el gobierno de Donald Trump.
En este contexto, desde Moody's advirtieron por un contexto adverso para el año siguiente. En su informe "Perspectivas para 2027: el crédito se debilitará a medida que el aumento de las tasas y los costos de la energía contrarresten el impulso de la inteligencia artificial", Moody’s Ratings advirtió que las condiciones crediticias globales se deteriorarán durante 2027, aun cuando las principales economías continúen creciendo, aunque a un ritmo menor.