El negocio de exploración y producción de petróleo y gas de YPF, Vista Energy y Pampa Energía registró un fuerte crecimiento de su rentabilidad durante los primeros nueve meses de 2026, con un EBITDA conjunto superior a u$s7.000 millones, que representó un incremento interanual del 72%. La expansión de la actividad no convencional en Vaca Muerta fue uno de los principales factores detrás de la mejora de los resultados.
16 de noviembre 2026 - 14:31
El negocio millonario de Vaca Muerta: tres petroleras dispararon sus ganancias operativas y una lideró en eficiencia
El resultado operativo antes de depreciaciones y amortizaciones de las tres empresas registró una fuerte suba.
-
Petróleo: sorpresivo cambio de tendencia en el mercado, ¿cómo impacta a la Argentina?
-
Petróleo: los récords de producción de crudo envejecen rápido en Argentina

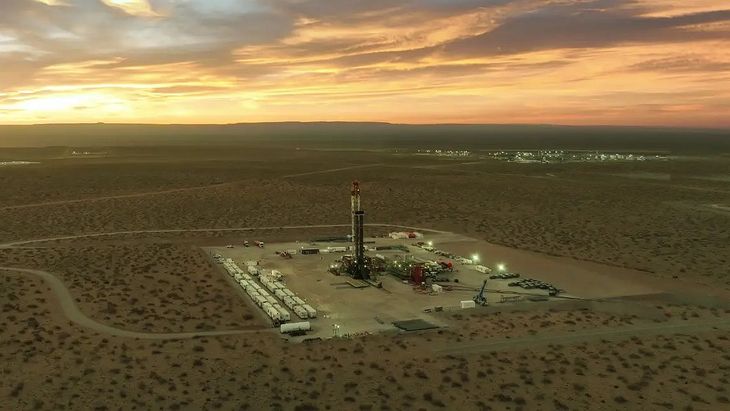
Vaca Muerta fue uno de los principales impulsores del crecimiento de los resultados de YPF, Vista Energy y Pampa Energía durante 2026.
Los datos surgen de un informe de RICSA ALyC, que analizó los balances de las tres compañías correspondientes al tercer trimestre y al acumulado entre enero y septiembre. El relevamiento mostró que el crecimiento de los resultados financieros estuvo acompañado por un aumento del 10% en las inversiones, que superaron los u$s4.700 millones.


Si bien las tres empresas mejoraron su rentabilidad, sus desempeños presentaron diferencias. YPF mantuvo el liderazgo por volumen de producción y resultados absolutos, Vista registró el mayor crecimiento productivo y margen EBITDA, mientras que Pampa avanzó en su transformación hacia el petróleo no convencional mediante el desarrollo de Rincón de Aranda.
YPF lideró en producción y mejoró su rentabilidad pese a una leve caída del volumen
La petrolera controlada por el Estado encabezó el ranking de resultados del upstream, con ingresos acumulados de u$s7.298 millones y un EBITDA de u$s4.449 millones, lo que representó un incremento del 70% respecto de los primeros nueve meses de 2025.
La mejora fue particularmente significativa en términos de rentabilidad. El margen EBITDA pasó del 44,1% al 61%, mientras que el costo de extracción subyacente, sin servicios de pozos, se redujo 31% interanual, desde u$s12,1 hasta u$s8,4 por barril equivalente de petróleo.
Este desempeño se produjo pese a una leve contracción de la producción total, que promedió 533.800 barriles equivalentes diarios, un 1,2% menos que en el mismo período del año anterior.

Uno de los cambios centrales fue la mayor participación del shale en su estructura productiva. Según RICSA ALyC, la producción no convencional pasó de representar el 63% al 78% del total, en un contexto de retroceso de los yacimientos convencionales.
En el tercer trimestre, YPF alcanzó además un récord de producción de shale oil de 224.000 barriles diarios, con una expansión interanual del 32%.
Los resultados también reflejaron una mejora de la eficiencia por barril. La compañía registró un EBITDA de u$s30,5 por barril equivalente durante los nueve meses, mientras que en el tercer trimestre ese indicador llegó a u$s32,2.
Vista Energy fue la petrolera de mayor crecimiento y lideró en margen EBITDA
Vista Energy se destacó por el ritmo de expansión de su producción y por presentar los mejores indicadores de rentabilidad entre las tres empresas analizadas.
Durante los primeros nueve meses del año, la compañía acumuló ingresos por u$s3.395 millones y un EBITDA de u$s2.098 millones, con un crecimiento interanual del 82%.
Su margen EBITDA alcanzó el 61,8%, ligeramente por encima del 61% de YPF y considerablemente superior al 49,3% registrado por Pampa Energía.
La producción promedio de Vista se ubicó en 153.300 barriles equivalentes diarios, un incremento del 41,2% respecto del mismo período de 2025.
Según el informe, esta expansión estuvo impulsada por el aporte de La Amarga Chica, incorporada en abril de 2025, los activos adquiridos a Equinor —Bandurria Sur y Bajo del Toro— y el crecimiento de la actividad en sus desarrollos existentes.
El tercer trimestre marcó un nuevo récord productivo para la empresa, con 169.000 barriles equivalentes diarios, un aumento del 33,3% interanual y del 8,3% frente al trimestre anterior.
De ese volumen, aproximadamente 26.000 barriles equivalentes diarios correspondieron a los activos adquiridos a Equinor.
En términos de eficiencia, Vista registró un EBITDA de u$s50,1 por barril equivalente en los nueve meses, mientras que su costo de extracción promedio, calculado por RICSA, se ubicó en u$s4,5 por barril.
La compañía también presentó la mayor intensidad de capital de las tres petroleras, con inversiones equivalentes a u$s31,5 por barril producido, reflejo de su estrategia de expansión.
Pampa Energía avanzó con Rincón de Aranda y aumentó 20% su producción
Pampa Energía también mejoró sus resultados durante los primeros nueve meses de 2026, aunque mostró un desempeño más moderado durante el tercer trimestre.
El negocio de petróleo y gas de la compañía registró ingresos por u$s923 millones, un crecimiento del 40% interanual, mientras que el EBITDA aumentó 53% hasta alcanzar los u$s455 millones.
El resultado operativo del segmento prácticamente se duplicó, al pasar de u$s95 millones a u$s185 millones.
En términos productivos, Pampa alcanzó un promedio de 102.600 barriles equivalentes diarios, un 20% más que en el mismo período de 2025.
El desarrollo de Rincón de Aranda, en Vaca Muerta, tuvo un papel central en esta evolución. Durante el tercer trimestre, la producción petrolera de la compañía aumentó 28% interanual.
En septiembre, el yacimiento alcanzó un récord mensual superior a los 26.000 barriles diarios de crudo, luego de la incorporación de una segunda planta de tratamiento que permitió ampliar su capacidad desde 20.000 hasta 28.000 barriles por día.
Sin embargo, el tercer trimestre mostró una moderación respecto de los meses anteriores. La producción total cayó 7% frente al segundo trimestre y el EBITDA se mantuvo prácticamente estable en u$s170 millones, contra u$s171 millones en igual período de 2025.
El informe señaló que los mayores ingresos por gas fueron compensados por las coberturas de crudo y el incremento de costos.
A diferencia de Vista, cuyo perfil está concentrado mayoritariamente en petróleo, Pampa conserva una fuerte participación gasífera. El gas natural representó el 78,8% de su producción durante los primeros nueve meses del año.
Las inversiones petroleras superaron los u$s4.700 millones
El crecimiento de los resultados estuvo acompañado por un aumento de las inversiones de las tres compañías, aunque el tercer trimestre presentó una moderación frente al período inmediatamente anterior.
Durante los primeros nueve meses del año, YPF lideró las inversiones en upstream con u$s2.781 millones, seguida por Vista Energy, con u$s1.318 millones, y Pampa Energía, con u$s633 millones.
La evolución trimestral mostró, sin embargo, una reducción del desembolso de capital respecto del segundo trimestre. Las inversiones de YPF bajaron 13%, las de Pampa 8% y las de Vista 2%.
En el caso de Pampa, el 76% de las inversiones del tercer trimestre estuvieron destinadas al desarrollo de Rincón de Aranda.
El informe también destacó las diferencias en intensidad de capital, medida como inversión por barril producido. YPF registró u$s19,1 por barril equivalente, Pampa u$s22,6 y Vista u$s31,5.
De esta manera, los resultados del período mostraron tres estrategias diferenciadas dentro del upstream argentino: YPF concentrada en mejorar la eficiencia y aumentar la participación del shale, Vista enfocada en ampliar su producción y Pampa avanzando en la expansión de sus desarrollos petroleros no convencionales.
- Temas
- Vaca Muerta
- YPF
- Vista