El crecimiento de Vaca Muerta está ampliando las necesidades de financiamiento más allá de las grandes compañías productoras. La expansión de la actividad requiere inversiones en equipamiento, transporte, infraestructura y servicios, pero también capital para que las empresas proveedoras puedan contratar personal, comprar insumos y responder a una demanda que aumenta a medida que crece la producción.
23 de octubre 2026 - 13:17
Vaca Muerta: los bancos advierten que el financiamiento debe llegar a toda la cadena de valor
Ejecutivos de bancos analizaron las necesidades financieras que genera la expansión del sector. Coincidieron en la importancia de acompañar a las pymes proveedoras, aunque plantearon distintos criterios para evaluar el crédito, financiar inversiones y preservar el capital de trabajo.
-
Tecnología nacida en Vaca Muerta que ganó dos premios en una competencia global de energía en Houston
-
AOG Patagonia 2026 cerró con más de 26.000 visitantes y una cifra récord de reuniones de negocios
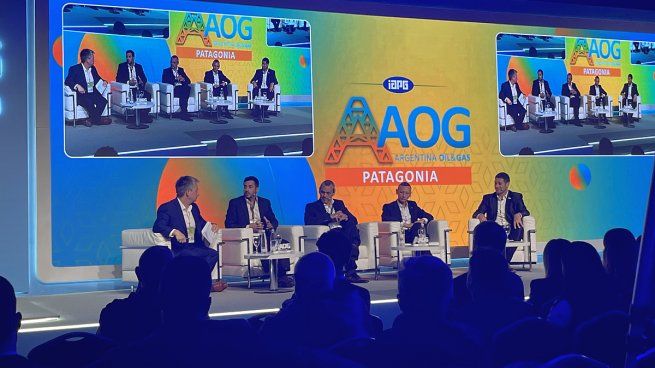
Pablo Fernández Blanco (moderador); Germán Gil (Supervielle); Javier Fiorotto (Comafi); Leandro Ruffinelli (Banco Nación); y Daniel Dreizzen (moderador).
Ese fue uno de los ejes del panel “Financiamiento para el crecimiento de Vaca Muerta: necesidades, desafíos e instrumentos para la cadena de valor y las operadoras”, realizado durante el ciclo de conferencias de la AOG Patagonia 2026, en Neuquén. Javier Fiorotto, gerente comercial de The Capita Corporation de Comafi; Leandro Ruffinelli, gerente comercial de Banca Empresas del Banco Nación; y Germán Gil, Team Leader de Oil & Gas de Banco Supervielle, analizaron las oportunidades y los desafíos que plantea el desarrollo de la industria para el sistema financiero. La conversación fue moderada por Daniel Dreizzen y Pablo Fernández Blanco.


Aunque desde perspectivas diferentes, las exposiciones coincidieron en una cuestión central: el financiamiento debe acompañar el crecimiento de las empresas que forman parte del ecosistema energético, con instrumentos adecuados a sus necesidades y una evaluación que contemple tanto la capacidad de pago como los proyectos que tienen por delante.
Del crédito a las operadoras a las necesidades de las pymes
Fiorotto planteó que el desafío para los bancos consiste en ampliar la mirada y dejar de concentrar los esfuerzos exclusivamente en las grandes productoras. “Hoy el desafío no es solamente financiar a las grandes operadoras, sino acompañar también a sus proveedores”, afirmó.
Para el ejecutivo de Comafi, eso requiere adaptar los criterios con los que se evalúan las solicitudes de crédito. En lugar de mirar únicamente los balances históricos, sostuvo, las entidades deben incorporar información sobre los contratos obtenidos, las inversiones previstas y las necesidades concretas para ejecutar cada proyecto.
“Tenemos que cambiar la manera de analizar el crédito: dejar de mirar exclusivamente los balances históricos y empezar a entender qué proyectos tienen por delante las empresas, qué contratos consiguieron y qué necesitan para llevarlos adelante”, explicó. Esa perspectiva permitiría diseñar soluciones financieras que contemplen las distintas etapas de la cadena de valor y no solamente las necesidades de capital de las operadoras.
El representante del Banco Nación también destacó la amplitud de ese universo. La cadena de valor, explicó, no se limita a las compañías que prestan servicios directamente en los yacimientos, sino que incluye a los proveedores de distintos niveles y a las actividades que hacen posible la operación: transporte, comercialización, mano de obra, vivienda, salud, alimentación y otros servicios para los trabajadores.
En ese sentido, señaló que las necesidades de financiamiento se están extendiendo a medida que crece el ecosistema alrededor de la industria. La expansión de Vaca Muerta, desde esa perspectiva, genera oportunidades para empresas de distintos rubros que necesitan recursos para ampliar su capacidad y responder a una demanda mayor.
Desde Supervielle, Gil también puso el foco en las empresas proveedoras. Según explicó, el banco reforzó su atención sobre ese segmento porque las grandes operadoras suelen contar con alternativas de financiamiento en los mercados internacionales.
El ejecutivo destacó que las compañías de la cadena de valor representan una oportunidad para el crédito local, especialmente cuando necesitan fondos para sostener su actividad o avanzar con inversiones. La mirada de los bancos, por lo tanto, se desplaza hacia un universo de empresas que debe crecer al ritmo de los proyectos energéticos, aunque no todas tienen la misma escala, trayectoria ni capacidad de acceso al crédito.
Balances, proyectos e historial financiero: cómo evaluar el riesgo
Uno de los puntos de discusión fue el peso que deben tener los antecedentes financieros de una compañía frente a las oportunidades de negocio que presenta Vaca Muerta.
Fiorotto defendió la necesidad de evaluar los proyectos futuros y los contratos que respaldan la actividad de las empresas. Para el ejecutivo, conocer las perspectivas comerciales permite entender mejor qué recursos necesita una pyme para cumplir con los compromisos que asumió y estructurar un financiamiento acorde.
Gil coincidió en que las perspectivas de crecimiento son importantes, pero introdujo un matiz: la evaluación del futuro no debe desplazar el análisis del comportamiento financiero previo. “Para financiar nuevos proyectos, también debemos considerar el historial y el comportamiento financiero de la empresa”, planteó.
El representante de Supervielle explicó que los antecedentes de los ejercicios anteriores permiten conocer cómo se desenvolvió una compañía y aportan información relevante para estimar su capacidad de cumplir con nuevas obligaciones. Tener proyectos por delante es un factor favorable, pero no elimina la necesidad de evaluar cómo administró sus recursos y respondió a sus compromisos.
Así, las exposiciones dejaron planteada una diferencia de énfasis más que una oposición absoluta. La perspectiva de los proyectos puede ayudar a reconocer oportunidades que no se reflejan por completo en los balances históricos, mientras que el análisis de los antecedentes sigue siendo una herramienta para medir el riesgo de una operación.
La tasa de interés y las condiciones de cada crédito también dependen del tipo de financiamiento. En su exposición, el representante del Banco Nación distinguió entre las líneas crediticias con condiciones previamente establecidas y las operaciones estructuradas para proyectos de inversión específicos, en las que la experiencia técnica del cliente y el riesgo de recuperación de los fondos adquieren relevancia.
La evaluación, por lo tanto, no se limita al monto solicitado: también debe considerar las características de la inversión, la capacidad de ejecución y las posibilidades de repago.
Leasing y capital de trabajo: cómo financiar las inversiones
Entre las herramientas disponibles para acompañar la expansión, Fiorotto destacó el leasing, una modalidad que consideró subutilizada por las empresas que necesitan incorporar bienes de capital.
“El leasing es una de las herramientas de financiamiento menos aprovechadas y puede ser muy útil para las empresas que necesitan invertir en bienes de capital”, sostuvo. Entre sus posibles aplicaciones mencionó la compra de camiones, generadores, maquinaria y equipamiento para las operaciones en los yacimientos.
El ejecutivo también señaló que esta alternativa puede ofrecer ventajas impositivas y financieras que las empresas deberían analizar antes de definir cómo financiar una inversión. Como ejemplo, indicó que el ahorro inicial que puede generar una operación de leasing para incorporar una flota de camiones podría liberar recursos suficientes para sumar otra unidad.
La elección del instrumento resulta relevante en un contexto en el que las pymes deben ampliar su capacidad operativa sin comprometer todos sus recursos disponibles. Comprar equipos, sumar trabajadores y adquirir insumos requiere desembolsos que no siempre coinciden con los plazos de cobro de los servicios prestados.
En ese punto, Gil recomendó separar las necesidades de inversión de largo plazo de los recursos destinados al funcionamiento cotidiano. “Todo lo que sea inversión de capital, hacerlo al largo plazo de los varios bancos, y vos guardate la caja, guardate las líneas de capital de trabajo”, señaló durante su exposición.
La recomendación apunta a evitar que la compra de maquinaria o la ampliación de instalaciones consuman el dinero que una empresa necesita para afrontar gastos corrientes, cubrir desfases entre pagos y cobranzas o responder a imprevistos. En otras palabras, financiar los activos con herramientas de plazos más largos permitiría preservar el capital de trabajo para sostener la operación.
La profesionalización financiera, una condición para crecer
Los ejecutivos también coincidieron en la importancia de mejorar la gestión financiera de las pymes para que puedan aprovechar las oportunidades que abre Vaca Muerta. El acceso al crédito no depende solamente de la disponibilidad de líneas bancarias: también requiere que las empresas conozcan sus necesidades, planifiquen sus inversiones y puedan explicar con claridad cómo utilizarán los fondos y de qué manera los devolverán.
Fiorotto remarcó que la administración financiera debe recibir un nivel de atención comparable al que las compañías destinan a incorporar tecnología y equipamiento. “Las pymes tienen que profesionalizar su gestión financiera con el mismo nivel de compromiso con el que incorporan tecnología o equipamiento”, afirmó.
En esa línea, señaló que las empresas necesitan equipos capaces de interpretar la demanda, anticipar sus necesidades de fondos y acercarse a los bancos con una estrategia definida. También destacó la importancia de informar las dificultades financieras a tiempo, antes de que se conviertan en problemas mayores y reduzcan las alternativas para encontrar una solución.
La discusión planteada en la AOG Patagonia muestra que el desafío financiero de Vaca Muerta no se agota en conseguir grandes volúmenes de inversión para las operadoras. También requiere que las empresas de servicios, los proveedores industriales y las pymes que sostienen las operaciones puedan ampliar su capacidad, financiar sus activos y administrar el capital necesario para crecer.
Para los bancos, la oportunidad consiste en desarrollar herramientas que respondan a esa diversidad sin descuidar la evaluación del riesgo. Para las empresas, el reto es convertir la demanda que genera la expansión energética en proyectos financiables, con planificación, antecedentes sólidos y una estructura financiera capaz de sostener el crecimiento.