
El Gobierno tendrá que enfrentar el próximo miércoles vencimientos por un total de $10,9 billones en un contexto de "viento de frente" debido al resultado de las elecciones en Brasil.
Deuda: Economía va por la renovación de casi $11 billones con posible "viento de frente"
El resultado de la elección en Brasil podría presionar sobre el dólar en la Argentina. En ese marco, este miércoles el Gobierno tratará de rollear deuda en pesos y para ello ofrece una nueva Lecap a febrero del 2027.
-
Cómo se llega a fin de mes: deudas, adelantos de sueldo y pluriempleo
-
Deuda: Economía buscará renovar vencimientos por unos $11 billones y estirar los plazos de pago
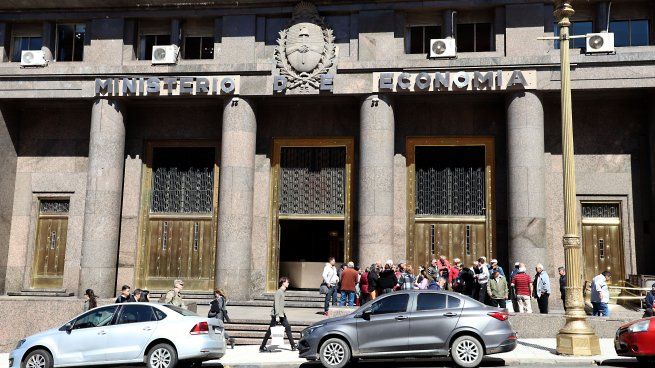
El Ministerio de Economía va por la renovación de casi $11 billones en un contexto dificil.
Así lo señalaron analistas de los mercados al conocerse el menú de bonos que ofrecerá el Tesoro para el segundo llamado del mes. Se trata de una oferta que combina algunos títulos con vencimiento para inicio y mediados del 2027, y algunos para el 2028.

La oferta es la siguiente:
Lecap:
- 26/2/27 (S26F7) - nuevo
CER:
- 31/3/27 (TZXM7)
- 29/10/27 (TZXO7)
TAMAR:
- 31/8/27 (TMG27)
CER/TAMAR:
- 15/12/28 (TXMD8)
Dólar Linked:
- 15/1/2027 (D15E7)
Cuáles son las perspectivas de la city para la última licitación de octubre
Valentín Gómez García, research Analyst de Adcap señaló que "el Tesoro enfrenta vencimientos por $10,9 billones, mientras que cuenta con depósitos en el BCRA por $8,9 billones".
"El menú combina una oferta amplia de instrumentos con vencimiento en 2027 abarcando todos los tipos de ajuste y, al igual que en la última licitación, busca extender una parte de los vencimientos más allá de 2027 mediante la inclusión de un bono dual CER/TAMAR con vencimiento en diciembre de 2028", añadió.
Gómez García indicó que "teniendo en cuenta que en la última licitación el 60% del monto adjudicado se concentró en instrumentos con vencimiento posterior a 2027, esperamos una buena demanda por este bono, al igual que por la nueva LECAP con vencimiento en febrero del 2027".
"Dada la amplitud del menú, creemos que el Tesoro podrá rollear sin dificultades el 100% de los vencimientos", profundizó.
El analista dijo además que "aun así, considerando que estimamos que hoy el BCRA absorbió $1,9 billones en la rueda de REPO, esperamos que el Tesoro busque mantener el rollover en torno al 100%, sin retirar pesos adicionales del sistema, para evitar generar fricciones sobre unas condiciones de liquidez que se mantienen estables".
Por su parte, el analista financiero Nau Bernues agregó que la licitación se va a llevar a cabo "con viento de frente y sin cosas raras". "Se abre un nuevo y demandado punto de la curva de Lecaps en febrero, CER y TAMAR 2027 más un Dual a diciembre 2028", destacó.
Por su lado, Daniel Chodos, jefe de Research y socio de la sociedad de bolsa Dhalmore Capital, dijo que "el Tesoro enfrentará vencimientos por $10,83 billones, un monto elevado frente a los $4,85 billones de mediados de octubre y los $8,65 billones de finales de septiembre".

"Sin embargo, la liquidez luce cómoda y las tasas se mantienen estables en torno al 20,5%”, añadió Chodos.
El analista de Dhalmore dijo que "el menú es amplio y permitirá medir el apetito del mercado a lo largo de las diferentes curvas. Esperamos que la mayor demanda se concentre en los títulos CER y en el TAMAR TMG27”.
“La nueva Lecap S26F7 cubre un tramo en el que faltaba oferta a tasa fija. Hasta ahora, la curva saltaba de enero a finales de abril, pese a que el mercado venía demandando instrumentos de plazo intermedio”, detalló.
Por otra parte, indicó que “los títulos CER con vencimiento en 2027 recibieron demanda incluso cuando operaban a tasas relativamente bajas. Esto podría permitirle al Tesoro captar una parte importante del rollover a un costo acotado”.
Nueva licitación: ¿habrá demanda por Dólar linked tras el impacto de las elecciones en Brasil?
“La demanda por Dólar linked podría estar parcialmente contenida después de que se refinanciara el 72% del vencimiento del D30O6 mediante una licitación por canje. De todas maneras, el Tesoro podría utilizar el D15E7 para canalizar la demanda de cobertura cambiaria y convalidar algún premio frente al mercado secundario”, explicó Chodos.
Al respecto, consideró que "habrá que seguir la evolución del sell-off en Brasil y su impacto sobre el tipo de cambio". "Si la presión continúa, el BCRA podría vender instrumentos Dólar-linked para contenerla, absorbiendo pesos y generando tensión sobre la liquidez, las tasas y las curvas”, advirtió.
Además recordó que "el Tesoro decidió no reabrir el AO29, probablemente para evitar convalidar sus elevados rendimientos en el mercado secundario"
- Temas
- Deuda
- Brasil
- Licitación