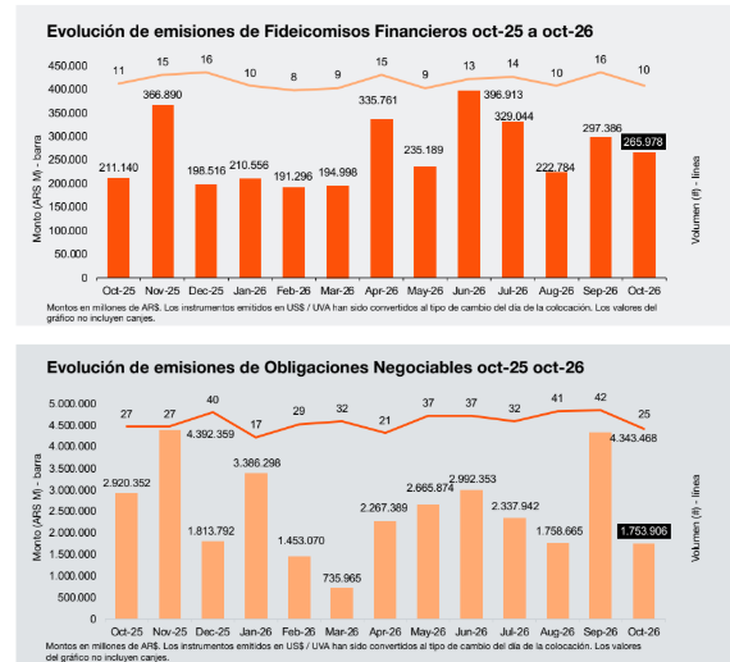
El mercado de deuda corporativa argentino registró una fuerte desaceleración durante octubre, en un contexto de mayor volatilidad financiera y aumento del costo de financiamiento. Las emisiones de obligaciones negociables (ON) cayeron un 60% en montos nominales respecto de septiembre, mientras que la cantidad de colocaciones se redujo un 40%, según el último informe de Mercado de Capitales elaborado por PwC Argentina.
Se desplomó la emisión de deuda corporativa: las colocaciones cayeron 60% y las empresas enfrentan tasas más altas
Las emisiones de obligaciones negociables se redujeron con fuerza durante octubre, especialmente en los sectores de energía y petróleo. El aumento del riesgo país y el encarecimiento del financiamiento en dólares condicionaron la actividad del mercado de capitales.
-
Uruguay prepara una nueva salida al mercado de deuda con un bono global en euros
-
El MEF colocó más de $ 3.700M en Notas del Tesoro, aunque tuvo que convalidar una leve suba de tasa

El financiamiento corporativo cayó en nivel de operaciones.
Durante el décimo mes del año se concretaron 25 colocaciones por un total de $1,75 billones, frente a las 42 operaciones realizadas en septiembre. La contracción estuvo explicada principalmente por la menor actividad en las emisiones denominadas en dólares, especialmente de compañías vinculadas a los sectores de petróleo, gas y energía, que históricamente concentran buena parte del financiamiento corporativo.


El informe, correspondiente a noviembre de 2026 y elaborado por el equipo de Deals de PwC, señala que el deterioro de las condiciones financieras coincidió con un incremento del riesgo país, que pasó de 607 puntos básicos en septiembre a 787 puntos en octubre, con episodios en los que superó los 830 puntos.
Esta mayor volatilidad habría condicionado las decisiones de financiamiento de las empresas, particularmente aquellas que buscan captar fondos en moneda extranjera y a plazos más extensos.
Las emisiones de deuda en dólares se desplomaron y energía lideró la caída
La contracción más significativa se observó en el segmento de deuda en dólares. Durante octubre se concretaron 12 emisiones por u$s1.078 millones, frente a las 21 colocaciones por u$s2.710 millones registradas en septiembre. Esto representó una caída cercana al 60% en los montos emitidos.
La reducción fue especialmente marcada en los sectores de Oil & Gas y Energía, donde se realizaron apenas tres colocaciones por u$s343 millones, después de que en septiembre se hubieran concretado diez operaciones por más de u$s2.500 millones.
El menor dinamismo también estuvo acompañado por un incremento del costo de financiamiento. En las obligaciones negociables en dólares del Régimen General, la tasa promedio de colocación se ubicó en 6,3% nominal anual, por encima del mínimo de 5,1% registrado en agosto.
Sin embargo, el encarecimiento de las tasas se produjo junto con una extensión de los plazos. La duración promedio de las colocaciones alcanzó los 31,5 meses, frente a los 23 meses observados durante agosto y septiembre.
Entre las principales operaciones del mes se destacó Aeropuertos Argentina 2000, que colocó una obligación negociable internacional por u$s400 millones, a diez años de plazo y con una tasa nominal anual del 8%. Se trató de la única emisión internacional registrada en octubre, frente a las tres operaciones concretadas durante septiembre.
También sobresalieron las emisiones de Pampa Energía, por aproximadamente u$s220 millones a una tasa del 6,5%, y Loma Negra, por u$s142,9 millones al 6,25%, incluyendo una porción correspondiente a canje.
El financiamiento en pesos mostró mayor resistencia
A diferencia de las colocaciones en moneda extranjera, el segmento en pesos presentó un comportamiento relativamente más estable, aunque tampoco estuvo exento de la desaceleración. De acuerdo con PwC, la cantidad de operaciones en moneda local se redujo un 28% mensual, pero los montos nominales colocados aumentaron un 48% frente a septiembre.
En el Régimen General, las empresas realizaron cinco emisiones por $208.271 millones, con una tasa promedio del 28,6% nominal anual, prácticamente sin cambios respecto del mes anterior.
La estabilidad de las tasas se produjo en un contexto en el que la TAMAR se mantuvo alrededor del 24% anual. En tanto, la duración promedio de las colocaciones pasó de 10,9 meses en septiembre a 12,6 meses en octubre.
Entre las operaciones más relevantes del período se encontraron Tarjeta Naranja, que colocó aproximadamente $98.168 millones, y Arcor, con una emisión de alrededor de $55.409 millones.
Este desempeño sugiere que el financiamiento en moneda local logró sostener una mayor capacidad de colocación en términos de montos, pese a la reducción de la cantidad de operaciones.
Las PyMEs también enfrentaron mayores costos para financiarse
El segmento de obligaciones negociables bajo el Régimen PYME CNV Garantizada también evidenció una desaceleración.
Durante octubre se realizaron diez colocaciones, ocho en pesos por $38.587 millones y dos en dólares por u$s3,2 millones. La cantidad de operaciones retrocedió un 33% respecto del mes anterior, aunque los montos nominales en pesos se mantuvieron relativamente estables.
En términos de costos, la tasa promedio de las emisiones en pesos alcanzó el 25,2% nominal anual, después de haber registrado mínimos cercanos al 22% durante junio y julio.
Asimismo, los márgenes sobre la tasa TAMAR se ubicaron alrededor de 1,1 puntos porcentuales, lejos de los valores negativos registrados en agosto, cuando habían llegado a -1,2 puntos.
El incremento refleja condiciones de financiamiento menos favorables para las pequeñas y medianas empresas, que también deben afrontar un contexto de mayor volatilidad financiera.
Por su parte, las emisiones PyME en dólares registraron una tasa promedio del 8,9% nominal anual, con una duración promedio de 21,1 meses.
Los fideicomisos financieros también retrocedieron
La menor actividad del mercado de capitales no se limitó a las obligaciones negociables. Durante octubre se emitieron diez fideicomisos financieros, lo que representó una caída del 38% en la cantidad de operaciones respecto del mes anterior.
Los montos nominales colocados retrocedieron un 11% mensual, hasta alcanzar los $265.978 millones, según el relevamiento de PwC. En el segmento en pesos, la tasa promedio de colocación se mantuvo en torno al 28,1% nominal anual, mientras que la duración promedio disminuyó de 5,9 meses en septiembre a cinco meses en octubre.
En dólares, se registraron dos operaciones por un total de u$s10,8 millones, con una tasa promedio del 8,6% nominal anual.
Qué espera el mercado para las próximas emisiones de deuda
De cara a los próximos meses, PwC anticipa que la evolución del riesgo país continuará siendo una de las principales variables que condicionarán el acceso al financiamiento corporativo.
En particular, el informe advierte que las emisiones en dólares podrían seguir siendo las más afectadas por la volatilidad, mientras que el segmento en pesos mostraría una mayor capacidad de resistencia.
No obstante, la consultora considera posible una recuperación del dinamismo del mercado de deuda corporativa, siempre que se mantenga la estabilidad de las tasas y se recupere la demanda de financiamiento en dólares.
De esta manera, el costo del crédito, la evolución del riesgo país y las condiciones de acceso a los mercados internacionales aparecen como factores determinantes para las próximas decisiones de financiamiento empresarial.