Inter, uno de los principales bancos digitales de Brasil, desembarcó en Argentina a principios de septiembre como parte de su estrategia de expansión internacional. La compañía, que cuenta con más de 45 millones de clientes en el mercado brasileño, comenzó su operación local con una propuesta enfocada inicialmente en inversiones y acceso a activos internacionales.
João Vitor Menin, CEO Global de Inter: "Estamos pensando en construir algo muy grande en el país para los próximos 20 o 30 años"
El banco digital brasileño desembarcó en Argentina en alianza con Grupo BIND y apunta inicialmente a facilitar el acceso a inversiones internacionales. João Vitor Menin, CEO Global hablaron sobre la competencia con las fintech locales, el potencial del crédito y las hipotecas y los planes de largo plazo en el país.
-
La mora bancaria de las familias frenó escalada en agosto, pero en fintechs y billeteras trepó al récord de 33,9%
-
Toyota consiguió el primer RIGI automotriz: prepara una inversión récord de u$s1.300 millones en Zárate
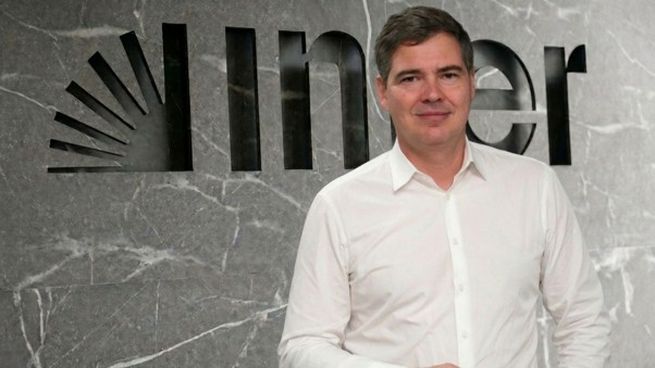
João Vitor Menin, CEO Global de Inter.
El desembarco se realiza en alianza con Grupo BIND y, en una primera etapa, la propuesta estará enfocada en facilitar a los usuarios locales el acceso a inversiones internacionales directamente desde el celular. A través de la aplicación, los argentinos podrán abrir una cuenta comitente y acceder a instrumentos del mercado estadounidense, entre ellos bonos del Tesoro de EEUU, acciones y ETFs, fondeando inicialmente la cuenta en pesos a través de un CVU. La compañía busca posicionarse en esta primera etapa como una herramienta para el ahorro, la diversificación y el acceso a inversiones internacionales, más que como una billetera destinada a las operaciones cotidianas.


En diálogo con Ámbito, João Vitor Menin, CEO Global de Inter, explicó por qué la compañía eligió la Argentina, cómo funcionará la alianza con BIND, de qué manera buscará diferenciarse de bancos y fintech locales, y cuáles serán los próximos pasos de su estrategia en el país.
P.: ¿Por qué Argentina y por qué ahora? ¿Qué cambió en el mercado argentino para que Inter decidiera entrar?
João Vitor Menin: Argentina es un mercado que naturalmente tenía sentido para nuestra expansión regional. Existe una relación muy cercana con Brasil, tanto desde lo económico como desde lo cultural, y un flujo constante de comercio, viajes y turismo entre ambos países.
Al mismo tiempo, encontramos un mercado con un alto nivel de digitalización y usuarios que tienen interés y conocimiento sobre finanzas e inversiones, pero que durante mucho tiempo encontraron barreras para acceder directamente a los mercados internacionales.
Hoy creemos que la tecnología nos permite simplificar mucho ese proceso. Por eso decidimos desembarcar en Argentina, para acercar a más personas la posibilidad de diversificar sus inversiones y acceder al mercado financiero internacional de una manera simple y desde una misma plataforma.
P.: ¿Qué parte del modelo que les funcionó en Brasil creen que es replicable en Argentina y qué parte necesariamente van a tener que adaptar?
J.V.M.: Hay elementos que son parte de Inter y que podemos trasladar a cualquier mercado, nuestra tecnología, los estándares de seguridad, la experiencia digital y nuestro enfoque en educación financiera. Un ejemplo es Forum, nuestra comunidad financiera, que busca que los usuarios puedan informarse y tomar mejores decisiones sobre sus finanzas.
Al mismo tiempo, entendemos que cada mercado tiene sus propias características y necesidades. En Argentina adaptamos la operatoria al contexto local y trabajamos junto a Grupo BIND para ofrecer una experiencia integrada, que permita fondear en pesos a través de un CVU local y operar en dólares a través del mercado de capitales argentino.
También adaptamos nuestra propuesta a las necesidades del usuario argentino. En esta primera etapa, buscamos posicionarnos como una herramienta para el ahorro, la diversificación y el acceso a inversiones internacionales, más que como una billetera para las operaciones cotidianas.
P.: Argentina ya tiene bancos digitales y fintech con una penetración muy alta. ¿Dónde creen que está el espacio para que entre un nuevo jugador? ¿A quién consideran su principal competencia en Argentina: los bancos tradicionales, Mercado Pago, Ualá u otras fintech?
J.V.M.: Entendemos que el usuario argentino ya está acostumbrado a utilizar distintas aplicaciones según lo que necesita. Puede tener un banco para determinadas operaciones, una billetera para los pagos cotidianos y otras plataformas para ahorrar o invertir.
En ese contexto, creemos que Inter puede complementar ese ecosistema, en lugar de buscar reemplazarlo. Nuestra propuesta está enfocada en un momento diferente de la vida financiera del usuario, ayudarlo a diversificar y acceder directamente a inversiones internacionales.
Por eso no pensamos únicamente en términos de competencia con bancos o billeteras, sino en qué necesidad podemos resolver. Buscamos facilitar el acceso a activos globales, como Bonos del Tesoro de EE.UU., ETFs y acciones internacionales, desde una misma aplicación y con una operatoria simple y accesible.
P.: ¿Argentina es una apuesta puntual o forma parte de un plan más amplio de expansión de Inter por América Latina?
J.V.M.: Argentina forma parte de nuestra visión de largo plazo para seguir creciendo en la región y construir una plataforma financiera cada vez más conectada con las necesidades de los usuarios latinoamericanos.
De todas formas, creemos en crecer de manera sólida y sostenible. Por eso, nuestro foco hoy está puesto en Argentina, en consolidar nuestra propuesta, entender cada vez mejor al usuario local y ofrecer una experiencia que realmente genere valor. A partir de esa base, iremos evaluando las próximas oportunidades de crecimiento en la región.
P.: ¿Qué inversión consideran que es la que al principio tendrá mayor éxito en la Argentina y por qué? Compararla con Brasil, por ejemplo.
J.V.M.: En Argentina vemos una oportunidad en instrumentos que permitan diversificar y proteger el patrimonio, especialmente aquellos vinculados al mercado estadounidense, como los Bonos del Tesoro de EE.UU. (Treasuries), ETFs y acciones fraccionadas.
El inversor argentino tiene un alto nivel de conocimiento financiero y una cultura muy marcada de ahorro en dólares y búsqueda de alternativas para preservar su capital. Por eso creemos que existe una oportunidad importante en facilitar el acceso a instrumentos internacionales de manera simple y desde el celular.
El contexto es diferente al de Brasil, donde Inter tiene una presencia mucho más amplia como banco digital y cuenta con más de 45 millones de clientes. En Argentina, en esta primera etapa, nuestro foco no está puesto en convertirnos en la cuenta transaccional del día a día, sino en facilitar el acceso a oportunidades de inversión y diversificación internacional.
P.: Además de los productos que ya anunciaron, ¿van a solicitar licencia bancaria propia en Argentina, o por ahora, paso a paso, no descartan alianzas?
J.V.M.: No está dentro de nuestros planes abrir un banco propio en Argentina, al menos por ahora. Para esta primera etapa, nuestra estrategia se basa en una alianza con Grupo BIND, que cuenta con la infraestructura y el conocimiento del mercado y del marco regulatorio local. Nosotros aportamos nuestra tecnología y la experiencia que construimos durante más de 30 años.
Hoy nuestro foco está en consolidar la propuesta en Argentina y ofrecer una experiencia simple, segura y eficiente. A partir de ahí, iremos evaluando los próximos pasos y oportunidades que puedan surgir en el mercado.
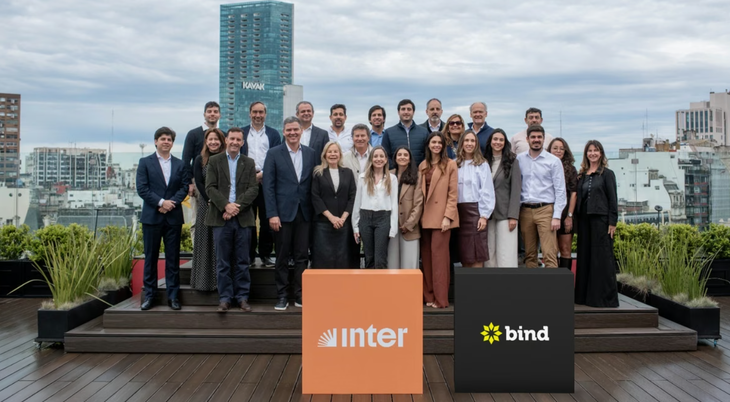
P.: ¿Cómo van a funcionar localmente como banco digital y qué rol tendrá BIND?
J.V.M.: La sociedad combina figuras: Bind nos presta el servicio de Banca as a Service (BaaS), que es la PSP (Proveedor de Servicios de Pago) de Bind y nosotros tenemos el fronting, el soporte con el cliente. Ese es el inicio del proyecto. Y todo lo que tiene que ver con la parte offshore es toda nuestra, ¿no? Tanto en Brasil como Estados Unidos.
P: ¿Por qué eligieron asociarse con BIND?
J.V.M.: Bueno, el producto de la cuenta local es la CVU. Detrás de esa CVU hay una CBU, que está regulada por un banco, y ese es el servicio que BIND nos da. O sea, cuando uno se baja la app acá, ve Inter Argentina, en asociación con BIND. Pero detrás está el banco regulado, que es Banco BIND -Banco Industrial-, y ese es el servicio que nos ofrecen.
Si quisiéramos hacerlo de manera directa, tendríamos que contar con nuestra propia compañía local, algo que tal vez ocurra en algún momento. Pero, inicialmente, estamos arrancando con un esquema de Banking as a Service, que es el servicio que BIND nos puede ofrecer.
Aprendimos con la expansión a Estados Unidos que comenzar con un partner sólido, que conozca mucho el mercado, es un primer paso muy importante. En Estados Unidos también tuvimos un banco que nos dio soporte y pensamos que en Argentina debería ser el mismo playbook. Cuando pensamos quién sería el partner ideal, elegimos BIND como el más capacitado tecnológicamente para poder soportarnos.
Estamos siguiendo el mismo playbook y la misma estrategia de expansión que implementamos en Estados Unidos para nuestro segundo mercado. Para elaborar un poco más sobre eso, en Estados Unidos comenzamos en 2021 comprando una empresa de remesas, que era la principal empresa de remesas que enviaba dinero desde Brasil a Estados Unidos, es decir, de brasileños hacia Estados Unidos.
Luego hicimos un partnership con un banco local que nos dio el servicio de Banking as a Service y, desde hace dos meses, tenemos nuestra entidad legal bancaria en Estados Unidos. Entonces migramos a los clientes a nuestra branch americana, que es desde donde operamos.
P.: ¿El foco está puesto en los inversores pequeños?
J.V.M.: Nos interesan todos, pero es importante mencionar que en Brasil pudimos llegar a 21 millones de inversores porque ofrecemos inversiones a partir de 20 reales.
Nuestro foco es cómo usar la tecnología, la estructura regulatoria y las licencias que tenemos en Brasil y Estados Unidos para llevar al mass market lo mejor que puedan tener.
Estamos muy entusiasmados porque se pueden comprar 10 dólares de Nvidia o 50 dólares de un ETF, con costos muy pequeños. Esto conversa con nuestra propuesta de valor: usar la tecnología para tener costos muy bajos, conveniencia y seguridad.
P.: ¿Cómo compiten con instrumentos locales que permiten invertir en acciones extranjeras con montos bajos (CEDEARs)?
J.V.M.: Nosotros también ofrecemos lo que se llama fractional shares, que son fracciones de acciones. Hay acciones que tienen un valor muy alto y después está la fracción, que es una parte más pequeña. Con eso termina siendo accesible. La solución para las acciones de alta denominación son las acciones fraccionadas, que forman parte de nuestro menú de productos.
Después, el mundo está yendo en gran parte hacia los ETFs. Si uno ve cómo evolucionan las distintas clases de activos, los ETFs que manejan los grandes fondos, como Fidelity o BlackRock, tienen fees de administración muy bajos, con portfolio managers que son de los mejores del mundo.
Dar acceso a eso no está disponible acá de la misma manera. Y se puede hacer con valores también muy pequeños. Entonces, en nuestra opinión, el menú de productos es bastante más atractivo.
P.: ¿Cómo monetizan el negocio? ¿Qué comisiones van a pagar los usuarios por invertir?
J.V.M.: La manera en que nosotros monetizamos a los clientes es viendo al cliente de una manera holística y completa. Los fees no nos parecen una buena manera de monetizar al cliente porque terminan pasándole el costo y eso va en contra del espíritu de hacerlo.
El motivo por el cual podemos hacer eso es porque tenemos una ventaja estructural competitiva: nuestra plataforma tecnológica tiene un costo muy pequeño. No tenemos sucursales y tenemos un grupo de personal bastante reducido.
Entonces, lo que se llama la métrica cost to serve, que es el costo por cliente activo, es muy baja: 13 reales, que son dos dólares y medio por cliente por mes. Es una fracción de lo que tienen los bancos.
Esa ventaja se traslada vía costos. Hay una comisión cuando uno transfiere el dinero, que está implícita en el tipo de cambio, pero después, para comprar y vender los activos, tanto renta fija como renta variable, ETFs, etcétera, no hay comisiones.
Cuando uno ve nuestros ingresos, el 75% está del lado de los intereses. Hay una pequeña parte que son comisiones y esas comisiones son, en general, interchange de tarjeta de crédito por la parte transaccional. Después tenemos comisiones cuando vendemos seguros, que nos pagan las aseguradoras, o cuando vendemos fondos de inversión y la administradora del fondo nos paga un rebate. Ese tipo de comisiones no las paga el cliente, sino el proveedor del servicio.
P.: Argentina tiene cambios regulatorios frecuentes, especialmente en todo lo vinculado al dólar. ¿Cómo se prepararon para operar en ese contexto?
J.V.M.: Desde un punto de vista regulatorio, esta es la opción más regulada posible, que es vía canal bancario. No es vía cripto ni con una plataforma que está afuera. Es lo más visible para las autoridades.
Son transacciones de bajo monto. La propuesta de valor es para el cliente mass market, para darle esa opción; no para que mande 50 millones de dólares, sino para que mande 500 dólares. Hemos tenido muchas reuniones con el Banco Central en ese sentido.
P.: Argentina también atraviesa un escenario electoral. ¿La relación bilateral entre los gobiernos de Argentina y Brasil puede cambiar los planes de Inter?
J.V.M.: Tenemos 32 años de historia. Tuvimos diferentes presidentes y diferentes momentos económicos. También estamos en Estados Unidos desde hace cuatro años, con diferentes gobiernos.
Tenemos una visión de muy largo plazo. Para nosotros, estar en Argentina, independientemente de la relación que tenga este gobierno o un nuevo gobierno, no es relevante. Estamos pensando en cómo construir algo muy grande para los próximos 20 o 30 años.
Sabemos que vamos a tener diferentes gobiernos y diferentes relaciones entre Brasil y Argentina, pero, independientemente de eso, hay muchos brasileños que vienen acá, muchos argentinos que van a Brasil, muchas relaciones comerciales y un mundo cada vez más globalizado.
A largo plazo, Inter apunta a replicar en Argentina parte del modelo que desarrolló en Brasil, donde uno de los pilares del negocio es el secured lending, es decir, el crédito respaldado por una garantía. La compañía explicó que ese segmento constituye el core de su negocio crediticio y que la intención es ampliar progresivamente la oferta local. Dentro de ese plan aparecen los créditos hipotecarios, un producto que, según señaló, ya ofrecen en Brasil y Estados Unidos.
La expansión será gradual. Entre los próximos pasos también está previsto habilitar el fondeo directo de la cuenta en dólares, una funcionalidad que no estará disponible inicialmente. A su vez, Inter analiza la posibilidad de que los usuarios argentinos puedan invertir directamente en acciones y otros activos brasileños. Según explicaron los ejecutivos, actualmente existen barreras regulatorias para facilitar ese acceso a extranjeros, por lo que su incorporación dependerá de que avance la regulación en Brasil.
Inter comenzará así con una propuesta más acotada y buscará incorporar nuevos productos a medida que avance la operación, con la mirada puesta en acercarse al menú de alrededor de 180 productos que actualmente ofrece en Brasil.