
El escenario para el acceso a la vivienda propia muestra una dinamización constante. La decisión del Banco Comafi de recortar la Tasa Nominal Anual (TNA) de sus préstamos hipotecarios UVA del 9% al 7,5% para clientes con acreditación de haberes representa el movimiento más reciente dentro de un mercado en plena recalibración. Con este paso, la oferta bancaria consolida un piso de valores más accesible y amplía las oportunidades para los solicitantes.
- ámbito
- Real Estate
- Créditos hipotecarios
Créditos hipotecarios: qué banco ofrece la tasa más baja y cómo quedó el mapa del mercado
Las entidades vienen ajustando las condiciones de sus líneas para la compra de viviendas y la competencia empieza a reflejarse en el costo del financiamiento. Qué diferencias existen entre las propuestas y cómo impactan en la cuota.
-
Créditos hipotecarios UVA: ¿cuánto hay que ganar para comprar un departamento en septiembre de 2026?
-
Radiografía del mercado inmobiliario en CABA: las proyecciones del sector para lo que queda del año
Al momento de elegir entre las distintas ofertas, los analistas sugieren mirar más allá de la TNA y evaluar la composición integral del préstamo.
Esta novedad del Comafi suma un actor más a una tendencia generalizada. En las últimas semanas, un conjunto de 13 entidades bancarias ajustó a la baja sus condiciones financieras. La movida no guarda un vínculo directo inmediato con el nuevo esquema de fondeo del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES, aunque la reciente licitación oficial de $200.000 millones aceleró los tiempos de los anuncios en todo el sistema.


El nuevo mapa de tasas en el mercado financiero
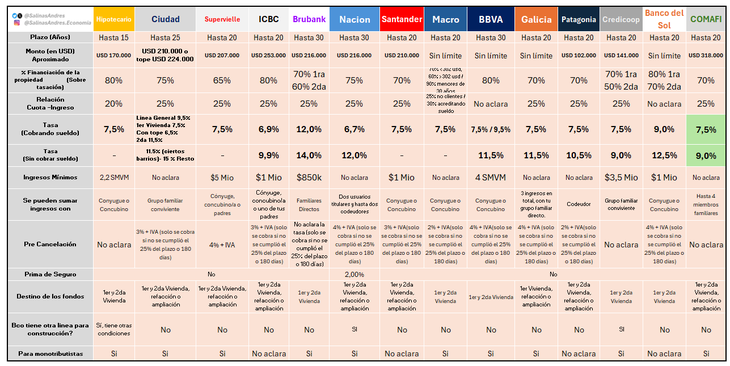
La dispersión de costos de financiamiento permite ordenar la propuesta actual de los bancos en tres franjas bien definidas según la TNA aplicada a clientes sueldo:
Tasa menos del 7%:
Banco Ciudad: ofrece una tasa preferencial del 6,5% para primera vivienda dentro de la Ciudad de Buenos Aires (con un tope de valor por metro cuadrado de u$s2.280 y superficie máxima de 80 m2).
Banco Nación (BNA): sostiene un nivel del 6,7% y un plazo máximo de hasta 30 años.
ICBC: ubica su propuesta en 6,9% con opciones de plazo de hasta 20 años.
Tasa igual al 7,5%:
Banco Hipotecario: ofrece financiación a un plazo de hasta 15 años para compra, construcción o refacción.
Banco Supervielle: otorga préstamos a un plazo de hasta 20 años y financia hasta el 75% del inmueble.
Banco Santander: dispone de opciones a un plazo de hasta 20 años para vivienda permanente.
Banco Macro: aplica esta tasa a un plazo de hasta 20 años sin límite de monto expreso.
BBVA: contempla plazos extensos de hasta 30 años para primera vivienda.
Banco Patagonia: brinda préstamos a un plazo de hasta 20 años con ingresos mínimos exigidos desde $1.000.000.
Banco Credicoop: financia hasta el 70% de la propiedad con un plazo de hasta 20 años.
Banco Comafi: otorga financiamiento a un plazo de hasta 20 años y hasta 318.000 dólares aproximados de monto máximo.
Tasa mayor al 7,5%:
Banco del Sol: aplica una TNA del 9% a un plazo de hasta 20 años.
Brubank: se posiciona en el 120% con el plazo más largo del mercado, de hasta 30 años
El efecto del fondeo del FGS en la competencia bancaria
El piso de 7,5% se transformó en la referencia central de la actividad. El Gobierno fijó ese techo para los préstamos otorgados mediante los recursos del FGS. Las entidades participantes de la licitación cuentan con un plazo de 120 días para colocar esos fondos en líneas destinadas a vivienda única, con plazos mínimos de 15 años y un monto límite de 150.000 UVA.
Aun así, la competencia comercial impulsó reducciones en entidades con y sin participación en dicho programa. En algunos casos, como Banco Supervielle, el ajuste implicó un recorte del 15% al 7,5%. En otras instituciones, el beneficio se extendió hacia familias directas o codeudores, con plazos de amortización de hasta 20 y 30 años.
Esta mayor paridad entre entidades públicas y privadas achicó la brecha histórica de tasas. Las estadísticas del sector reflejan una reducción drástica en la distancia entre los costos promedio del sector público y el privado, la cual pasó de casi seis puntos porcentuales a menos de un punto en la actualidad.
Sobre este escenario de flexibilización, el consultor inmobiliario y contador público, Luis Hauserman destacó que "la reducción de tasas tiene un impacto concreto tanto en la cuota inicial como en el ingreso necesario para acceder a un mismo monto de crédito, lo cual mejora la capacidad de acceso al mercado y amplía el universo de familias en condiciones de calificar para una propiedad".
Condiciones de liquidez e impacto en la cuota inicial
Para dimensionar el beneficio real de estas reducciones, resulta necesario analizar el comportamiento de las cuotas iniciales y los ingresos mínimos requeridos para calificar ante la entidad elegida.
En la compra de una propiedad de u$s100.000, con la solicitud de un préstamo equivalente al 75% del valor (u$s75.000) a 15 años de plazo, la cuota inicial sufrió cambios significativos según el nivel de TNA:
-
Tasa del 10%: requería un pago inicial cercano a $1.240.000 mensuales, con una exigencia de ingreso familiar aproximada de $4.960.000 (bajo un esquema de cuota-ingreso del 25%).
Tasa del 7,5%: disminuye el primer desembolso mensual a $ 1.070.000. El ingreso necesario para acceder desciende a $4.270.000.
Tasa del 6,5%: achica el pago inicial a $1.000.000 y fija el nivel de ingresos del grupo familiar en $4.000.000.
La rebaja de la tasa del 10% al 7,5% posibilita un ahorro mensual inicial de $170.000 en el presupuesto de una familia, mientras que un nivel de 6,5% eleva ese alivio a $235.000 mensuales.
El análisis del costo total para los tomadores de crédito
Al momento de elegir entre las distintas ofertas, los analistas sugieren mirar más allá de la TNA y evaluar la composición integral del préstamo.

El costo financiero total (CFT) incluye el seguro de vida, el seguro de incendios, las comisiones de administración y los eventuales gastos por venta o pre-cancelación. Un préstamo con TNA baja pero costos administrativos elevados puede presentar un pago total similar al de una opción con tasa ligeramente superior.
Al evaluar las alternativas de financiamiento, Hauserman concluyó que "para comparar ofertas no alcanza con mirar únicamente la tasa nominal, ya que la cuota inicial es solo una referencia y también deben considerarse la evolución de la unidad UVA y la capacidad real de pago del solicitante".