
El mercado pone el foco en el programa económico y el riesgo país se desboca a menos de un año de las elecciones o, para ser más exactos, a solo once meses de los comicios. El Gobierno, a esta altura, descuenta la posibilidad de suspender las elecciones Primarias Abiertas, Simultáneas y Obligatorias (PASO) después de obtener dictamen favorable en comisión. De esta forma, se ahorraría una extrema volatilidad al inicio del segundo semestre, como ocurrió en años anteriores, especialmente en 2019, cuando el resultado de las PASO desató un fuerte derrumbe en los mercados. La city mantiene un profundo recelo hacia el peronismo tras las reestructuraciones de deuda, aunque también es cierto que ni siquiera el macrismo pudo evitar un reperfilamiento, en su caso, de deuda en moneda local.
Deuda, reservas y dolarización: las tres alertas del mercado sobre el plan económico de Javier Milei para 2027
Más allá de la incertidumbre electoral y el temor al regreso del peronismo que agita el oficialismo, el mercado pone el foco en las dudas sobre el programa financiero y la capacidad de afrontar los vencimientos de 2027. Los economistas Miguel Kiguel, Daniel Marx, Martín Rapetti analizan los riesgos y las alternativas de financiamiento.
-
El economista que Milei invitó a una reunión de Gabinete advirtió: "El problema está más en la deuda que en el dólar"
-
Charlas de quincho: poder de convocatoria, confianza del mercado y una decisión que generó ruido

El riesgo país superó con creces los 1.000 puntos básicos y, pese a que el oficialismo insiste con el "riesgo kuka", el programa financiero no termina de cerrar en la city y es el principal foco de atención.
En ese contexto y en medio del run-run político, el riesgo país superó con creces los 1.000 puntos básicos y, pese a que el oficialismo insiste con el "riesgo kuka", el programa financiero no termina de cerrar en la city y es el principal foco de atención. Según estimaciones de la Fundación Mediterránea y EcoGo, el Gobierno enfrentaría un faltante de financiamiento en dólares de entre u$s17.000 millones y más de u$s20.000 millones en 2027, dependiendo de los compromisos incluidos en el cálculo. El escenario pone bajo presión al programa financiero y podría requerir un uso intensivo de las reservas del Banco Central (BCRA), en caso de no conseguir nuevas fuentes de financiamiento.


Semáforo rojo para el programa financiero: qué ve la city
A las dudas sobre el programa financiero se suma un contexto internacional cada vez más adverso, marcado por las fuertes caídas de Wall Street, la fortaleza global del dólar, la depreciación del real brasileño y una creciente aversión al riesgo que golpea a los mercados emergentes. La debilidad de la moneda de Brasil, principal socio comercial de la Argentina, agrega presión sobre la competitividad cambiaria local. Sin embargo, los activos argentinos muestran un deterioro mayor al de otros países comparables, una señal de que las dificultades domésticas también pesan sobre las decisiones de los inversores.
Desde junio, el riesgo país comenzó a acelerarse más que el de otros países con niveles similares de este indicador. Incluso, desde octubre, el indicador creció, en términos relativos, casi cuatro veces más que el de Ecuador, que fue el país de la región donde más aumentó después de la Argentina.
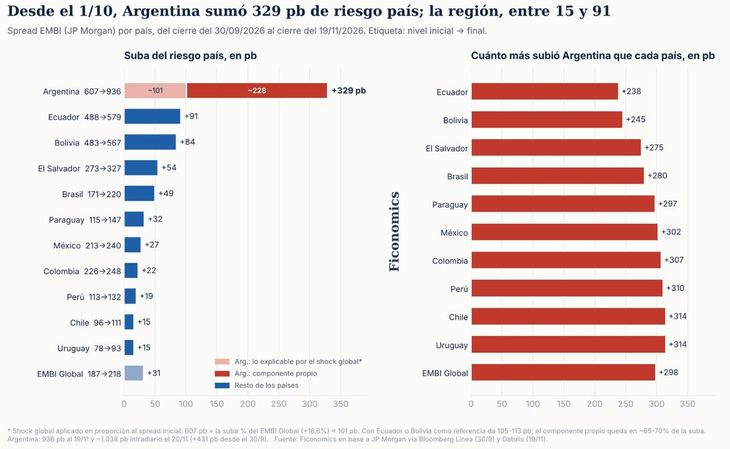
"Argentina eligió no acceder al mercado internacional. No emitió porque pensó que era caro. Fue un error en perspectiva. En ese momento, salió Ecuador y colocó u$s5.000 millones. En junio, cuando el riesgo país llegó a 400 puntos después de que nos dieron el upgrade Fitch, Moody's y Standard & Poor's, tampoco salimos porque se prefirió salir más barato pidiéndole prestado a las multilaterales. Ahí se utilizaron préstamos del Banco Mundial, del BID y de la CAF para conseguir deuda más barata y el resultado fue que nunca pudimos mostrar acceso al mercado, que probablemente estaba. Además, no juntamos suficientes dólares del mercado como para dar tranquilidad", analizó Miguel Kiguel, economista y director de EconViews, en diálogo con Ámbito.
Este factor jugó en contra del propio Gobierno, siguiendo la evaluación de Kiguel, porque se podrían haber conseguido entre u$s4.000 millones y u$s6.000 millones y haber despejado las dudas de cara a 2027. "Las necesidades financieras totales, incluyendo multilaterales, pago de los BOPREAL y necesidades de dólares, son u$s20.000 millones", precisó el especialista.
"En las expectativas pesan los vencimientos de deuda del Tesoro y del Banco Central por u$s28.000 millones para 2027, un año en el que habrá que transferirle 5,6 mil millones netos al FMI, luego de años de flujo positivo hacia la Argentina. Si se consideran de manera realista las fuentes de financiamiento hoy disponibles, puede estimarse un faltante de u$s17.000 millones, que requeriría un uso intensivo de reservas del Banco Central", subrayaron desde la Fundación Mediterránea.
EcoGo prevé que en 2027, asumiendo un rollover del 100% de los vencimientos (un 80% de los de 2026 se trasladan a 2027) para después de las elecciones y un superávit equivalente al 1,4% del PBI, al Gobierno le sobrarían $35,1 billones (2,5% del PBI), pero le faltarían u$s16.229 millones (u$s20.642 millones incluyendo los BOPREAL).
"El programa cierra solo si todo ese excedente se convierte en dólares a menos de $2.163 promedio. Esto incluye los depósitos en el BNA, que son liquidez del sistema", precisaron desde EcoGo. La consultora aclaró, además, que sus estimaciones no contemplan hasta $26 billones de utilidades que el BCRA podría transferir al Tesoro en 2027. De ese total, calculan que solo $14 billones serían utilidades realizadas, mientras que el resto provendría de la capitalización del CER, no registrada en el superávit.
Las reservas brutas del BCRA cerraron este viernes en u$s49.362 millones, aunque las reservas netas son mucho menores. Kiguel las estimó cercanas a u$s12.000 millones. Sin embargo, el mercado espera que a la Argentina le sobren reservas, no que esté "justo".
"Brasil tiene, por ejemplo, más reservas que su deuda externa. Uruguay también. Entonces, no estamos en una situación tan cómoda. Las reservas son bajas. Para tener un parámetro, en los países de la región las reservas netas superan el 8% del PBI. En el caso argentino, para llegar a ese número deberías tener aproximadamente entre u$s60.000 millones y u$s70.000 millones", ejemplificó.
En el mercado, excluyendo la deuda intrasector público, se estima que hay unos 6 puntos del PBI en deuda en pesos de cara a 2027, según calculó el economista y exdirector del BCRA Daniel Marx. "Una parte, naturalmente, se renueva: desde lo que conforma encajes bancarios, algunos fondos de money market y demás, que tienen títulos públicos cortos, y lo que hace al dinero transaccional. Pero es un número no despreciable", señaló.
"Los compromisos estarían medianamente atendidos", sostuvo Marx, aunque subrayó que un escenario de volatilidad de cara a las elecciones podría llevar al Gobierno a tener que buscar otros mecanismos para atender las necesidades financieras.
De ahí que la suspensión de las PASO sea una de las prioridades del oficialismo en materia legislativa. Como antecedente, en 2019 se produjo un derrumbe de los mercados y una corrida cambiaria que elevó el dólar de $46 a $62, una suba del 35%.
Semáforo amarillo: pesos dando vueltas y dolarización de cara a 2027
Otro de los focos de preocupación en la city es el volumen de pesos depositados en plazos fijos, que podrían convertirse en una fuente de presión cambiaria a medida que se acerquen las elecciones de 2027. En las mesas de la city se habla de unos $50 billones colocados en estos instrumentos, que representan una masa importante de ahorros potencialmente dolarizables. "Eso no es dinero transaccional, eso es ahorro", señaló un alto ejecutivo del sector financiero. El riesgo es que una parte de esos fondos se vuelque a la compra de dólares ante un escenario de mayor incertidumbre electoral. El Gobierno cuenta con mecanismos para intentar contener esa presión, aunque su utilización también tiene consecuencias sobre la economía.
Para evitar que los pesos vayan al dólar y generen una mayor inflación -la lucha contra la suba de precios es el principal caballito de batalla del Gobierno-, el BCRA puede subir la tasa de interés. El problema es que esto redundaría en una menor actividad económica, cuando venimos de revisiones no muy alentadoras.
Ya se da por descontado que el tercer trimestre muestre una nueva caída y se confirme la recesión técnica. De tener una previsión de crecimiento del 5% para este año, según el Presupuesto, ahora se espera que la expansión se ubique en apenas 1,5%, según las estimaciones de EconViews, teniendo en cuenta que hay señales de una mejora en este último trimestre. "Yo creo que el Gobierno va a seguir muy firme en tratar de mantener el dólar quieto. No me extrañaría que haya una suba de la tasa de interés para que la gente se quede en plazo fijo", subrayó el economista.
No obstante, el interrogante que dejó sobre la mesa fue: "¿Qué es mejor? Mantener una inflación a raya con un dólar quieto y que se te recupere el salario real. Porque estás con una política monetaria superrestrictiva, con el dólar quieto y tuviste de vuelta la inflación de 2,2%. Algunos dicen: 'Che, ya que va a ser así, dejá que la inflación corra un poco más y soltá algo de plata a la calle y bajá las tasas'. Pero bueno, ahí está, esa es decisión del Gobierno".
Pese a este escenario, Kiguel afirmó que también habrá más dólares en la Argentina. Por un lado, provenientes de las exportaciones de Vaca Muerta y, por el otro, de la cosecha, que inicialmente se espera que sea favorable, aunque advirtió sobre la incertidumbre climática asociada al fenómeno de El Niño.
¿De dónde sale el dinero?
Podríamos decir que una luz verde puede venir del exterior y de las relaciones tejidas por el Gobierno. Si bien el escenario internacional no es como en 2025, cuando el Tesoro de Estados Unidos intervino en el mercado local comprando pesos para contener la volatilidad del dólar, Martín Rapetti, director de Equilibra, dijo a este medio que ve "difícil" que Donald Trump le suelte la mano a su mayor aliado en la región.
"Hay factores de poder que ven bien este modelo. Puede haber un impulso de parte de ellos. Un REPO de bancos centrales, consorcios de bancos", completó.
Daniel Marx, por su parte, considera posible que el Banco Mundial, así como el BID o la CAF, puedan extender una línea de financiamiento para el Gobierno.
Kiguel, por su parte, se mostró cauto respecto de las posibilidades de conseguir financiamiento en el exterior. "El swap con EEUU puede estar como no, algo similar ocurre con China. Un país que pretenda ser investment grade no puede depender del fondeo del Fondo Monetario o del Banco Mundial. El Banco Mundial tiene que estar para financiar los proyectos de infraestructura que necesita Argentina, para ayudar al sector privado, no está para cubrir el déficit de Argentina", resaltó.

Más allá de eso, con los actuales niveles de riesgo país no hay acceso al mercado de deuda internacional y Rapetti observa que "el proceso se retroalimenta". "Solo se puede pagar vía Tesoro. Pero si las reservas caen, sube el tipo de cambio, que a más del 2% mensual te acelera la inflación. Esto deriva en una pérdida mayor del poder adquisitivo y hay un nivel contractivo mayor, que a su vez repercute negativamente en la imagen del Gobierno y la posibilidad de que Milei sea reelecto", explicó.
Los horizontes del peronismo, hasta el momento, no son claros. Axel Kicillof parece estar lanzado a la carrera por el sillón de Rivadavia, pero aún no asoman otras opciones. Pese a ello, la suspensión de las PASO complicaría la situación del peronismo en ese sentido, ya que se quedaría sin la posibilidad de dirimir su candidato único en las primarias.
Aunque la mirada de los economistas sobre el caso del gobernador de la provincia de Buenos Aires no es del todo negativa. "Kicillof paga la deuda de la provincia", señaló Kiguel, aunque es verdad que, al llegar a La Plata, decidió refinanciarla. El economista tampoco cree que el actual gobernador bonaerense pueda elevar tanto ese "riesgo kuka", ya que lo considera un cuadro más centrado. Pero si llega un candidato que hable de default, podría complicar los escenarios.
- Temas
- Deuda
- reservas del BCRA
- Dólar