
Este viernes el Banco Central (BCRA) ratificó la mejora en la morosidad de las familias durante septiembre, tal como había anticipado Ámbito en base al habitual informe de la consultora 1816. Los menores atrasos en las deudas con tarjeta de crédito explicaron la mayor parte de merma, en un contexto de crecientes refinanciaciones y eliminación de préstamos de los balances de los bancos. A la vez, de los datos oficiales se desprendió un indicador negativo: la mora en empresas volvió a crecer y tocó un récord en 33 meses.
Morosidad: las tarjetas aliviaron los atrasos en familias, pero en empresas se vio un nuevo récord desde 2024
La reducción en familias se debió a la combinación de mayor financiamiento en pesos, mayor peso de las refinanciaciones y eliminación de créditos de los balances de los bancos.
-
Las cinco lecciones de Grecia y Australia para la Argentina sobre el dólar, reformas económicas y morosidad
-
El Gobierno propuso eliminar el Impuesto de Sellos y compensar la mitad de la recaudación perdida
La morosidad en familias tuvo en alivio en septiembre, pero no así en empresas.
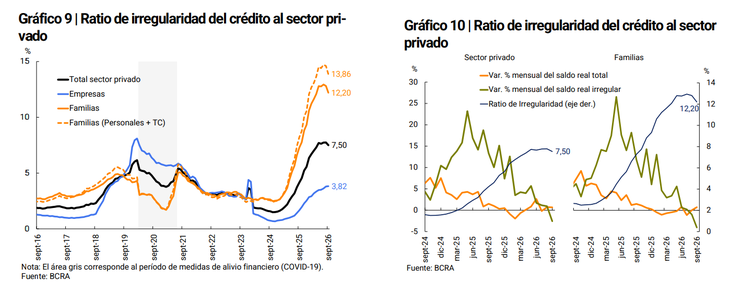
El BCRA publicó durante esta jornada el Informe sobre Bancos, que confirmó un ratio de irregularidad del 12,2% para los créditos a familias, cifra inferior al 12,8% de agosto y al 12,9% de julio. El grueso de la reducción mensual fue explicada por la línea de tarjetas, donde las financiaciones con más de tres meses de incumplimiento pasaron a representar el 11,2% del total, desde el 12,2% previo.


En esta línea la baja respondió a la combinación de un mayor crédito total (+2,5% nominal mensual) con un recorte de los saldos morosos (-5,7%). Otra línea que aporto a este saneamiento parcial de las carteras crediticias de los bancos fue la de créditos hipotecarios, aunque aquí se debió en su totalidad a un incremento en el financiamiento, que fue acompañado por una estabilidad en el saldo irregular. Préstamos personales se mantuvo como la división con mayor mora, pero también arrojó una caída en la tasa, desde el 17% al 16,6%.
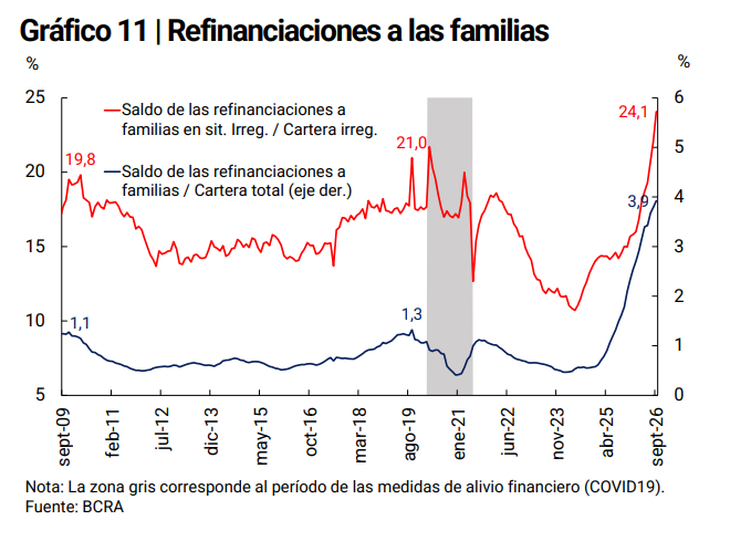
La autoridad monetaria explicó que la menor mora se deriva "en gran medida al pasaje de cartera en situación irregular a partidas fuera de balance efectuado por un conjunto de entidades". Además, la entidad que conduce Santiago Bausili puso el foco en el "contexto de creciente dinamismo en el proceso de refinanciaciones". "En particular, en septiembre el saldo de crédito a los hogares refinanciado representó 3,9% del total del crédito a este segmento (muy por encima del promedio de la última década -1%-), en tanto que la refinanciación de saldos en situación irregular se ubicó en torno a 24,1% de la cartera en esta situación (superior al 16% observado para el promedio de los últimos 10 años)", graficó.
El trabajo de 1816 había destacado que el porcentaje de deudas con entidades financieras con atrasos de hasta 90 días bajó hasta el 2,52% en septiembre, alcanzando así su nivel más bajo en más de un año. Esto significa que hay una menor cantidad de deudas al límite de pasar a ser consideradas irregulares. Sin embargo, vale aclarar que la morosidad de los hogares sigue estando por encima de los valores observados entre que comenzó la serie del BCRA, en 2010, y abril de este año.
Por otra parte, el informe del BCRA reportó que la mora en las empresas registró un leve, pero aumento al fin (hasta el 3,82%), por lo cual anotó un nuevo máximo desde enero de 2024. En este segmento se vieron en simultáneo retracciones en el financiamiento vía adelantos y con prefinanciación de exportaciones, y un aumento importante en el saldo moroso de créditos hipotecarios.
A nivel agregado, un relevamiento de la Universidad Austral y EcoGo mostró que la irregularidad por monto llega a 18,2% del crédito, 0,2 puntos porcentuales menos que en agosto y 8,6 puntos más que un año atrás. Asimismo, la mora operativa —que excluye la situación 5 y evita así la heterogeneidad de criterios de pase a irrecuperable entre entidades— se ubica en 9,8%.
Los proveedores no financieros de crédito (PNFC) representan 14,7% del crédito informado y registran una mora por monto de 31,8%, frente a 15,9% del sistema financiero. Medidas en mora operativa las tasas son 15% y 8,9% respectivamente.
La estrategia del Banco de Grecia para reducir la morosidad
Esta semana, el presidente del Banco de Grecia, Yannis Stournaras participó de unas jornadas de debate organizadas por el BCRA y expuso cuál fue la estrategia de su país para recortar fuerte la morosidad en 10 años. Al respecto, precisó que se les exigió a los bancos que crearan unidades específicas para gestionar esos préstamos y reducir la irregularidad, que hubo un trabajo de supervisión coordinado con el Banco Central Europeo y que se implementaron "sistemas de alerta temprana" para detectar dificultades de pago incipientes.
Y agregó: "El desarrollo de un mercado para los préstamos en situación de impago, junto con una industria especializada en la gestión de créditos, proporcionó una capacidad adicional para reestructurar préstamos y recuperar la deuda pendiente. El programa denominado Hércules, de 2019, facilitó la titulización de préstamos morosos mediante la concesión de garantías estatales sobre los tramos sénior, mientras que los tramos de mayor riesgo fueron transferidos a inversores privados".
"Constituir colchones de capital cuando las condiciones lo permiten, junto con el mantenimiento de normas crediticias prudentes, ayuda a limitar los riesgos en todo el sistema financiero y evita que la gran expansión actual se convierta en deuda problemática en el futuro. Un sistema bancario más sólido debe ir acompañado de reformas que amplíen las oportunidades de inversión productiva", concluyó.