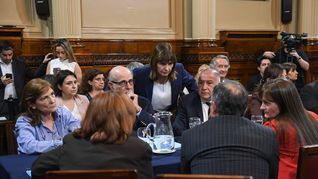

La posible suspensión de las elecciones Primarias, Abiertas, Simultáneas y Obligatorias (PASO) introduce una nueva variable en las expectativas del mercado. Luego de que el Gobierno consiguiera un dictamen favorable en comisión del Senado para avanzar con la reforma electoral, los inversores comienzan a evaluar cómo un cambio en las reglas de juego podría incidir en la demanda de cobertura cambiaria, habitual en los años electorales, y reconfigurar el escenario político de cara a 2027. En particular, el foco está puesto en las posibilidades de reelección de Javier Milei y en las dificultades que podría enfrentar la oposición para ordenar sus internas y definir candidaturas sin las primarias.
Suspensión de las PASO: qué impacto espera el mercado en el dólar y los bonos si se aprueba el proyecto
La posible suspensión de las primarias abre un nuevo interrogante para los inversores: ¿menos volatilidad o mayor incertidumbre hacia octubre? Los economistas advierten que, aunque la medida podría favorecer las expectativas, las reservas, la deuda y el riesgo electoral seguirán siendo determinantes.
-
Santilli celebró el dictamen para eliminar las PASO: "Es algo que la sociedad nos demanda hace muchos años"
-
Sin los votos, CABA sostiene las PASO y se agita el tablero de alianzas electorales de cara a 2027
El mercado no tiene una mirada unánime sobre el impacto que puede generar la suspensión de las PASO.
A priori, la suspensión de las PASO podría representar una desventaja para la oposición, al dificultar la definición de candidaturas y la conformación de alianzas. Sin embargo, no existe un consenso claro en la city sobre este escenario. Por ejemplo, recientemente, Sergio Massa, una de las principales figuras del peronismo y potencial candidato para 2027, ratificó la intención de competir en unidad, lo que abre la posibilidad de una nueva elección polarizada.


Más allá de las estrategias políticas, el calendario electoral comenzará el 14 de febrero en Neuquén, dando inicio a un año en el que los inversores ya comienzan a anticipar los riesgos. El menor apetito por los activos argentinos, reflejado en el aumento del riesgo país y la presión sobre los bonos soberanos, junto con una mayor demanda de cobertura cambiaria, aparecen como señales de cautela de cara a 2027 en donde los inversores prefieren estar cubiertos tanto en pesos como en dólares.
¿Cómo impactaría una suspensión de las PASO?
En este contexto, los analistas del mercado mantienen posturas divididas sobre el impacto que podría tener la intención del Gobierno de acelerar los cambios en las reglas electorales de cara a 2027. Mientras algunos consideran que la suspensión de las PASO podría reducir la incertidumbre política y favorecer las expectativas financieras, otros advierten que sus efectos serían limitados frente a los desafíos económicos pendientes. ¿Qué opinan los economistas consultados por Ámbito?
La eliminación de las PASO, para el analista de F2 Soluciones Financieras, Andrés Reschini, "es un objetivo del Gobierno que probablemente esté alineado con su estrategia electoral". "De conseguirlo puede complicar el ordenamiento de la principal fuerza opositora y puede eventualmente ser bien recibido por el mercado. De todos modos, no disipa por completo la incertidumbre electoral y, por ende, no creo que sea suficiente para generar un influjo de capitales que se traduzcan en un crecimiento sostenido de la inversión, que es lo que está faltando", consideró.
El economista Jorge Barreto, sostuvo que la eliminación de las PASO del próximo año reduciría "la volatilidad que suele generarse entre las primarias y las elecciones generales (elimina ese resultado intermedio)". Y amplió: "Se achica la ventana de indefinición que impulsa comportamientos como una mayor dolarización de carteras, la búsqueda de cobertura en activos refugio y las expectativas de inflación. Aun así, se espera una tensión cambiaría creciente a medida que transcurra 2027. Ahora bien, el efecto dependerá de quién logre posicionarse primero y, más que nada, las propuestas que cada uno ofrezca".
Por su parte, Ricardo Delgado, director de la consultora Analytica, señaló: "No tener dictamen hubiese sido complicado, pero eso por sí solo no garantiza la estabilidad financiera. Luego, hay que sancionar la ley y, además, las cuestiones financieras más estructurales (pago de enero y cierre financiero 2027, tipo de cambio, real brasileño, tasas de EEUU) resultan muchísimo más relevantes".
Según Leo Anzelone, director de CEPEC, "el mercado puede leerlo favorablemente", aunque tampoco espera una reacción significativa. "La eliminación de las PASO reduce el calendario electoral y también elimina una instancia que podía generar volatilidad en los mercados, especialmente en un contexto donde la incertidumbre política empieza a ganar peso de cara a 2027. Menos fechas electorales también implica menos momentos en los que el mercado tenga que recalibrar expectativas sobre candidatos, alianzas y resultados. En Argentina, donde el riesgo político tiene un impacto importante sobre los bonos, el dólar y las decisiones de inversión, reducir esas instancias de incertidumbre puede ser positivo. De todos modos, no creo que sea un factor determinante por sí solo. Puede ayudar marginalmente a las expectativas, pero la reacción sostenida del mercado va a depender mucho más de la evolución de las reservas, la capacidad de pago de la deuda y la consistencia del programa económico".
El equipo de Research de Adcap Grupo Financiero liderado por Federico Filippini aportó, además, por qué la reforma es relevante para el mercado. "El cambio pesa más de lo que su apariencia procedimental sugiere. Las PASO funcionan como una encuesta nacional con votos reales, unos dos meses antes de la elección general. Sin ellas desaparece esa alerta temprana y el riesgo se traslada a octubre. Esa alerta salió cara. En las 30 ruedas posteriores a las PASO de 2019, el peso se depreció 25,4%, las acciones en dólares cayeron 57,7%, las reservas bajaron 25,4% y el riesgo país subió 133,5%. En 2023, el BCRA devaluó el tipo de cambio oficial 22% al día siguiente de las primarias. En términos netos, creemos que la suspensión favorece levemente la continuidad de la política económica, pero sube la apuesta en octubre".
Por otro lado, en Adcap señalaron que no coinciden en que pueda perjudicar la estrategia de la oposición: "Algunos creen que, sin primarias, al peronismo le costará más definir su candidato. No coincidimos. El peronismo rara vez usó las PASO para definir su fórmula presidencial".
Por último, el economista Federico Glustein señaló a Ámbito que la eliminación de las PASO "puede ayudar a la estabilidad" y sumó: "Puede ayudar a la estabilidad porque se piensa en los vencimientos y hay más facilidad para hacerse de recursos pero también puede haber menos volatilidad del dólar y de los precios a mitad de 2027, pero no cambia la actividad, los salarios ni la inflación de hoy. En si, no hay un ahorro fiscal importante pero lo que si se consigue es cierta previsibilidad de continuar una senda por más tiempo, algo que el mercado ve con buenos ojos. Dicho eso, no va a afectar la oscilación del riesgo país -solo por esto al menos- pero si podría migrar la cobertura del período abril-junio a julio-septiembre evitando corridas cambiarias que mellen cierta tranquilidad".
Según estimaciones oficiales difundidas en 2025, la suspensión de las PASO permitiría ahorrar cerca de u$s11 millones. Si bien parece poco relevante, cada dólar cuenta, teniendo en cuenta que los vencimientos que deberá enfrentar el Gobierno el próximo año ascienden a más de u$s20.000 millones.
En definitiva, la suspensión de las PASO podría reducir una instancia de incertidumbre electoral durante una parte del año, pero no necesariamente eliminaría la volatilidad de los mercados. Por el contrario, la ausencia de una primera medición nacional con votos efectivos podría concentrar las expectativas y los movimientos de cobertura en los meses previos a octubre, aunque el mercado en los últimos meses parece haberse anticipado y puesto en precios la posible polarización electoral.
Con un calendario de elecciones que comenzará el 14 de febrero en Neuquén, los inversores tendrán señales políticas mucho antes de las presidenciales. Sin embargo, más allá de cómo se definan las candidaturas y las alianzas, la evolución del dólar, la acumulación de reservas y la capacidad del Gobierno para afrontar los vencimientos de deuda seguirán siendo los principales factores para determinar el apetito por los activos argentinos durante 2027.