
El flipping inmobiliario se convirtió en una alternativa para inversores que buscan generar rentabilidad mediante la compra de departamentos usados, su renovación y posterior venta. Pero detrás de una operación que a simple vista puede parecer sencilla existe una cuenta mucho más amplia: el precio de adquisición es apenas el comienzo. Para que el negocio funcione hay que contemplar gastos de entrada y salida, obra, imprevistos, tenencia, comercialización y, sobre todo, el tiempo que permanece inmovilizado el capital.
- ámbito
- Real Estate
- Construcción
Flipping inmobiliario: cuánto hay que invertir para renovar un departamento y ganar hasta 30%
Vender rápido una propiedad renovada es clave para maximizar la rentabilidad. Cuánto cuesta comprar, reciclar y comercializar, y qué gastos pueden reducir la ganancia.
-
Créditos para casas modulares: qué bancos ofrecen hasta $185 millones y qué requisitos piden
-
Vicuña y UOCRA acordaron adicionales para trabajadores que construyan el proyecto en la Cordillera
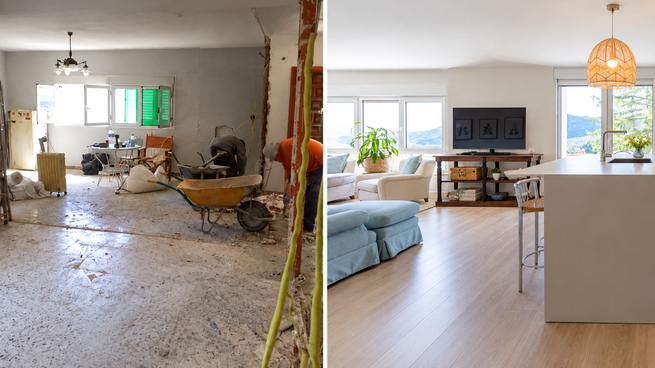
Una propiedad antes y después de una renovación integral, una de las claves del flipping inmobiliario para mejorar su valor de venta
En ese esquema, vender rápido una propiedad renovada es determinante. El objetivo de muchos operadores es concretar la venta dentro de los 90 días posteriores a la finalización de la obra y la publicación, porque cada mes adicional suma expensas, impuestos, servicios y capital inmovilizado. Si la compra fue correcta y la reforma estuvo bien calculada, una operación puede aspirar a rentabilidades cercanas al 30%, aunque los resultados concretos varían según el inmueble, los costos y el precio final conseguido.


“Un departamento barato en un barrio barato no deja nada. El negocio del flipping no está en el precio bajo: está en la diferencia entre lo que cuesta una unidad deteriorada y lo que el mercado paga por esa misma unidad terminada, en la misma cuadra”, explicó Virgilio Raiden, presidente de la Cámara Argentina de Flipping Inmobiliario (CAFI) y director de Flipping Master.
La primera regla, entonces, es saber comprar. El precio de entrada tiene que dejar espacio suficiente para absorber todos los costos posteriores y permitir una salida atractiva para el comprador final. Agregó Raiden: “Si el número no cierra el día que comprás, no cierra nunca. La reforma no arregla un precio mal pagado”.
Para entender la magnitud de la inversión, Matías Larrea, de la empresa CIRE y miembro de la CAFI, planteó el ejemplo de un departamento de 60 m2 en Caballito adquirido a u$s1.200 por m2. El valor de compra sería de u$s72.000, pero esa cifra está lejos de representar el desembolso inicial. A la operación se suman unos u$s2.880 de comisión inmobiliaria, alrededor de u$s1.080 por gastos de escrituración y, cuando corresponde, u$s1.260 de impuesto a los sellos. Así, el ingreso al negocio puede llevar el costo hasta unos u$s77.220 antes de comenzar la renovación.
El costo de renovar y preparar la propiedad
La obra constituye el siguiente gran capítulo. No todos los flips requieren la misma intervención y, justamente por eso, establecer un costo único por m2 puede llevar a errores. Larrea divide las reformas en tres grandes categorías:
- Reforma leve: entre u$s250 y u$s300 por m2.
- Reforma intermedia: entre u$s350 y u$s400 por m2.
- Reforma estructural o integral: entre u$s450 y u$s550 por m2.
En el ejemplo de Caballito, una renovación intermedia de 60 m2 demanda unos u$s24.000. A eso conviene agregar un margen para imprevistos y desvíos, además de la puesta en escena de la propiedad. Larrea calcula unos u$s1.200 adicionales para contingencias y al menos u$s2.500 para staging. En determinadas operaciones también puede destinarse dinero a iluminación, mobiliario u otros detalles que mejoren la presentación comercial.
Con esos conceptos, la renovación y preparación del departamento puede acercarse a u$s28.000, incluso antes de considerar los gastos derivados del tiempo que la propiedad permanece en cartera. Por eso, el presupuesto de obra debe definirse desde el principio en función del precio de venta posible y no de cuánto le gustaría gastar al inversor.
“Nosotros no siempre hacemos todo lo que el departamento pide, sino únicamente lo que el mercado paga y convalida”, explicó Larrea. La diferencia es central: una reforma para un cliente final responde a sus gustos personales; en un flipping, cada intervención tiene que contribuir al producto que después se ofrecerá al mercado.
La cuenta se hace antes de comprar
Otro aspecto determinante es conocer el precio de salida antes de avanzar con la adquisición. Si el departamento renovado de 60 m2 pudiera venderse a u$s2.400 por m2, el valor final estimado sería de u$s144.000. A partir de allí comienza la verdadera ingeniería financiera de la operación: hay que descontar los gastos de venta, la reforma, los costos de adquisición y dejar espacio para la rentabilidad.
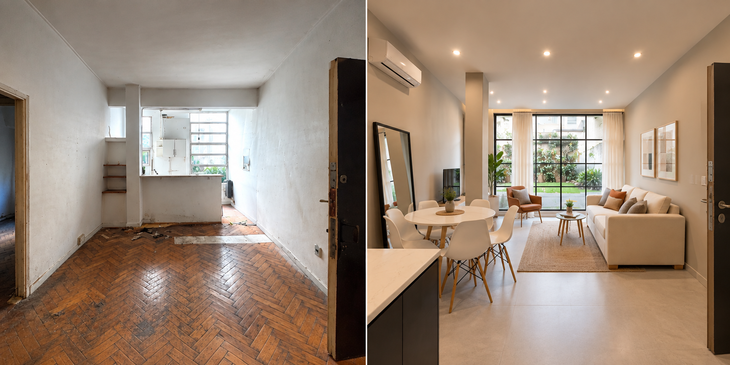
En ese ejercicio, Larrea calcula que el resultado puede alcanzar una rentabilidad bruta cercana al 34% sobre el capital invertido, siempre que se cumplan los valores previstos de compra, obra y venta. El número muestra por qué el precio de entrada es tan importante: unos pocos miles de dólares de diferencia al comprar pueden modificar de manera considerable el resultado final.
Raiden aporta otro caso concreto de una operación realizada en Belgrano. Se trató de un departamento de 54 m2 comprado en u$s85.000 y vendido seis meses después en u$s156.000. A primera vista, la diferencia parece ser de u$s71.000, pero la cuenta real fue otra:
- Compra: u$s85.000.
- Reforma integral: u$s26.500.
- Contingencia: u$s2.500.
- Gastos de compra: u$s6.500.
- Expensas y servicios durante seis meses: u$s1.000.
- Comisión, sellos y certificados al vender: u$s8.500.
- Ganancia final: u$s26.000.
- Rentabilidad sobre el capital: 21% en seis meses.
El ejemplo muestra por qué el precio de compra y el costo de obra no pueden analizarse por separado.
Los gastos que pueden comerse la rentabilidad
Entre los costos que más suelen quedar fuera de la primera cuenta aparecen los gastos de entrada y salida. Según Raiden, ingresar al negocio puede representar entre 5% y 8% adicional al precio de compra, mientras que la salida puede sumar otro 5% o 6%, según las características de la operación.
También están los gastos de tenencia: expensas, ABL, servicios y otros costos que continúan mientras el inmueble permanece en manos del inversor. A esto se agregan las contingencias de obra, que pueden aparecer cuando se descubren problemas detrás de paredes, pisos o instalaciones.

Pero hay otro costo menos visible y, para los especialistas, decisivo: el tiempo. Una propiedad que debía venderse rápidamente y permanece seis, ocho o diez meses en el mercado puede terminar dejando una ganancia nominal similar, pero con una rentabilidad mucho menor sobre el capital inmovilizado.
Por eso los 90 días posteriores a la terminación de la obra y la publicación funcionan como un período especialmente relevante para el negocio. No significa que toda propiedad pueda venderse obligatoriamente en ese plazo, sino que el inversor necesita tener un precio de salida competitivo desde el primer día y evitar que la operación pierda velocidad.
Comprar bien y reformar lo necesario
El otro gran secreto está en no confundir una oportunidad con un inmueble simplemente barato. Para Raiden, el perfil buscado es “la peor propiedad del mejor barrio”: una unidad con problemas que puedan solucionarse y que tenga una ubicación, iluminación, distribución y características capaces de sostener un precio superior una vez renovada.
Larrea coincide en que hay que analizar tres capas: la unidad, el edificio y el entorno. El llamado metaproducto incluye la zona, la cercanía al transporte, parques, avenidas comerciales y otros factores que influyen en el precio. El producto ampliado es el edificio, con sus amenities, estado general y expensas. Finalmente está el departamento, con sus metros, distribución y terminaciones.
En flipping, incluso una expensa baja puede convertirse en una ventaja comercial. También conviene evitar intervenciones estructurales cuando no son indispensables: agregan tiempo y costo y no siempre generan un aumento equivalente en el precio de venta.
Los errores más habituales aparecen justamente cuando se rompe esta lógica. Comprar caro, sobrerreformar, elegir terminaciones que el barrio no convalida o intentar vender por encima del valor de mercado pueden transformar una operación rentable en una inversión que consume meses de capital.
“Dos operaciones con la misma ganancia, una en seis meses y otra en doce, no son el mismo negocio: la segunda rinde la mitad de la primera”, resumió Raiden.
El flipping, por lo tanto, no se define únicamente por cuánto se compra o cuánto se vende. La rentabilidad depende de que toda la cadena cierre: precio de entrada, costo de renovación, gastos, precio de salida y velocidad de venta. En ese cálculo, los 90 días posteriores a la publicación pueden marcar la diferencia entre una operación eficiente y otra que pierde margen con cada mes que pasa. Larrea concluyó: “La reforma se piensa para el comprador de ese barrio, no para el gusto del que invierte”.