Las bantech, el eje del debate sobre la banca digital

-
Las cinco lecciones de Grecia y Australia para la Argentina sobre el dólar, reformas económicas y morosidad
-
RIGI: a la espera de una nueva ronda de negocios, Economía cambia las reglas para los proveedores locales
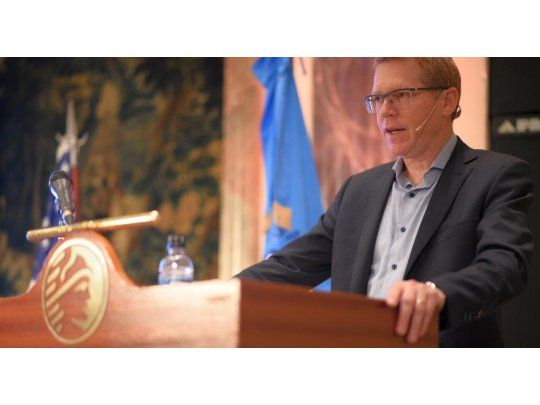
Juan Curuchet, titular del Bapro.


Cabe mencionar que las Fintech son las nuevas aplicaciones, procesos, productos y modelos de negocios en la industria de los servicios financieros, compuestos de uno o más servicios complementarios puestos a disposición del público vía Internet.
Promediando la conferencia, el CEO de Odyssey Financial Group, Sebastián Ponceliz, discurrió sobre la "revolución de los medios de pago" y sobre el futuro del dinero físico.
"Cómo se van a posicionar los bancos en el futuro es una pregunta que nos tenemos que hacer. Lo importante es ir hacia una convergencia entre lo viejo y lo nuevo, entre los bancos y las fintech, lo que se denomina bantech", planteó.
Para Ponceliz, el efectivo va a dejar de existir pero va a llevar un buen tiempo que eso suceda. "Hoy la masa monetaria es muy importante. ¿Qué pasó entre 2006 y el 2016 en la base monetaria de Estados Unidos? Se duplicó. Lo interesante es entender qué va a pasar en el mercado del dinero", consideró.
En esa línea, afirmó que la convergencia de tecnología va a hacer que exista un mercado mucho más sofisticado donde convivan servicios de banca tradicional, como un depósito en ventanilla, con el depósito de un cheque a través de una foto con el celular.
Y concluyó: "El futuro es la convergencia, el mercado compartido y la distribución de información". Se trata de combinar herramientas del viejo mundo con las del que viene".
A su turno, el presidente del Banco Provincia (BAPRO) sostuvo que el mejor aliado para mejorar la atención de las entidades es la tecnología. "Hoy el Banco Provincia tiene 4.200.000 clientes. Adhirió a su sistema de homebanking a 1.600.000 personas y en la versión para teléfonos móviles incorporó 600.000 clientes", detalló.
Señaló además que el 65% de las operaciones más comunes como los plazos fijos se constituyen por vía electrónica y que el 40% de los créditos personales también se gestionan vía digital.
"En el BAPRO hemos mejorado la conectividad e instalado 250 cajeros automáticos. Hemos mejorado el homebanking en el que tenemos 2.000 adhesiones diarias y al cual le optimizamos la simultaneidad operativa de los usuarios", continuó.
Según Curuchet, el desarrollo de las herramientas digitales le permitió al BAPRO bajar un 20% la cantidad de transacciones por ventanilla en el último año, y hacer crecer las operaciones vía "mobile" (a través de teléfono celular)en un 200% en el mismo período.
En ese marco, finalizó su disertación al remarcar que "si bien el cambio que se viene va a ser enorme, muchos de ellos ya están en curso".