
El fenómeno de El Niño está perjudicando distintas zonas del país, con singular énfasis en las provincias del Litoral, provocando la anegación de grandes predios cultivados o de las pasturas, privando de alimento al ganado y, de acuerdo a la gravedad, de su supervivencia.
13 de noviembre 2026 - 19:29
Emergencia o desastre agropecuario: ¿cuáles son los beneficios para los productores afectados por El Niño?
Aquellos productores agropecuarios que sufren la incidencia de los fenómenos meteorológicos, pueden solicitar los beneficios de la Ley 26.509, en tanto y en cuanto la respectiva provincia haya declarado la emergencia o desastre de las explotaciones.
-
ARCA confirmó que este grupo de monotributistas deberá pagar más de $100.000 en noviembre 2026
-
Inocencia Fiscal: ARCA reglamentó la rebaja del 50% en las multas para pymes
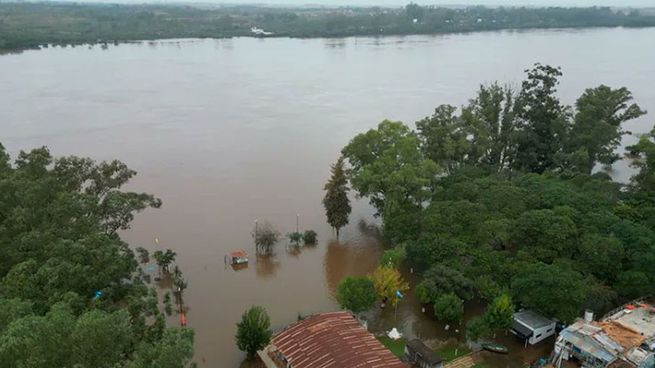
Los productores agropecuarios afectados por las inundaciones provocadas por las inusuales lluvias, pueden acceder a beneficios fiscales que alivien los perjuicios
Los daños resultan gravosos para los productores durante el fenómeno y con posterioridad al mismo, lapsos durante los cuales se le hace dificultoso cumplir con obligaciones fiscales y recomponer el capital de trabajo.


Desde agosto de 2009, rige la Ley 26.509 (antes regía la Ley 22.913) que creó el Sistema Nacional para la Prevención y Mitigación de Emergencias y Desastres Agropecuarios, cuyo reglamento es el Decreto 1712/09.
Esta ley se aplica luego que la respectiva provincia declare el estado de emergencia y/o desastre agropecuario en las localidades, los municipios, departamentos, etc., que se encuentran afectados por el fenómeno climático o meteorológico que produce el perjuicio.
El productor, por su parte, debe gestionar el certificado de afectación provincial
A modo de ejemplo, se pueden mencionar hasta el momento a la provincia de Buenos Aires que, por el Decreto 1.270/26, declaró en tales estados a todo el partido de 9 de Julio y determinadas circunscripciones de Necochea afectadas por inundaciones.
Por su parte, la provincia de Entre Ríos, por Decreto 3.692/26, en igual sentido, incluyó a las explotaciones ganaderas y apícolas ubicadas en zonas de islas y anegadizos de los departamentos La Paz, Paraná, Diamante, Victoria, Gualeguay e Islas del Ibicuy
¿Cuándo es emergencia y cuándo es desastre?
Las pautas para declarar el estado del perjuicio son las siguientes:
- Estado de Emergencia Agropecuaria: cuando el nivel de afectación o pérdidas sufridas es de al menos el 50% de la producción o de la capacidad productiva.
- Estado de Desastre Agropecuario: cuando las pérdidas estimadas son extremadamente graves, alcanzando o superando el 80% de la capacidad productiva.
De manera que una vez que la provincia decreta la declaración de emergencia o de desastre, el gobierno nacional activa los beneficios que se disponen en la Ley 26.509, a través del Ministerio de Economía y la Secretaría de Agricultura, Ganadería y Pesc; sin perjuicio, de los que puedan disponer a nivel local los municipios y la provincia afectada, en línea con sus impuestos, tasas y contribuciones.
Beneficios impositivos y crediticios
En este marco, los productores afectados pueden acceder, según sintetiza ARCA de acuerdo a la ley y a su RG 2.723:
Prórroga del vencimiento del pago de impuestos y del Régimen Simplificado (Monotributo)
Se difiere hasta la finalización del ciclo productivo siguiente a aquel en que concluya el estado de emergencia o desastre, el vencimiento de las obligaciones impositivas de pago de declaraciones juradas y/o anticipos vencidos durante el periodo de emergencia o desastre agropecuario, correspondientes a Ganancias, Bienes Personales, Monotributo impuesto integrado (componente impositivo) y Fondo para Educación y Promoción Cooperativa.
Reducción de obligaciones a Monotributistas
Se reducen las obligaciones mensuales del impuesto integrado (componente impositivo) cuyos vencimientos operen durante el período de vigencia del estado de emergencia o zona de desastre. La reducción es del 50% en caso de declaración de estado de emergencia agropecuaria, la que trepa al 75% en caso de declaración de desastre.
Suspensión de ejecuciones fiscales
Los beneficios incluyen la suspensión de la iniciación de juicios de ejecución fiscal para el cobro de impuestos adeudados hasta el período siguiente a la finalización del período de emergencia o desastre. Si el juicio está iniciado, se paraliza hasta que el fin del plazo de emergencia o desastre.
Deducción de beneficios por ventas forzosas de ganado
Este es un tema importante que se contempla, debido al menoscabo que puede producirse sobre la evolución del ganado, que impulsan las ventas forzosas de hacienda bovina, ovina, caprina o porcina. En este supuesto, se puede deducir en el balance impositivo del Impuesto a las Ganancias el 100% de los beneficios derivados de tales ventas.
No obstante, hay que tener en cuenta las condiciones que se fijan a estos efectos.
Excepción de retenciones
El alivio resulta de exceptuar al productor que se les practiquen retenciones de Ganancias, sobre los pagos que les efectúen por la enajenación de los bienes de cambio de propia producción, cumpliendo ciertos requisitos.
Ayuda financiera
A estos fines se prevén prórrogas, esperas y refinanciaciones de deudas y obligaciones bancarias pendientes en entidades oficiales; así como también, líneas de crédito especiales de asistencia orientadas a reactivar o dar continuidad a la explotación, con tasas de interés bonificadas.
Solicitud de beneficios
El ente recaudador indica que para acceder a los beneficios para las zonas afectadas, los productores alcanzados deben solicitarlo a través del servicio “Presentaciones digitales” (con clave fiscal), trámite “Zona de emergencia – Acreditación” y observar los requisitos exigidos.
No obstante, el pedido puede realizarse de manera presencial, mediante Multinota, respetando lo solicitado por vía digital, en la dependencia donde se encuentre inscripto el productor.
- Temas
- ARCA
- Inundaciones
- Emergencia
- impuesto