
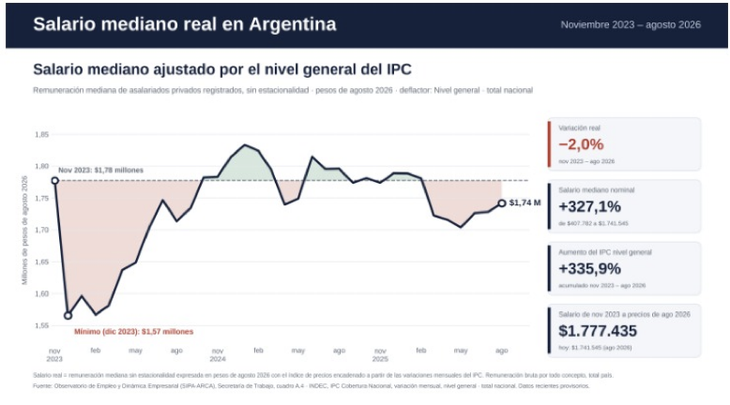
En el mercado local, la lectura sobre la recuperación del poder adquisitivo depende estrictamente del deflactor elegido. Entre noviembre de 2023 y agosto de 2026, la remuneración mediana nominal de los asalariados privados registrados creció un 327,1%, frente a una inflación general acumulada del 335,9%, arrojando una retracción real marginal del 2,0%.
El espejismo del empate salarial: la compresión del ingreso disponible frena el consumo
Aunque el índice general muestra un salario mediano casi estable, la suba de tarifas y servicios recortó hasta un 33% su poder de compra.
-
Los salarios privados registrados le empataron a la inflación en septiembre, pero los públicos volvieron a perder
-
El empleo asalariado privado sumó 15 meses seguidos en baja, mientras el monotributo anotó su mayor alza en dos años

Entre noviembre de 2023 y agosto de 2026, el salario mediano del sector privado registrado perdió 2% de poder de compra frente al IPC general y 32,9% frente a los precios regulados.
Sin embargo, en el segundo trimestre de 2026 el consumo privado cayó 2,4% desestacionalizado y el Producto Interno Bruto (PIB) retrocedió 0,6%, según datos del Instituto Nacional de Estadística y Censos (INDEC). La aparente paradoja entre salarios formalmente estabilizados y una demanda interna contraída se explica por el ajuste de precios relativos: medido contra servicios y tarifas reguladas, el salario mediano perdió hasta un tercio de su capacidad de compra, comprimiendo el excedente financiero de los hogares.


La mediana salarial neutraliza el sesgo de los sectores de altos ingresos
Evaluar la dinámica de los ingresos laborales exige descartar el salario promedio y utilizar la mediana: el punto exacto que divide en dos mitades iguales la distribución de los trabajadores registrados en el Sistema Integrado Previsional Argentino (SIPA). En mercados laborales con elevada dispersión salarial, la distribución presenta una marcada asimetría hacia la derecha.
Una base amplia de trabajadores de ingresos medios y bajos convive con una cola superior reducida compuesta por sectores de alta remuneración, como minería, hidrocarburos, entidades financieras y puestos jerárquicos. Cualquier recomposición paritaria extraordinaria o pago de bonos en ese segmento superior tracciona la media aritmética hacia arriba sin alterar la liquidez del trabajador representativo. La mediana bruta sin estacionalidad, al ser inmune a los valores extremos, aisla la verdadera capacidad de pago del asalariado típico.
Entre noviembre de 2023 y agosto de 2026, esa remuneración mediana nominal pasó de $407.782 a $1.741.545. Al deflactar la serie mediante el encadenamiento de las variaciones mensuales del Índice de Precios al Consumidor (IPC) nacional, el resultado convencional arroja $1.777.435 en noviembre de 2023 contra $1.741.545 en agosto de 2026, una brecha de apenas -$35.890.
Una canasta con ponderadores de 2004 subestima el peso de los gastos fijos
El segundo problema metodológico reside en el denominador. El IPC vigente pondera el gasto de los hogares según la Encuesta Nacional de Gastos de los Hogares (ENGHo) de 2004/2005. Bajo esa estructura histórica —actualizada oficialmente en sus ponderaciones relativas a diciembre de 2016—, alimentos y bebidas representa el 26,9% de la canasta nacional, vivienda, agua, electricidad y gas el 9,4%, y transporte el 11%. Con las proporciones de bienes y servicios que publica el INDEC por división, los servicios explican cerca de un tercio del índice general.
Los hábitos de consumo y la matriz de costos de las familias urbanas mutaron en las últimas dos décadas. La ENGHo 2017/2018 refleja esa transformación: la participación de alimentos cae al 22,7% (4 puntos porcentuales menos), mientras que vivienda y servicios básicos escala al 14,5% y transporte al 14,3% (sumando cerca de 8 puntos adicionales), y aún así estamos hablando de una canasta de casi 10 años. Aunque en octubre de 2025 el propio INDEC anunció la difusión de un IPC actualizado con la nueva encuesta a partir de las mediciones de enero de 2026, su implementación fue postergada.
La consecuencia sobre el análisis macroeconómico es un sesgo de medición. Al mantener ponderadores antiguos, el Nivel General sobrepondera bienes cuya incidencia en el presupuesto familiar disminuyó y subrepresenta servicios cuyo peso creció y cuyos precios ajustaron por encima del promedio. Deflactar los ingresos exclusivamente con el índice general subestima la contracción real de la capacidad de gasto.
Tres deflactores exponen una brecha de hasta 31 puntos en el poder de compra
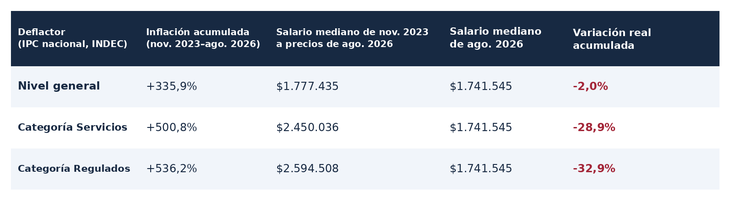
Al aplicar las distintas aperturas del IPC sobre la misma serie nominal de remuneraciones medianas entre noviembre de 2023 y agosto de 2026, la divergencia entre la estadística agregada y el flujo de caja de los hogares queda cuantificada:
Las trayectorias intertemporales de las tres series confirman el descalce de precios relativos:
- Ajustado por Nivel General (-2,0%): El salario mediano tocó un piso real de $1,57 millones en diciembre de 2023, inició una recuperación que superó brevemente el nivel de partida hacia fines de 2024 ($1,83 millones) y se estabilizó en agosto de 2026 en $1,74 millones.
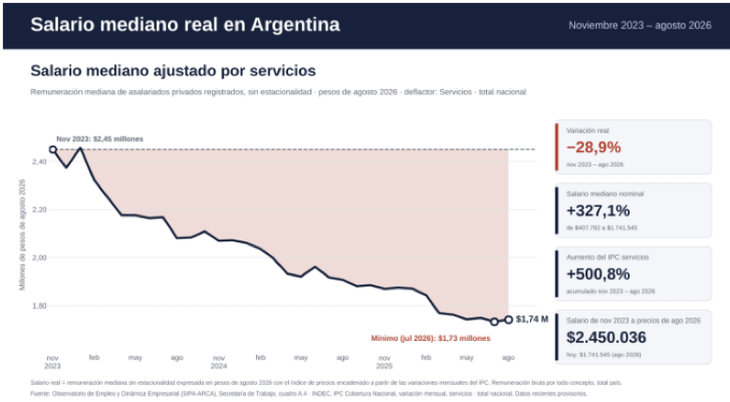
- Ajustado por Servicios (-28,9%): Frente a precios sectoriales que subieron un 38% más que el nivel general desde diciembre de 2023, la serie exhibe una pendiente descendente casi ininterrumpida durante 33 meses, marcando su mínimo en julio de 2026 ($1,73 millones). Con el salario de agosto de 2026 se adquiere apenas el 71% de los servicios que se compraban en noviembre de 2023.
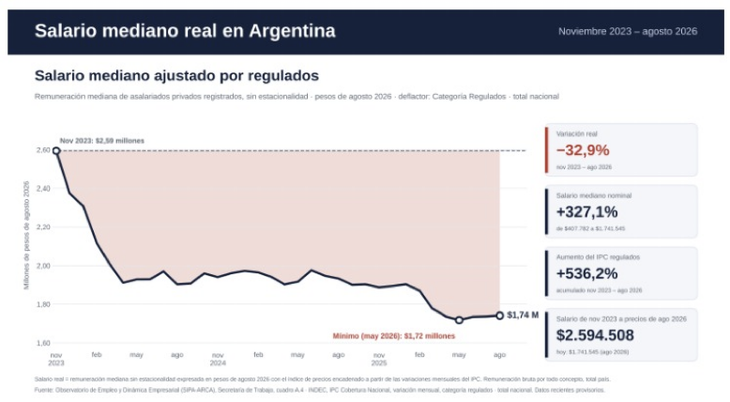
- Ajustado por Regulados (-32,9%): Con tarifas y prestaciones que aumentaron un 46% por encima del índice general desde diciembre de 2023, el salario mediano tocó su piso recién en mayo de 2026 ($1,72 millones) y cerró agosto sin señales de reversión. El poder adquisitivo en este segmento equivale al 67% del registrado al inicio del período.
La compresión del ingreso disponible impone un techo al consumo masivo
Desde la óptica de las finanzas de los hogares y la proyección de demanda agregada, el empate técnico frente al IPC general carece de correlato en la liquidez discrecional. Los servicios y bienes regulados —energía eléctrica, gas, agua, transporte público, telecomunicaciones, medicina prepaga y educación— operan como gasto comprometido de baja elasticidad precio: se abonan al inicio del ciclo mensual y admiten escaso margen de recorte.
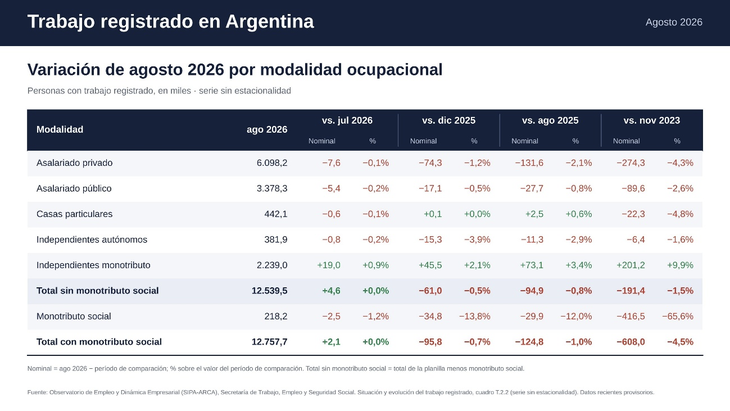
Cuando el costo de las obligaciones inelásticas crece más de un 500% frente a ingresos nominales que avanzan un 327,1%, la porción del salario absorbida por costos fijos se expande. El efecto directo es la compresión del ingreso disponible discrecional, es decir, el flujo residual destinado al consumo de bienes masivos, comercio minorista, bienes durables o ahorro. A este deterioro del ingreso unitario se suma la contracción de la masa salarial agregada: entre noviembre de 2023 y agosto de 2026, el empleo asalariado privado registrado cayó un 4,3%, equivalente a una pérdida de 274.000 puestos de trabajo formales. Menos trabajadores percibiendo un menor excedente libre explican la debilidad del consumo privado observada en las cuentas nacionales.
Alcances metodológicos para la toma de decisiones
Para calibrar proyecciones sectoriales o diseñar estrategias de precios en el mercado interno, los analistas deben incorporar cuatro delimitaciones técnicas de este ejercicio:
- Cobertura laboral: La serie del SIPA releva exclusivamente a los asalariados privados registrados, dejando fuera de la medición al sector público, los trabajadores independientes y el segmento informal.
- Heterogeneidad por deciles: La estructura de gasto varía según el nivel socioeconómico. Los hogares de menores ingresos destinan una proporción mayor de su presupuesto a alimentos, por lo que su inflación efectiva tiende a alinearse más cerca del Nivel General que en los segmentos medios urbanos.
- Naturaleza del ajuste tarifario: Gran parte del salto en la categoría regulados responde a la corrección de precios relativos tras períodos de atraso tarifario y subsidios fiscales. Si bien el origen del ajuste remite a la consolidación fiscal, su impacto sobre la restricción presupuestaria de las familias es idéntico.
- Uso complementario: Deflactar por categorías específicas no reemplaza al IPC general como medida de variación monetaria agregada, sino que funciona como un indicador adelantado de elasticidad de demanda para sectores expuestos al gasto discrecional.
La divergencia entre una caída real del 2,0% y una contracción de entre el 28,9% y el 32,9% redefine la lectura sobre el ciclo de actividad. Mientras la recomposición de tarifas y servicios continúe absorbiendo el margen disponible de los salarios formales, la recuperación del consumo interno enfrentará una restricción presupuestaria estructural. Publicar el índice oficial con ponderadores actualizados y desagregaciones por estructura de gasto permitiría al mercado evaluar la dinámica de ingresos y demanda con métricas consistentes.