
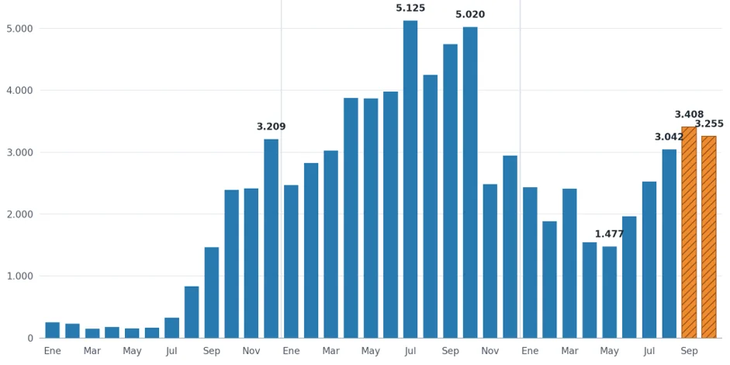
El crédito hipotecario atraviesa un año de contrastes en la Argentina. Aunque las operaciones todavía están por debajo de los niveles de 2025, el financiamiento logró sostenerse y recuperó actividad durante los últimos meses. Entre enero y octubre se otorgaron 23.942 préstamos en todo el país, un 38,9% menos que en igual período del año pasado. Sin embargo, el Monitor de Crédito Hipotecario de noviembre de la Fundación Tejido Urbano estima que 2026 podría cerrar como el séptimo mejor año del siglo XXI para el sistema.
- ámbito
- Real Estate
- Créditos hipotecarios
Créditos hipotecarios: se otorgaron casi 24.000 préstamos en 2026 y el sector espera un repunte
El financiamiento cayó 38,9% frente al año pasado, pero los últimos meses mostraron una recuperación. Las operaciones con hipoteca ya representan el 19% de las compraventas en CABA
-
El FGS adjudicó $200.000 millones para créditos hipotecarios: siete bancos se quedaron con los fondos
-
El Gobierno licita otros $200.000 millones del FGS y aplica cambios al plan de crédito hipotecario

El interrogante es si el nuevo fondeo podrá sostener la recuperación, ampliar la cantidad de entidades participantes y acercar la vivienda propia a una mayor porción de los hogares
La expectativa del sector está puesta ahora en el fondeo del Fondo de Garantía de Sustentabilidad (FGS) de ANSES. Los bancos ya pueden utilizar los recursos para financiar también viviendas en construcción mediante boletos de compraventa e hipotecas divisibles. La medida amplía el alcance de un programa que hasta ahora se concentró principalmente en la adquisición de propiedades terminadas.


En CABA y la provincia de Buenos Aires, las escrituras con hipoteca crecieron por cuarto mes consecutivo. La participación del crédito sobre el total de compraventas llegó al 15,7% en septiembre (última medición relevada por el Colegio de Escribanos), frente al 10,3% de mayo. En la Ciudad alcanzó el 19%, mientras que en territorio bonaerense se ubicó en el 14,1%.
Un año con menos operaciones, pero entre los mejores del siglo
El relevamiento de Tejido Urbano estimó 23.942 altas hipotecarias entre enero y octubre de 2026. La diferencia respecto de las 39.178 registradas en igual período de 2025 refleja el freno que atravesó el mercado durante este año. Septiembre habría cerrado con unas 3.408 nuevas hipotecas y octubre con 3.255, por encima de los registros de los meses de menor actividad.
La caída interanual no implica que el sistema haya vuelto a paralizarse. La cantidad de operaciones se mantuvo en niveles superiores a los de buena parte de los últimos años y la recuperación comenzó a extenderse a más entidades financieras.
Matías Araujo, investigador de la Fundación Tejido Urbano, explicó que el proceso comenzó antes de la intervención del FGS: "La recuperación había comenzado antes de la intervención del FGS, impulsada principalmente por bancos como Nación, BBVA, ICBC y Ciudad, que buscaron nuevas fuentes de fondeo o reformularon sus líneas para sostener las operaciones. La novedad de los últimos meses es que esa recuperación empezó a extenderse a otras entidades".
El especialista destacó que los depósitos UVA del FGS a cinco años permitieron ampliar la oferta de financiamiento y mejorar las condiciones de algunas líneas. El problema de fondo es la diferencia entre los plazos de los recursos que reciben los bancos y los préstamos hipotecarios que otorgan.
"Cerca del 75% de los depósitos bancarios tiene plazos inferiores a sesenta días, mientras que una hipoteca puede extenderse durante veinte o treinta años", añadió Araujo. La intervención pública permitió reducir parcialmente ese descalce y dar mayor margen a las entidades para sostener nuevas operaciones.
Tras un piso de 1.600 altas mensuales, la proyección inicial era cerrar 2026 con 20.000 hipotecas. La recuperación elevó la expectativa. Amplió: "Podemos acercarnos a las 30.000 operaciones si se mantiene el ritmo de los últimos meses".
El volumen de financiamiento también refleja la desaceleración. Entre enero y octubre se desembolsaron unos u$s2.555 millones, frente a u$s3.194 millones en 2025, una reducción del 20%. Octubre registró préstamos por u$s351 millones, luego de los u$s379 millones de septiembre.
CABA y Provincia: dónde tiene mayor peso el crédito
Las estadísticas de las dos principales jurisdicciones muestran que el financiamiento volvió a ganar participación en las compraventas. En septiembre se registraron 19.583 escrituras entre CABA y provincia de Buenos Aires, un 7,1% más que en agosto. De ese total, 3.079 operaciones se realizaron con hipoteca, un crecimiento mensual del 14,6%.
La diferencia entre ambas jurisdicciones aparece cuando se mide la incidencia del crédito. En la Ciudad, casi una de cada cinco compraventas se concretó con financiación bancaria, mientras que en Provincia la participación fue del 14,1%. Sin embargo, el territorio bonaerense concentra un mayor número absoluto de operaciones hipotecarias.
Araujo explicó que la recuperación también tuvo distinta intensidad: "La provincia concentra más operaciones en términos absolutos, mientras que en la Ciudad el crédito tiene mayor incidencia sobre las compraventas: 19% frente al 14,1% bonaerense. La recuperación también fue más intensa en CABA durante septiembre".
El panorama todavía está lejos del año anterior. Entre enero y septiembre se registraron 19.241 escrituras con hipoteca en ambas jurisdicciones, contra 27.984 en igual período de 2025. La caída fue del 31,2%, mientras que las compraventas totales retrocedieron apenas el 6,2%.
El monto promedio de las escrituras con hipoteca también registró diferencias. En septiembre alcanzó u$s105.923 en CABA y u$s120.756 en la provincia de Buenos Aires. En el conjunto de ambas jurisdicciones, el promedio fue de u$s114.706.
Las diferencias de acceso: quiénes pueden comprar y quiénes quedan afuera
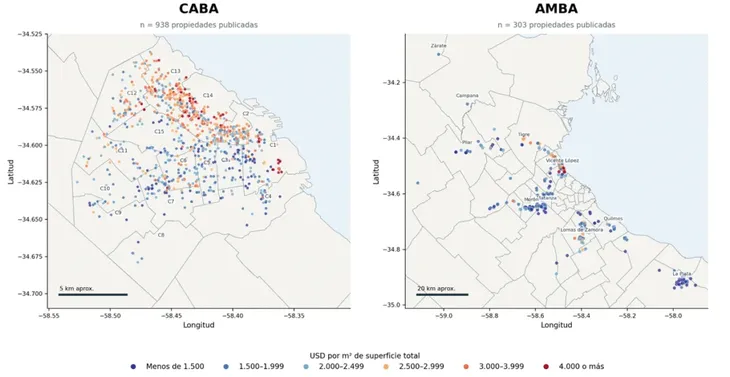
La recuperación del financiamiento no alcanza por igual a todos los compradores. El ingreso familiar, el precio de las propiedades y el ahorro previo determinan quiénes pueden acceder a un préstamo. El último monitor de Tejido Urbano relevó 1.236 publicaciones aptas para crédito en doce zonas de CABA y el conurbano y cruzó sus valores con los ingresos de los hogares inquilinos.
Los resultados muestran una brecha importante entre las distintas áreas. En el oeste del AMBA, un departamento de dos ambientes tiene un precio mediano de u$s72.000 y el 30,6% de los hogares inquilinos reúne ingresos suficientes para afrontar la cuota inicial de un crédito. En el norte de CABA, donde el valor mediano de esa tipología llega a u$s153.000, la proporción cae al 4,8%.
La Plata también aparece entre las alternativas de menor valor de entrada. Allí, los departamentos de dos ambientes tienen una mediana de u$s71.000 y los de tres ambientes de u$s105.750. El relevamiento muestra que el 30,6% de los hogares inquilinos reúne ingresos para afrontar la cuota de un dos ambientes.
El ejercicio considera una financiación del 75% del valor de la propiedad, a veinte años y con una tasa de UVA más 7,5% anual. Pero existe otra barrera: el ahorro previo. Para comprar un departamento de dos ambientes, el comprador debe reunir el 25% del precio, es decir, unos u$s18.000 en el oeste del AMBA y u$s38.250 en el norte de CABA.
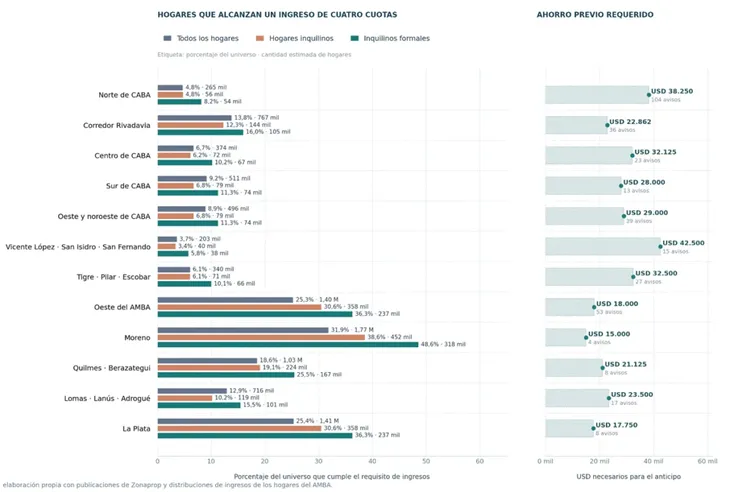
Araujo aclaró que las estimaciones miden la capacidad de afrontar la cuota inicial, pero no contemplan si los hogares disponen efectivamente del dinero para integrar el anticipo. Por eso, incluso entre quienes cumplen los requisitos de ingresos, una parte todavía puede quedar afuera de una operación.
El FGS, la apuesta para sostener el financiamiento
El programa de ANSES ya completó dos licitaciones por $200.000 millones y esta semana tendrá una tercera convocatoria por el mismo monto. Así, los recursos ofrecidos llegarán a $600.000 millones. La principal novedad es que los bancos también podrán destinar el fondeo a viviendas en construcción mediante boletos de compraventa e hipotecas divisibles, con 90 días para transformar los recursos recibidos en nuevos préstamos.
La ampliación abre una oportunidad para vincular el crédito con la producción de viviendas, aunque Araujo advierte sobre los plazos de ejecución. Según su relevamiento en CABA, solamente el 30% de las obras termina en tiempo y forma en torno a los tres años, mientras que el promedio de construcción ronda los cinco. Dijo: "Las primeras operaciones podrían concentrarse en proyectos avanzados y desarrolladoras con antecedentes comprobables".
Más consultas y bancos privados con mayor protagonismo
Desde el sector inmobiliario también observan un cambio en el comportamiento de los compradores. Lisandro Cuello, experto inmobiliario, aseguró que en las últimas semanas aumentaron las consultas para adquirir propiedades mediante créditos hipotecarios y que la demanda recuperó niveles similares a los de antes de septiembre de 2025.
El experto destacó que los bancos privados ganaron protagonismo frente a las entidades públicas, a diferencia de lo ocurrido durante el primer semestre de 2026, cuando el Banco Nación concentraba buena parte de las consultas y operaciones. La velocidad de aprobación se convirtió en un factor determinante: los vendedores ya no aceptan esperas superiores a dos meses para concretar una compraventa, mientras que los trámites del Nación pueden extenderse hasta cuatro meses por el volumen de solicitudes.
Cuello espera un aumento de las operaciones durante los próximos meses, especialmente hacia diciembre, cuando compradores y vendedores buscan cerrar las transacciones pendientes antes de finalizar el año. Además, destacó que "el efecto del crédito se multiplica sobre el resto del mercado: una compraventa financiada puede generar indirectamente otras dos o tres operaciones, porque el vendedor suele utilizar los fondos para adquirir otra propiedad".
Para 2027, el especialista prevé que los primeros meses mantengan la dinámica con la que cierre este año, aunque advirtió que el calendario electoral puede introducir incertidumbre y modificar el ritmo de las transacciones.
En cuanto a las oportunidades, consideró que la demanda no debe analizarse únicamente por tipología o ubicación, sino también por los precios que todavía ofrece el mercado. Los departamentos usados en dólares representan una alternativa para quienes pueden acceder a un préstamo y cuentan con ahorros para integrar el anticipo. Como ejemplo, señaló: "Hoy, por ejemplo, es posible comprar un departamento de un ambiente en Almagro por u$s40.000, destinando u$s10.000 de capital propio si se recurre a un crédito".