
En un contexto de volatilidad en los mercados financieros argentinos, los bonos provinciales mostraron un comportamiento más defensivo que los títulos soberanos. La diferencia en el desempeño de ambos segmentos quedó reflejada en la evolución de los precios y los rendimientos durante los últimos meses.
Los bonos provinciales resisten mejor la caída del mercado: bajaron 4% frente al derrumbe del 12% de los Globales
En los bonos con vencimientos más alejados, los provinciales acumularon una caída del 7,7%, mientras que los Globales retrocedieron un 16,7%.
-
Top 6: cuáles son los mejores bonos para protegerse de la volatilidad actual
-
Los bonos en dólares ensayan un rebote y el riesgo país anota la mayor baja diaria en tres semanas
En los bonos con vencimientos más alejados, los provinciales acumularon una caída del 7,7%, mientras que los Globales retrocedieron un 16,7%.
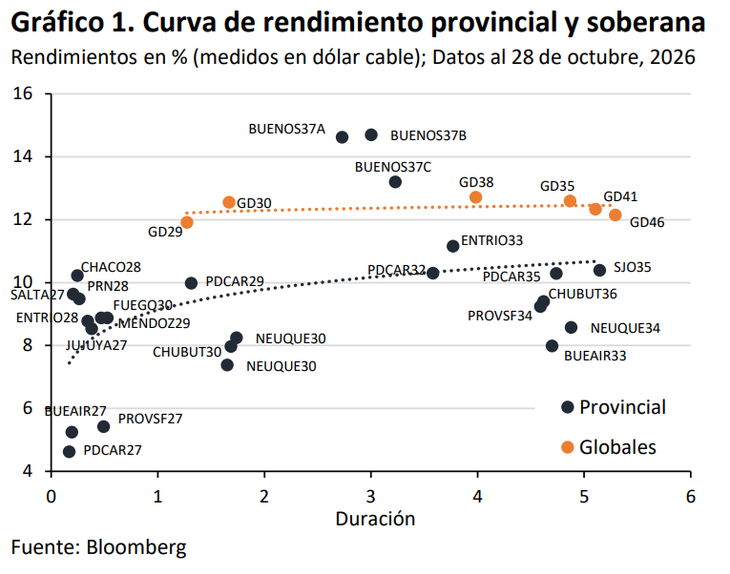
De acuerdo a un informe de Dhalmore Capital, entre el 15 de julio y el 28 de octubre, los títulos emitidos por las provincias registraron una baja promedio del 4%, frente al retroceso del 12% de los Globales, los bonos de deuda emitidos por el Gobierno nacional.


La diferencia también se reflejó en los rendimientos, que aumentaron 84 puntos básicos para los provinciales, contra una suba de 220 puntos básicos para los soberanos.
La diferencia fue todavía más marcada en los bonos de mayor duración. En los títulos con vencimientos más alejados, los provinciales acumularon una caída del 7,7%, mientras que los Globales retrocedieron un 16,7%.
En ese segmento, algunos bonos provinciales registraron aumentos de rendimientos de entre 100 y 120 puntos básicos, frente a ampliaciones de entre 200 y 300 puntos básicos en varios títulos soberanos.
Sin embargo, la resistencia no fue uniforme. Los bonos de la provincia de Buenos Aires con vencimiento en 2037, identificados como BUENOS37A y BUENOS37B, perdieron un promedio del 16%, en línea con el comportamiento de los Globales. En cambio, los títulos provinciales de menor duración mostraron un desempeño más defensivo, con algunas subas y caídas inferiores al 2%.
Mejora fiscal y deuda en niveles históricamente bajos
El comportamiento de los bonos provinciales coincidió con una mejora de los indicadores fiscales agregados.
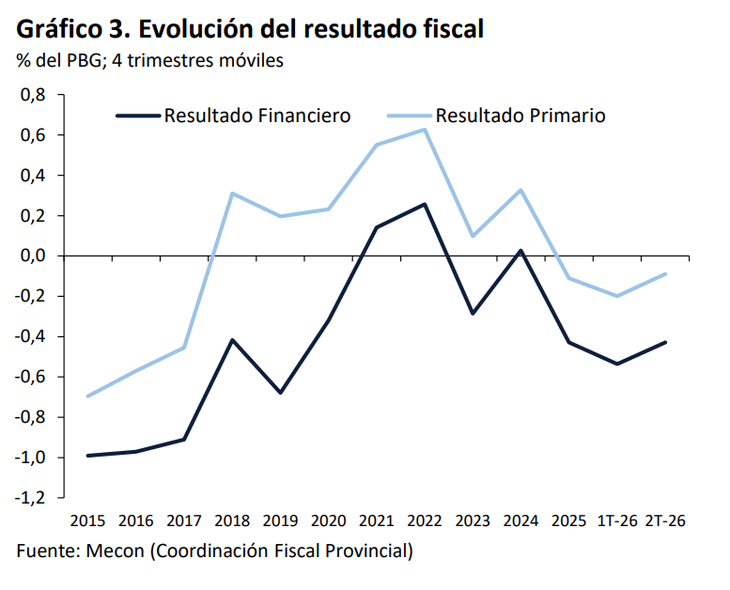
De acuerdo al informe, el Sector Público Provincial de 15 jurisdicciones (SPP15) registró un déficit financiero equivalente al 0,43% del Producto Bruto Geográfico (PBG) en los cuatro trimestres acumulados hasta junio de 2026, frente al 0,54% registrado hasta marzo. El desequilibrio representó unos u$s2.700 millones y se ubicó prácticamente en línea con el promedio histórico de 0,42% entre 2015 y 2025.
El resultado primario también mejoró: el déficit pasó del 0,20% al 0,09% del PBG. La corrección respondió principalmente a la moderación del gasto público, que descendió del 14,6% al 14,4% del PBG, mientras que los ingresos se mantuvieron estables en el 14%.
En términos reales, los gastos crecieron un 1,3% interanual durante los 12 meses hasta junio, mientras que los ingresos aumentaron un 0,9%. La diferencia entre ambas variables se redujo a 0,4 puntos porcentuales, muy por debajo de los 3,1 puntos registrados en 2025.
Diferencias clave entre provincias
La evolución, no obstante, presentó diferencias entre jurisdicciones. Cinco provincias registraron superávit financiero: Neuquén, equivalente al 0,6% del PBG; Salta, al 0,5%; Jujuy, al 0,4%; San Juan, al 0,1%; y Entre Ríos, prácticamente en equilibrio. En el extremo opuesto, Tierra del Fuego presentó el mayor déficit, del 3,5% del PBG.
En materia de endeudamiento, el stock de deuda consolidado del SPP15 se ubicó en el 4% del PBG, apenas por encima del 3,9% del trimestre anterior. Entre las jurisdicciones más endeudadas se encontraron La Rioja, con el 11% del PBG; Jujuy, con el 6,9%; y la provincia de Buenos Aires, con el 5,7%.
Los servicios de deuda (intereses y amortizaciones) representaron el 0,91% del PBG en los 12 meses hasta junio, frente al 0,8% de 2025. La carga continuó siendo acotada en el agregado, aunque Chaco mostró el indicador más elevado, superior al 3% del PBG.
- Temas
- Bonos
- Renta Fija