Los inversores que se reunieron la semana pasada en Nueva York con el ministro de Economía, Luis Caputo, le dejaron un mensaje que, por ahora, el Gobierno no parece dispuesto a tomar: mejorar los indicadores de actividad económica para llegar mejor posicionado a las elecciones de 2027. Una vía posible sería incentivar el consumo.
El crédito no arranca y en el mercado crece un interrogante: ¿el Gobierno realmente quiere reactivarlo?
El Banco Central optó por un esquema de control de agregados monetarios para bajar la inflación. En ese marco, el crédito aparece como otra forma de poner dinero en las cuentas de las personas, pero sin aumentar el gasto público.
-
Boom de créditos hipotecarios: las consultas se disparan tras la baja de tasas anunciada por el Gobierno
-
Sosa, de ReMax: "El crédito hipotecario debe estar siempre, no sirve que aparezca por una primavera de 5 ó 6 meses"
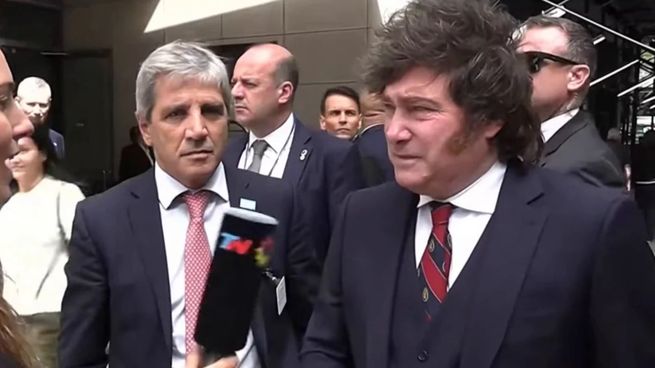
Luis Caputo y Javier Milei repiten que no va a haber plan platita, pero, por ahora, tampoco créditos al consumo, dicen en el mercado.
Pero desde el Poder Ejecutivo responden: "No va a haber plan platita", una definición que implica que no están dispuestos a sacrificar superávit fiscal vía incremento del gasto. Entonces, la alternativa podría ser el crédito. Pero, por el momento, parecería que tampoco. Leonardo Anzalone, economista del Centro de Estudios Políticos y Económicos (CEPEC), lo explicó así a Ámbito: "Nuestra hipótesis es que, más allá de lo que se diga, realmente no están buscando incentivar el crédito en pesos".


En el CEPEC desarrollaron un estudio en el que se sugiere que, como el Banco Central sigue un esquema de control de agregados monetarios para bajar la inflación, el crédito alentaría la emisión de dinero bancario, también conocida como fenómeno de emisión secundaria.
En el supuesto de que el BCRA no emitiera pesos, bajara encajes y liberara liquidez para que los bancos prestaran, las entidades financieras igual estarían creando dinero. Un ejemplo simple es el de un cheque que se utiliza en varias transacciones antes de ser cobrado por el último tenedor, luego de haber pasado por varias manos. Por eso, el CEPEC advierte: "El mismo crédito que ayuda a reactivar la economía puede convertirse en una fuente adicional de presión sobre la inflación".
"El crédito bancario es un multiplicador de dinero, y una aceleración de ese multiplicador, en un esquema que necesita mostrar la inflación bajando en año electoral, es exactamente lo que el equipo económico no puede permitirse", dice el reporte.
El CEPEC dice que, "mientras la prioridad sea bajar la inflación, la reactivación va a depender de que los salarios le ganen, aunque sea de a poco, a los precios, no de una expansión del crédito que el propio esquema monetario no tolera".
La cuestión de los encajes con bonos públicos
El reporte indica, además, que los encajes -dinero obligatoriamente inmovilizado por los bancos para respaldar los depósitos- "agregan otra dimensión a esta discusión".
Recuerda que la actual Carta Orgánica del BCRA "permite que los bancos integren una parte del encaje general con títulos públicos en lugar de efectivo, y hasta el 100% en el caso de los depósitos a plazo fijo".
"Esto significa que el sistema financiero puede canalizar una parte importante de los recursos hacia la compra de deuda pública sin que esos fondos queden necesariamente inmovilizados como reservas", explica el CEPEC. El estudio remarca que, "por eso, el problema no es simplemente si el sistema financiero tiene o no liquidez, ya que la cuestión central es hacia dónde se dirige esa liquidez".
"El crédito a familias y empresas puede impulsar el consumo y la actividad, pero también aumentar rápidamente los depósitos y la demanda nominal. En un programa que todavía tiene como prioridad bajar la inflación, existe un límite implícito a la velocidad con la que puede recuperarse el crédito", expresa el reporte.
Anzalone considera que "el Gobierno cree que no es necesario que la economía crezca para ganar las elecciones; por el contrario, cree que hay que bajar la inflación". Indicó que, "más allá de lo que se diga, vemos que no hay verdaderas intenciones de reactivar el crédito en pesos para consumo". Al recordar el anuncio de Caputo sobre incentivos al crédito hipotecario con dinero del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES, sostuvo que "es para muy poca gente".
El crédito se enfría
El estudio del CEPEC recuerda que "el financiamiento al sector privado pasó de 4% del PBI en abril de 2024 a un estimado de 9,2% en julio de 2026".
"Pero ese crecimiento ya perdió el impulso que tuvo al principio, viene desacelerando desde mediados de 2025, la morosidad de las familias se cuadruplicó, y en agosto los préstamos en pesos cayeron en términos reales por primera vez desde marzo. Hay cierto acuerdo en el mercado de que el crédito va a seguir chato", dice el centro de estudios.